Consulente sbaglia a consigliare la pensione ed è costretto a risarcire: il tribunale di Bologna apre un precedente importante
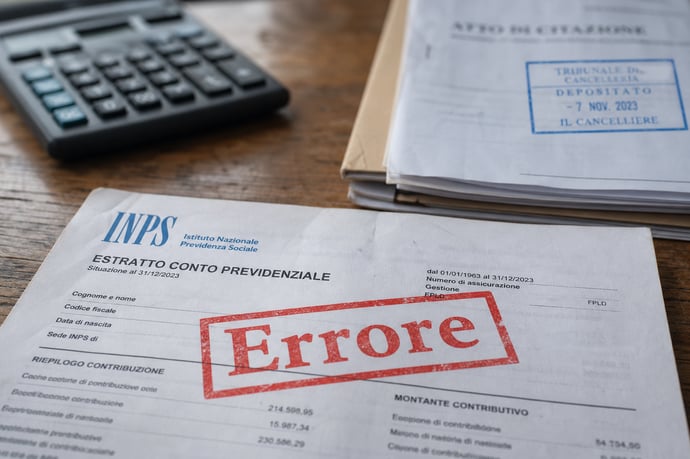
Una sentenza storica del Tribunale di Bologna ridefinisce responsabilità e rischi dei consulenti previdenziali: errori, risarcimenti, criteri legali e come tutelarsi in caso di scelte sbagliate sulla pensione.
Un errore nel momento decisivo può costare decine di migliaia di euro. Una scelta sbagliata nella pratica previdenziale non è solo un contrattempo: incide in modo diretto sul tenore di vita e porta a perdite economiche irrimediabili. Oggi, il tribunale di Bologna ha segnato uno spartiacque: la società di un consulente previdenziale è stata condannata a risarcire la differenza fra la pensione realmente percepita e quella che sarebbe spettata se la pratica fosse stata gestita correttamente.
Perché questa notizia riguarda ogni futuro pensionato? Perché chi si affida a un consulente si aspetta certezze e sicurezza. Il caso della pensionata 67enne di Bologna, che ha visto ridursi di 200 euro mensili la prestazione solo per un errore tecnico, dimostra che basta una valutazione superficiale, una pratica avviata senza competenza, per perdere 47.000 euro e oltre.
La sentenza ha stabilito che a pagare deve essere chi sbaglia. Una svolta per la responsabilità professionale, che entra a pieno titolo nella tutela dei diritti degli utenti, ma al tempo stesso lancia un segnale d’allerta a tutti: verificare subito le proprie posizioni e le scelte operate dal consulente non è solo prudente, è necessario.
Chi riceve un calcolo pensionistico errato spesso se ne accorge troppo tardi e correggere una domanda dopo la liquidazione da parte dell’ente previdenziale non è possibile. Prevenzione, controllo costante e competenza sono armi di difesa imprescindibili.
La sentenza di Bologna: dati, numeri e motivazioni della decisione storica
La decisione della seconda sezione civile del Tribunale di Bologna ha coinvolto una donna di 67 anni che, a seguito di un errore del consulente, percepiva una pensione mensile di 1.200 euro invece dei 1.400 ai quali avrebbe avuto diritto.
- Danno quantificato: 200 euro mensili per la vita residua attesa della beneficiaria.
- Modalità di calcolo: La giudice ha considerato la differenza annuale (200 euro x 13 mensilità), moltiplicata per 17 anni e 11 mesi (proiezione di vita fino a 85 anni e mezzo), arrivando al totale di 47.000 euro, cui si aggiungono interessi e spese legali.
- Motivazione: Il consulente ha inoltrato all’INPS un’istanza tecnicamente errata che, una volta liquidata, non poteva più essere rettificata, determinando una perdita strutturale di trattamento economico.
Il giudice ha rimarcato l’obbligo di diligenza e competenza elevata per il professionista: la mancata individuazione della strategia previdenziale ottimale configura una responsabilità contrattuale piena.
L’importanza di questa sentenza si riflette in due direzioni:
- Il riconoscimento di un diritto al risarcimento diretto in caso di errore professionale nel settore previdenziale.
- Il rafforzamento della necessità di sorvegliare attentamente ogni pratica legata alla pensione, affidandosi solo a professionisti realmente esperti.
Responsabilità professionale dei consulenti – il quadro legale e le basi della condanna
La disciplina italiana in tema di responsabilità professionale poggia su pilastri normativi precisi. L’articolo 1176 del Codice Civile impone ai professionisti l’obbligo di usare la diligenza “qualificata”, quindi superiore rispetto all’uomo medio, soprattutto quando oltre a competenze tecniche sono richieste conoscenze specialistiche.- Art. 2236 c.c.: se la prestazione richiesta è complessa, il professionista risponde solo per dolo o colpa grave.
- Onere della prova: il danneggiato deve provare il danno, l’errore (colpa) e il nesso causale tra le condotte del professionista e il pregiudizio subito.
- Per la Cassazione, il professionista deve adempiere non solo con la dovuta perizia, ma anche con suggerimenti, dissuasione e informazione affinché l’assistito possa scegliere consapevolmente (cfr. Cass. 14597/2004).
Il dovere di aggiornamento, informazione e la capacità di evidenziare rischi e opportunità alternative rientrano tra i compiti essenziali del consulente. Non rispettare queste regole espone a risarcimenti molto rilevanti, come dimostrato dalla condanna per 47.000 euro.
Pensione e scelte errate: errori comuni, come accorgersene in tempo
Nel percorso che porta al pensionamento, gli errori sono frequenti e spesso difficili da individuare prima che si compiano danni irreversibili. Una valutazione non sufficientemente approfondita sui sistemi disponibili o la mancata verifica dell’estratto contributivo può cambiare radicalmente l’importo della prestazione e i diritti futuri.
Gli errori tipici nella gestione delle domande di pensione includono:
- Mancata verifica dei contributi versati o non registrati (periodi di lavoro non riconosciuti, anni mancanti, part-time non correttamente calcolati)
- Scelta non informata fra le diverse opzioni di accesso (totalizzazione, cumulo, ricongiunzione, riscatto periodi contributivi)
- Errori nella media retributiva o nell’inserimento di dati anagrafici errati
- Sottovalutazione delle conseguenze fiscali e previdenziali della scelta di una via rispetto a un’altra.
- Differenze tra il previsto e il reale importo dell’assegno comparato a colleghi o simulazioni
- Arretrati non pagati, inadempienze nei conteggi delle settimane di contribuzione
- Disallineamenti tra buste paga e previdenza accreditata
Totalizzazione e cumulo: differenze tecniche e implicazioni economiche
La distinzione tra totalizzazione e cumulo contributivo è centrale perché determina le regole di calcolo, il quantum pensionistico e le condizioni di accesso.
- Cumulo contributivo: Permette di sommare periodi maturati in diverse gestioni (ad esempio, INPS e casse professionali) per il diritto e la misura della pensione, spesso con regole più vantaggiose (ad esempio, se il regime “retributivo” è ancora applicabile a una delle gestioni).
- Totalizzazione nazionale: Utilizzata soprattutto da chi non raggiunge i requisiti per il cumulo. La pensione risultante è normalmente calcolata con il sistema contributivo puro, spesso meno favorevole, e può imporre penalizzazioni e requisiti anagrafici più severi.
| Caratteristiche | Cumulo | Totalizzazione |
| Gestioni coinvolte | Più enti, inclusi professionisti | Solo principali enti pubblici |
| Calcolo | Possibile retributivo/misto | Contributivo puro |
| Requisiti | Peso ai singoli periodi | Vincolante per tutti i periodi |
| Penalizzazioni | Generalmente minori | Più incisive (es. finestre mobili) |
Implicazioni economiche:
- Il cumulo rappresenta, nella maggior parte dei casi, la soluzione finanziariamente più sostenibile per chi ha carriere “miste”.
- La totalizzazione può essere utile solo se non si rientra nei casi per il cumulo, ma il calcolo contributivo porta spesso ad assegni base inferiori, specie per chi aveva retribuzioni elevate negli ultimi anni.
Quando e come un errore porta al risarcimento: criteri, prove e iter giudiziario
Perché si concretizzi un diritto al risarcimento danni per errore del consulente previdenziale occorre che ricorrano alcune condizioni fondamentali:
- Errore professionale tecnico riconducibile a negligenza, imprudenza o imperizia nell’indirizzo o gestione della pratica
- Colpa del prestatore d’opera, anche solo a titolo di colpa “lieve” (salvo per questioni di eccezionale difficoltà tecnica)
- Danno patrimoniale effettivo, provato e quantificabile (differenza tra pensione liquidata e quella spettante, o tra trattamento ricevuto e miglior alternativa disponibile)
- Nesso causale diretto e provato tra errore e perdita economica,
- Contestazione dell’errore con raccolta prove documentali (scambi email, preventivi simulazioni INPS, pratiche presentate)
- Richiesta danni in via stragiudiziale (eventuale ricorso a procedure conciliative)
- Ricorso al tribunale civile per l’accertamento della responsabilità e la liquidazione del danno - qui il giudice applica metodologie oggettive di calcolo.
Il calcolo del danno: metodologia in sentenza e parametri applicati
La determinazione dell’entità del danno in sentenza segue un criterio rigoroso e trasparente, come mostrato dal Tribunale di Bologna:- Si stabilisce la differenza annuale netta tra la pensione ricevuta e quella spettante (nel caso, 200 euro x 13 mensilità = 2.600 euro l’anno).
- Il periodo di calcolo corrisponde all’aspettativa di vita media in Italia, sottraendo l’età dell’interessato al conseguimento della pensione.
- Moltiplicando la differenza annua per gli anni di aspettativa si ottiene il valore totale da liquidare.
Esempio pratico applicato alla sentenza di Bologna:
| Età al pensionamento | 67 anni e 7 mesi |
| Aspettativa di vita | 85 anni e 6 mesi |
| Anni residui | 17 anni e 11 mesi |
| Valore annuale perdita | 2.600 euro |
| Totale danno liquidato | 47.000 euro |
A questi importi si aggiungono gli interessi legali maturati nel tempo e le spese di giudizio se il ricorso è accettato dal tribunale. Il sistema di calcolo è chiaro, documentabile e oggettivo, a tutela sia del danneggiato che della correttezza giudiziale.
Responsabilità contrattuale e doveri di informazione del consulente
Chi esercita la professione di consulente previdenziale opera all’interno di un chiaro rapporto contrattuale di mandato. Il Codice Civile (art. 2230 e seguenti) rende esigibili precisi doveri:
- Diligenza qualificata: Le attività devono essere svolte con la cura richiesta dalla natura specialistica degli incarichi.
- Obbligo di informazione: Non basta raccogliere dati, è necessario illustrare vantaggi e svantaggi delle diverse alternative, prevedere gli effetti di ogni scelta, sconsigliare quelle non opportune.
- Aggiornamento costante: Il professionista deve essere sempre aggiornato sulle frequenti modifiche legislative e sulle prassi dell’ente previdenziale.
- Assicurazione professionale: La copertura RC tutela il cliente in caso di danni economici da errore.
Cosa può fare il danneggiato: precauzioni, accertamenti e ricorso
Chi teme di aver subito un danno a causa di errori nella pratica pensionistica può agire in diverse modalità:
- Raccolta della documentazione: Estratti contributivi, buste paga, comunicazioni e tutte le prove (email, PEC, lettere) che documentino il rapporto e gli errori
- Richiesta chiarimenti al consulente: Sollecitazione scritta di spiegazioni e valutazioni delle scelte operate
- Richiesta di riesame o rettifica all’INPS: Se la pratica non è ancora liquidata è possibile correggere anomalie
- Accesso a consulenza legale: Un avvocato specializzato in diritto previdenziale può valutare il danno e l’iter migliore per il ricorso
- Proposta di conciliazione o mediazione: Spesso si può tentare una soluzione extragiudiziale
- Ricorso giudiziario: Solo come estrema ratio, documentando danno, errore, colpa e nesso causale
Prevenire gli errori: linee guida per scegliere e controllare il consulente previdenziale
Minimizzare il rischio di errori nella gestione previdenziale passa attraverso una scelta scrupolosa del professionista. Ecco alcune regole pratiche:
- Verificare la specializzazione: Iscrizione ad albi, corsi di aggiornamento e esperienza pluriennale nel settore previdenziale
- Richiedere sempre simulazioni comparative scritte tra diverse opzioni (cumulo, totalizzazione, riscatto, ecc.)
- Chiedere spiegazioni dettagliate su rischi e vantaggi di ogni scelta
- Controllare la presenza di polizza assicurativa professionale adeguata
- Effettuare verifiche periodiche dell’estratto contributivo personale e confrontare l’operato con altri esperti se necessario.
Domande frequenti sulla responsabilità dei consulenti e tutela del pensionato
- Come si può provare un errore del consulente? Raccogliendo tutte le comunicazioni scritte, le simulazioni alternative inviate dall’INPS, copia della pratica presentata e delle risposte del consulente. L’onere della prova spetta sempre al danneggiato.
- Quali sono gli errori più pericolosi? Oltre agli errori materiali sui dati, sono particolarmente gravi le scelte sbagliate di strategia previdenziale che non possono essere corrette dopo la liquidazione della domanda.
- Cosa fare se mi accorgo di un errore dopo la liquidazione? Si può proporre azione giudiziaria per danni patrimoniali, dopo aver raccolto le prove e chiesto una valutazione a un esperto legale.
- Quali sono i tempi di prescrizione per agire? Generalmente 10 anni dalla scoperta dell’errore, ma è consigliato agire il prima possibile.
- Il consulente deve sempre essere assicurato? La polizza RC professionale è obbligatoria: garantisce un risarcimento anche se il danno supera la capacità patrimoniale personale del consulente.
Leggi anche
- Consulente sbaglia a consigliare la pensione ed è costretto a risarcire: il tribunale di Bologna apre un precedente importante
- Lavori saltuari e contributi spezzettati: cosa succede davvero alla pensione
- Pensione, 49 anni di lavoro per oltre 700mila statali per evitare tagli all'assegno secondo studio CGIL
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra