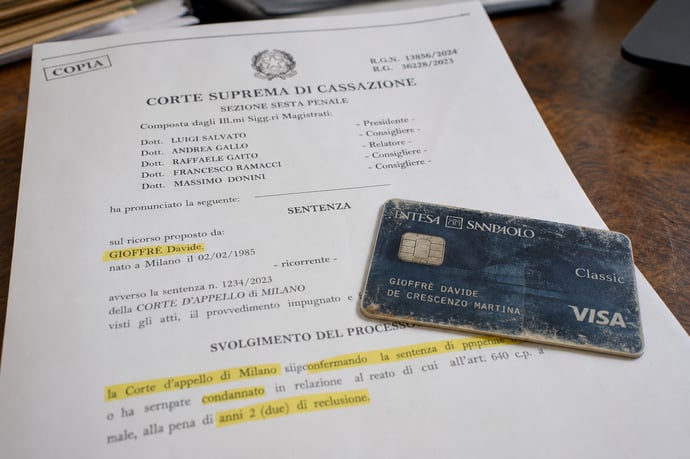
Il conto cointestato, spesso considerato sinonimo di proprietà condivisa, presenta in realtà complessità giuridiche. La Cassazione chiarisce l'effettiva titolarità delle somme.
Affidare la propria firma su un contratto bancario condiviso con partner o familiari è un atto che, nella percezione comune, sembra tradursi automaticamente nella divisione delle somme depositate. Tuttavia, la giurisprudenza e l'orientamento della Suprema Corte hanno chiarito che questa convinzione popolare poggia su presupposti privi di reale fondamento giuridico.
Nonostante l'apparenza formale, la cointestazione di un conto non configura un trasferimento immediato di titolarità delle somme in esso contenute. Gli istituti bancari riconoscono a ogni intestatario i poteri di operare sul conto, ma le dinamiche patrimoniali interne restano soggette a criteri differenti rispetto a quelli percepiti dalla maggioranza delle persone. La Cassazione, nel tempo, ha stabilito principi chiari che tutelano chi affida i propri risparmi a una gestione congiunta, ribaltando le convinzioni più diffuse secondo cui la mera presenza del proprio nome sul conto porterebbe al diritto di appropriarsi della metà delle somme.
Sempre più spesso la relazione tra contitolarità bancaria e proprietà effettiva del denaro è oggetto di controversie giudiziarie, specie in ambito familiare o successorio, ma la verità giuridica restituita dalle aule di tribunale è meno automatica di quanto si pensi: la legge e i giudici si soffermano sulla reale volontà delle parti e sulla concretezza dei movimenti di denaro, andando oltre la semplice firma sul modulo bancario.
Cointestazione bancaria: differenza tra forma e sostanza
La differenza tra l'aspetto formale della cointestazione e la realtà economica sottostante rappresenta il nodo centrale per comprendere i diritti connessi a un conto condiviso. In base all'art. 1854 c.c., verso la banca, entrambi gli intestatari risultano creditori solidali, potendo disporre liberamente delle somme presenti sul conto. Tuttavia, questo potere operativo non coincide necessariamente con la proprietà effettiva delle somme.
Spesso la cointestazione nasce da esigenze di comodità gestionale o organizzativa: ad esempio, per facilitare il pagamento di spese comuni tra coniugi, genitori e figli, o tra parenti. In questo contesto, la giurisprudenza sottolinea come l'atto di cointestare un conto bancario non sia sufficiente a provare una volontà di ripartizione patrimoniale. Il deposito di denaro resta, fino a prova contraria, nella sfera di chi materialmente ha provveduto ai versamenti, salvo che non emerga inequivocabilmente l'intenzione di voler donare il patrimonio condiviso.
Così, la forma contrattuale garantisce soltanto l'operatività del conto, mentre l'appartenenza sostanziale delle somme richiede analisi più approfondite sui rapporti tra i cointestatari. Per tale ragione, l'errore più comune consiste nell'equiparare la legittimazione ad operare con il diritto di proprietà, disattendendo il principio per cui la provenienza delle somme è la vera discriminante.
La presunzione di contitolarità e inversione onere della prova
I rapporti interni tra cointestatari sono regolati dall'art. 1298, comma 2, c.c., che enuncia il principio della presunzione legale di partecipazione paritaria delle disponibilità presenti sul conto. Tale presunzione, però, è soltanto relativa (iuris tantum) e trova il suo limite nella dimostrazione della provenienza esclusiva delle somme a uno solo dei titolari.
La Corte di Cassazione ha chiarito che chiunque intenda sostenere una posizione diversa da quella presunta dalla cointestazione, cioè, chi sostiene che le somme siano proprie, pur esistendo una titolarità congiunta, deve assumersi il carico della prova. Questa prova può avvenire attraverso presunzioni semplici, gravi, precise e concordanti (art. 2729 c.c.), come documentazione bancaria dettagliata o dimostrando la provenienza delle somme da fonti personali (stipendio, eredità, vendita di beni...).
Emblematico è il caso affrontato dalla Suprema Corte (ordinanza n. 5009/2026), ove le somme depositate su conto cointestato sono state ritenute di esclusiva appartenenza del defunto sulla base di:
- Ricostruzione dettagliata delle fonti dei versamenti;
- Squilibrio patrimoniale tra i titolari del rapporto;
- Mancanza di prove riferibili a una liberalità verso il cointestatario.
Donazione indiretta, animus donandi e divieto di trasferimenti
Nell'ambito dei rapporti tra intestatari di un conto bancario comune, la legge distingue nettamente tra comodità bancaria e volontà di donazione. La cosiddetta donazione indiretta, trasferimento patrimoniale non formalizzato ma attuato tramite un comportamento (ad esempio, il versamento di denaro sul conto condiviso), può esistere solo in presenza di un inequivocabile animus donandi (volontà liberale), da provare caso per caso.
Secondo gli orientamenti della Cassazione, non si può assimilare l'intestazione congiunta a un regalo automatico della metà delle somme: la cointestazione va letta alla luce delle intenzioni reali, supportate da atti certi e circostanze indicative. Inoltre, l'art. 771 c.c. vieta la donazione di beni futuri, impedendo che la sola apertura di un conto, su cui saranno versate somme in seguito, possa configurare una liberalità attuale.
Dunque, l'assenza di un atto scritto e, soprattutto, di elementi che provino in modo oggettivo l'esistenza del desiderio di donare, impedisce di qualificare come liberalità i versamenti effettuati successivamente alla cointestazione: le somme restano in capo a chi ne ha effettuato il deposito, salvo prova contraria. Lo stesso vale per le finalità: la cointestazione può nascere per motivi di emergenza o praticità, come offrire ad altri la possibilità di prelevare fondi solo in caso di necessità, senza alcuna volontà di trasferimento patrimoniale.
Casi concreti e implicazioni familiari e successorie
La casistica esaminata dalla giurisprudenza consente di delineare alcuni scenari tipici della vita familiare o ereditaria, offrendo strumenti per prevenire contese e malintesi tra i soggetti coinvolti:
- Genitori e figli: Spesso il genitore anziano cointesta il conto al figlio per facilitare il pagamento delle utenze o la gestione delle spese domestiche. In assenza di versamenti da parte del figlio e di prove di intenzione liberale, qualora intervengano eventi successori, le somme rimangono patrimonio del genitore, e gli altri eredi possono tutelarne la restituzione, demolendo la presunta divisione delle somme.
- Coniugi: Nella quotidianità familiare si assiste al conferimento di patrimoni distinti su un unico conto per la gestione ordinaria. In caso di separazione, se uno dei coniugi dimostra di aver apportato tutte le somme personali, il saldo rimane a questi, nonostante la cointestazione.
- Successione senza testamento: In tali situazioni, il potenziale conflitto tra gli eredi spesso ruota attorno alla divisione delle somme depositate sui conti cointestati. Le decisioni dei tribunali, come ribadito anche dall'orientamento della Cassazione, indirizzano l'asse ereditario verso una soluzione che privilegia la sostanziale appartenenza dei fondi, non la mera intestazione.
Gli effetti giuridici e fiscali sulla titolarità delle somme
Gli effetti della contitolarità bancaria si manifestano su due piani distinti: quello civilistico e quello fiscale. Civilisticamente, il saldo è presunto di appartenenza paritaria, salva diversa prova; l'accertamento della titolarità comporta conseguenze dirette nei rapporti tra eredi, coniugi, co-intestatari e in caso di controversie sulla massa ereditaria.
Laddove venga dimostrata la proprietà esclusiva delle somme, l'altro cointestatario perde ogni diritto patrimoniale sugli importi, e gli eventuali prelievi effettuati prima dell'apertura della successione possono formare oggetto di restituzione a favore della collettività ereditaria. Sotto il profilo fiscale, la presunzione della contitolarità trova riscontro anche nelle disposizioni dell'Agenzia delle Entrate e nelle circolari dell'ABI, secondo cui, in assenza di opposizione, metà della giacenza va comunque indicata in dichiarazione di successione. Tuttavia, la dimostrazione di appartenenza singola delle somme consente di ricostruire correttamente il perimetro impositivo ed evitare indebite contestazioni tributarie.
La legittimazione a operare sul conto accidentale, nel caso di deleghe formali o cointestazioni per motivi pratici, non genera automaticamente effetti sulla proprietà degli importi. In caso di controversie fiscali, il contribuente ha il diritto (e l'onere) di provare con documenti e presunzioni la reale spettanza delle somme, secondo gli artt. 32 DPR 600/1973 e 51 DPR 633/1972, spesso richiamati dalla giurisprudenza in materia.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra