La pensione anticipata a 64 anni, la nuova cosiddetta quota 100, è stata approvata in manovra finanziaria e sarà attiva dal 2027 o no? Cerchiamo di capire la verità
La pensione a 64 anni non è stata approvata: nella manovra 2027 c’è per ora soltanto un fondo per finanziare le uscite anticipate, senza regole su chi potrà usarlo. Dopo l’intesa nella maggioranza e il via libera del Consiglio dei ministri del 28 ottobre, la Lega rivendica il risultato e parla di un obiettivo raggiunto, mentre dal Mef arrivano inviti alla cautela. Ecco cosa c’è davvero nel testo, cosa resta da decidere e perché la partita non è chiusa.
Cosa è stato approvato davvero
Il Consiglio dei ministri ha approvato il 28 ottobre 2026 il disegno di legge di bilancio per il 2027, che ora passa al Parlamento. Il testo completo non è ancora pubblico e le Camere possono modificarlo fino al voto finale, di solito entro fine anno.
Sul fronte pensioni, la novità è un fondo da circa 850 milioni di euro per il 2027 destinato alla cosiddetta flessibilità in uscita, cioè all’uscita anticipata dal lavoro. Alcune ricostruzioni parlano di “qualche centinaio di milioni”: la cifra di 850 milioni è quella riportata dopo il Consiglio dei ministri, ma il testo definitivo non è ancora disponibile. Il fondo serve a coprire i costi iniziali di chi andrà in pensione prima, ma non ha un meccanismo operativo: non dice a che età si potrà uscire, con quanti anni di contributi, né con quale assegno.
Le regole, secondo le ricostruzioni, saranno definite in un provvedimento a parte, atteso a gennaio, dopo un confronto tecnico con il ministero dell’Economia e con l’Inps. Finché quel provvedimento non esiste, non c’è alcun diritto ad andare in pensione a 64 anni.
Che cosa propone Salvini: 64 anni e 36 di contributi
La proposta della Lega, rilanciata dal vicepremier e ministro dei Trasporti Matteo Salvini, è l’uscita a 64 anni di età con 36 anni di contributi. Il nome “nuova Quota 100” richiama la somma tra età e contributi, che dà appunto 100. La vecchia Quota 100, attiva tra il 2019 e il 2021, richiedeva invece 62 anni di età e 38 di contributi.
Secondo le ipotesi circolate, la misura potrebbe interessare anche chi ha iniziato a lavorare prima del 1996, oggi escluso salvo condizioni particolari. Il nodo è però il calcolo dell’assegno: tra le opzioni c’è quello interamente contributivo, che in genere produce una pensione più bassa di quella calcolata con il sistema misto. Non è chiaro se la misura sarebbe strutturale o limitata a un anno, né quanti lavoratori potrebbero accedervi.
A questo si aggiunge un’incertezza sui numeri: alcune ricostruzioni parlano di 36 anni di contributi, altre indicano che il minimo contributivo non è ancora definito e potrebbe essere di 20, 25 o più anni. Sul tavolo ci sono poi altre ipotesi, come finestre mirate per i lavori gravosi o per le donne, e un tetto minimo collegato all’assegno sociale. Nessuna è stata decisa.
Chi frena e perché
La Lega ha espresso “grande soddisfazione” per l’intesa raggiunta, anche perché aveva legato il proprio voto sulla manovra alle misure per l’uscita anticipata. Salvini ha collegato il tema ad altre priorità del partito, come l’estensione della flat tax e gli aumenti per il settore sicurezza.
Dal fronte del Mef, il ministro dell’Economia Giancarlo Giorgetti ha invitato alla cautela, ricordando i vincoli di bilancio concordati con Bruxelles: si fa quello che è possibile, nei limiti delle risorse. Sul fondo, la maggioranza si è trovata d’accordo in un vertice con la presidente del Consiglio Giorgia Meloni, Giorgetti, Salvini e Tajani. La proposta dei 64 anni, invece, è stata di fatto rinviata: la decisione è slittata a gennaio.
Il motivo del rinvio è soprattutto economico. Le risorse da trovare sono il punto più delicato, e tra le ipotesi per coprire i costi c’è un nuovo taglio all’indicizzazione delle pensioni più alte, con un modello simile a quello usato nel 2023-2024, quando la piena rivalutazione era garantita fino a quattro volte il minimo e poi scendeva per fasce. Percentuali e soglie non sono ancora definite: sarebbero più contenute, e l’impostazione dovrebbe tutelare gli assegni più bassi.
Cosa vale oggi e cosa resta in vigore
Finché non arriva una norma, restano le regole attuali. Dal 1° gennaio 2027 la pensione di vecchiaia richiede 67 anni e un mese di età, con almeno 20 anni di contributi. L’uscita anticipata ordinaria richiede 42 anni e 11 mesi di contributi per gli uomini e 41 anni e 11 mesi per le donne, a prescindere dall’età. In entrambi i casi gli scatti sono legati all’aumento della speranza di vita, e la Lega vorrebbe evitarli, ma non esiste ancora una norma.
Sul resto, Quota 103 non è stata prorogata: possono usarla solo coloro che avevano maturato i requisiti entro il 31 dicembre 2025. Opzione donna non è stata prorogata: vale solo per chi aveva i requisiti entro il 31 dicembre 2024. L’Ape sociale è in vigore fino al 31 dicembre 2026, con requisito di 63 anni e 5 mesi tra gli altri, e il governo non ha ancora detto se verrà rinnovata. Quota 41 resta una proposta politica, senza testo di legge.
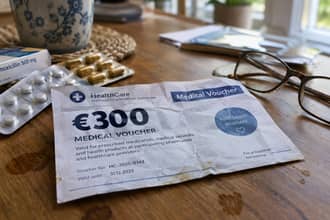
La manovra contiene anche altre misure sulle pensioni: un buono da 300 euro per gli over 75 con pensioni fino a 28.000 euro l’anno e un contributo statale di 100 euro per ogni nuovo nato da versare in un fondo pensione tramite l’Inps dal 2027.
Il calendario: cosa succede ora
Il percorso è ancora lungo. Dopo il via libera del governo, la manovra va in Parlamento, dove i partiti di maggioranza e opposizione possono presentare emendamenti: anche il fondo per le uscite anticipate potrebbe cambiare nell’importo o nelle finalità. Nelle prossime settimane è previsto un tavolo tecnico con il ministero dell’Economia e con l’Inps per capire quanti lavoratori potrebbero accedere e quanto costerebbe la misura. Solo dopo, a gennaio, dovrebbe arrivare il provvedimento con le regole.
Per questo, chi vede titoli che parlano di pensione a 64 anni già “sicura” dovrebbe leggere con attenzione: l’obiettivo politico è dichiarato, ma l’esito dipende da risorse, requisiti e dal voto delle Camere.
La verità, in sintesi
Per chi si chiede se potrà andare in pensione a 64 anni, la risposta è che oggi non è possibile e non è stato deciso nulla di definitivo. C’è un fondo da circa 850 milioni per il 2027, ma senza regole di accesso: chi potrà uscire, a quale età, con quanti contributi e con quale assegno dipenderà da un provvedimento atteso a gennaio. Se la misura vedrà la luce, potrebbe prevedere un calcolo interamente contributivo, quindi con una pensione più bassa.
Anche l’espressione “fondo pensioni” va intesa con attenzione: si tratta di un fondo di bilancio per finanziare le uscite anticipate, non di un fondo pensione complementare. Nel frattempo, chi è vicino ai requisiti attuali non deve contare sull’uscita a 64 anni, ma verificare la propria posizione contributiva sul sito dell’Inps e le regole in vigore.
Le informazioni si basano sulle ricostruzioni dell’approvazione della manovra da parte del Consiglio dei ministri del 28 ottobre 2026; i dettagli possono cambiare con l’esame del Parlamento.
Leggi anche
- Pensioni anticipate e importi: cosa succede ora dopo il fondo da 1 miliardo deciso in manovra finanziaria
- Pensioni a 64 anni e quota 100, ape sociale, opzione donna, aumenti importi da gennaio e manovra finanziaria presentata
- Pensioni anticipate, nulla o quasi in manovra finanziaria nemmeno i 64 anni e tagli da gennaio ancora possibili
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra