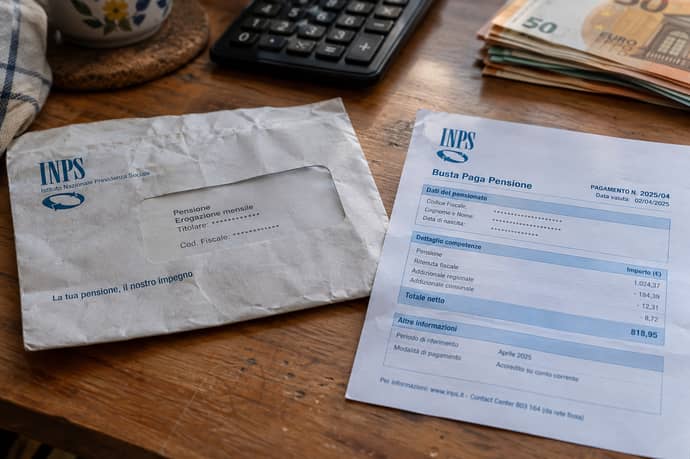
La manovra 2027 ridisegna pensioni e assegni: tra fondo previdenziale, uscita a 64 anni e Ape sociale confermata, la rivalutazione penalizza alcune fasce. Un’eccezione riguarda il bonus per chi rinvia il ritiro.
La Manovra 2027 mette da parte 850 milioni di euro l’anno per sostenere l’uscita dal lavoro: nel triennio 2027-2029 la dotazione complessiva raggiunge 2,55 miliardi. Il testo, già bollinato dalla Ragioneria generale dello Stato e trasmesso alla Camera, affida a un successivo provvedimento legislativo la definizione delle misure e delle condizioni di accesso. Intanto viene ridotta la rivalutazione degli assegni medio-alti. Per chi è vicino alla pensione c’è anche un’opzione più immediata: il bonus Giorgetti, che consente di ricevere in busta paga una parte dei contributi a carico del lavoratore.
Manovra 2027: le novità previdenziali
Il disegno di legge di Bilancio interviene su più fronti. Istituisce un fondo triennale per misure di accompagnamento all’uscita dal lavoro, proroga l’Ape sociale per il 2027 con i relativi requisiti, e modifica la perequazione, cioè l’adeguamento delle pensioni all’inflazione. Per i lavoratori prossimi alla pensione, il bonus Giorgetti può tradursi invece in una somma aggiuntiva in busta paga, se sono maturati i requisiti previsti e si sceglie di continuare a lavorare.
Le misure hanno destinatari e tempi diversi. Il fondo dovrà essere ripartito secondo regole che saranno stabilite con un successivo intervento legislativo; l’Ape sociale è già disciplinata e viene prorogata; la perequazione riguarda gli importi degli assegni. Il bonus è rivolto a chi ha raggiunto i requisiti per una forma di pensione anticipata e rinvia il pensionamento.
Per orientarsi conviene guardare separatamente a tre aspetti: le possibilità di uscita anticipata, gli aumenti annuali delle pensioni e l’eventuale incremento del netto in busta paga. Le conseguenze cambiano a seconda della misura e della posizione individuale.
Lo stanziamento per le 'future' misure per le pensioni è di 850 milioni di euro per ciascun anno dal 2027 al 2029, per un totale di 2,55 miliardi. Le risorse finanzieranno interventi che dovranno essere definiti con un successivo provvedimento legislativo.
La norma-quadro richiama misure per favorire l’uscita dal lavoro, anche a beneficio di categorie specifiche in difficoltà, e possibili interventi sugli ammortizzatori sociali. La scelta delle misure e dei criteri per distribuire i fondi sarà affidata alla norma attuativa.
La Lega presenta lo stanziamento come un primo passo verso il superamento della legge Fornero e indica tra gli obiettivi una forma di flessibilità per chi ha 64 anni e almeno 36 anni di contributi. Il partito ha prospettato una nuova versione di Quota 100, con uscita volontaria e calcolo contributivo dell’assegno. In questa ipotesi il ricalcolo potrebbe comportare un importo inferiore rispetto a quello ottenuto seguendo il percorso ordinario: la pensione sarebbe determinata sulla base dei contributi versati.
Forza Italia mette in primo piano le tutele per le persone più fragili e richiama il sostegno alle pensioni minime, alle lavoratrici e ai giovani con carriere discontinue. La proposta a 64 anni delineata dalla Lega riguarda invece un’uscita volontaria legata a requisiti di età e contribuzione. Per i lavoratori in condizioni di particolare difficoltà, il partito azzurro indica la necessità di strumenti mirati.
Il fondo potrà finanziare una o più misure. La Lega si aspetta che il passaggio attuativo avvenga a gennaio 2027; la Manovra demanda la definizione delle regole a un successivo intervento legislativo, che potrà prendere anche la forma di un disegno di legge.
Uscita a 64 anni: la proposta sul tavolo
Nel dibattito sulla Manovra sono state prospettate formulazioni diverse. Una proposta politica indica l’uscita a 64 anni con almeno 36 anni di contributi; nella discussione compare anche il ricalcolo contributivo dell’assegno. Sono gli elementi associati all’ipotesi di maggiore flessibilità finanziata attraverso il fondo.
La definizione della misura dovrà stabilire chi potrà accedere, da quando, con quale decorrenza e secondo quale formula di calcolo. A incidere sull’importo, nell’ipotesi di una pensione calcolata interamente con il metodo contributivo, sarebbero la storia assicurativa individuale, i contributi versati e i parametri di trasformazione applicabili. Per confrontare il risultato con quello del percorso ordinario servirebbe un calcolo personalizzato, dopo l’approvazione della disciplina.
La spesa previdenziale in crescita limita i margini per introdurre formule estese a platee ampie. Il Documento programmatico di finanza pubblica stima il costo delle pensioni intorno a 352 miliardi di euro nel 2026 e a 367 miliardi nel 2027, pari al 15,3% del prodotto interno lordo nel 2027. Lo stanziamento da 850 milioni l’anno è destinato a sostenere interventi selettivi.
Ape sociale confermata per il 2027
L’Ape sociale viene prorogata per il 2027. È un sostegno ponte accessibile a determinate categorie a partire da 63 anni e 6 mesi; l’anzianità contributiva richiesta varia in base alla condizione personale e lavorativa. I requisiti indicati vanno da 30 a 36 anni di contributi.
Tra i destinatari figurano disoccupati che rientrano nelle condizioni previste, caregiver, persone con invalidità e lavoratori impegnati in mansioni gravose. L’accesso dipende dall’appartenenza a una delle categorie tutelate e dal possesso dei relativi requisiti.
Per la proroga sono previsti 180 milioni di euro aggiuntivi nel 2027 e 370 milioni nel 2028. Sono inoltre programmati stanziamenti negli anni successivi, fino al 2032. L’Ape sociale è incompatibile con i redditi da lavoro dipendente o autonomo; resta ammesso il lavoro autonomo occasionale entro il limite di 5.000 euro lordi all’anno.
Chi valuta questa possibilità deve considerare insieme l’età minima e l’anzianità contributiva richiesta. La categoria di appartenenza determina quale requisito contributivo si applica. La proroga mantiene così un canale rivolto a chi si trova in condizioni di maggiore fragilità, mentre l’ipotesi di pensione volontaria a 64 anni segue criteri differenti.
Sei fasce per la rivalutazione degli assegni
Nella Manovra 2027 peggiora anche il sistema di rivalutazione pensionistica, che ripristina un meccanismo di perequazione in sei fasce, simile a quello utilizzato nel 2023. La quota di inflazione riconosciuta diminuisce al crescere dell’importo della pensione. Per i trattamenti fino a quattro volte il minimo INPS è previsto l’adeguamento pieno; oltre quella soglia, l’indicizzazione viene ridotta progressivamente.
Il calcolo fa riferimento all’importo complessivo della pensione. Per il 2027, il trattamento minimo indicato è pari a 611,85 euro mensili. Da questo valore derivano le soglie lorde dei sei scaglioni:
- Fino a 2.447,40 euro, cioè quattro volte il minimo: rivalutazione al 100%;
- oltre quattro e fino a cinque volte il minimo, fino a 3.059,25 euro: rivalutazione all’85%;
- oltre cinque e fino a sei volte il minimo, fino a 3.671,10 euro: rivalutazione al 53%;
- oltre sei e fino a otto volte il minimo, fino a 4.894,80 euro: rivalutazione al 47%;
- oltre otto e fino a dieci volte il minimo, fino a 6.118,50 euro: rivalutazione al 37%;
- oltre dieci volte il minimo, sopra 6.118,50 euro: rivalutazione al 32%.
La disciplina include meccanismi di salvaguardia per gli assegni vicini ai limiti tra gli scaglioni. Queste regole servono a contenere gli effetti del passaggio da una fascia all’altra quando la pensione supera una soglia di poco. L’importo dell’aumento dipende dall’indice d’inflazione riconosciuto per l’anno e dalla fascia applicabile al trattamento complessivo.
Come incide la stretta sugli assegni medio-alti
La riduzione delle aliquote rispetto all’indicizzazione piena interessa soprattutto le pensioni medio-alte e alte. A parità di indice d’inflazione, gli aumenti possono essere diversi: al salire dell’importo diminuisce la percentuale riconosciuta. Per gli assegni fino a quattro volte il minimo resta prevista la rivalutazione piena.
L’effetto riguarda l’aumento annuale. Per un pensionato con un assegno superiore a cinque volte il minimo, la quota d’inflazione applicata sarà inferiore al 100%; di conseguenza, la crescita dell’importo risulterà più contenuta rispetto a quella calcolata con l’indicizzazione integrale.
Il sistema a sei fasce era già stato applicato nel 2023. In quell’anno aveva prodotto risparmi per circa 2,1 miliardi di euro netti, saliti a circa 4,1 miliardi nel 2024 per effetto del trascinamento. La Corte costituzionale aveva riconosciuto la legittimità di quella disciplina in rapporto alle esigenze eccezionali di finanza pubblica. Per il nuovo intervento, il risparmio dipenderà dalle regole definitive e dal quadro economico.
La Manovra mantiene quindi l’adeguamento pieno entro quattro volte il minimo e riduce progressivamente la rivalutazione degli importi superiori. Il contenimento riguarda gli aumenti futuri dei trattamenti più elevati e contribuisce a limitare la spesa pubblica.
Bonus Giorgetti: il calcolo per chi rinvia la pensione
Il bonus Giorgetti, già noto come incentivo al posticipo del pensionamento, interessa chi ha maturato i requisiti per la pensione anticipata e decide di restare al lavoro. Il lavoratore può ricevere in busta paga la quota contributiva a proprio carico che, altrimenti, sarebbe versata all’INPS, secondo le condizioni stabilite dalla disciplina.
Il meccanismo è collegato ai requisiti per la pensione anticipata ordinaria o per quella anticipata flessibile prevista dalla normativa vigente. Per ottenere il bonus occorre aver raggiunto la soglia contributiva richiesta per una delle forme ammesse e scegliere di rinviare l’uscita. La somma trasferita in retribuzione corrisponde alla quota del dipendente.
Un esempio, solo a titolo illustrativo: con una retribuzione lorda mensile di 2.500 euro e una quota contributiva personale ipotizzata al 9,19%, la somma lorda trasferita in busta paga sarebbe di circa 230 euro al mese. L’importo effettivo cambia in base alla retribuzione imponibile e all’aliquota applicata al lavoratore; il netto è più basso per effetto della tassazione.
Il bonus aumenta il reddito disponibile nel breve periodo. Per chi rimane in servizio proseguono anche i versamenti previsti dalle regole previdenziali applicabili. Prima di scegliere è utile confrontare il netto aggiuntivo atteso con la pensione futura e con il periodo per cui si intende continuare a lavorare.
Il bonus in busta paga, il confronto con le altre misure e cosa potrà cambiare con il nuovo Fondo
Per chi possiede già i requisiti, il bonus Giorgetti può essere richiesto senza attendere la definizione di una nuova formula di uscita. La convenienza varia da caso a caso: l’importo aggiuntivo mensile va considerato insieme alla pensione attesa e al trattamento fiscale.
Il confronto con la rivalutazione ridotta riguarda situazioni differenti. Un pensionato con un assegno medio-alto riceve un aumento più contenuto rispetto all’inflazione; un lavoratore che rinvia il pensionamento può invece ottenere in busta paga la quota contributiva personale. Nel primo caso cambia l’adeguamento dell’assegno, nel secondo viene incentivata la permanenza al lavoro.
Rispetto alla pensione volontaria a 64 anni prospettata dalla Lega, il bonus segue una direzione opposta: premia chi rinvia l’uscita, mentre l’ipotesi di flessibilità consentirebbe di lasciare prima il lavoro, al ricorrere di requisiti specifici e con un eventuale calcolo contributivo. Il lavoratore può così mettere a confronto il reddito immediato, la durata della permanenza in servizio e la prestazione pensionistica attesa.
La cifra dell’esempio è una simulazione basata su una retribuzione e un’aliquota ipotetiche. Per una scelta concreta contano l’imponibile previdenziale, il requisito maturato, la posizione assicurativa e la tassazione applicabile. Il beneficio consiste nella quota contributiva personale che viene riconosciuta in busta paga.
Solo con le risorse del nuovo Fondo qualcosa per le pensioni potrebbe, auspicabilmente, cambiare. Ma la sua destinazione sarà stabilita dal successivo provvedimento legislativo. La Lega indica gennaio 2027 come orizzonte per definire la flessibilità a 64 anni; la norma prevede che le regole possano arrivare anche attraverso un disegno di legge. Sarà quel passaggio a stabilire se le risorse andranno a una pensione volontaria con calcolo contributivo, a interventi per lavoratori fragili o a una combinazione delle due soluzioni.
Leggi anche
- Pensioni, chi ci perde e chi ci guadagna con taglio a gennaio e riduzione tasse Irpef: le 5 diverse simulazioni
- Taglio agli aumenti delle pensioni a gennaio ufficiale in manovra per finanziare riduzione Irpef temporanea
- Pensione anticipata a 64 anni e nuova Quota 100, per Salvini è sicura, altri frenano: chi ha ragione e perchè
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra