Rendimento Btp decennale al 4,50%, il livello più alto da 3 anni: cosa significa per chi li ha o li vuole comprare
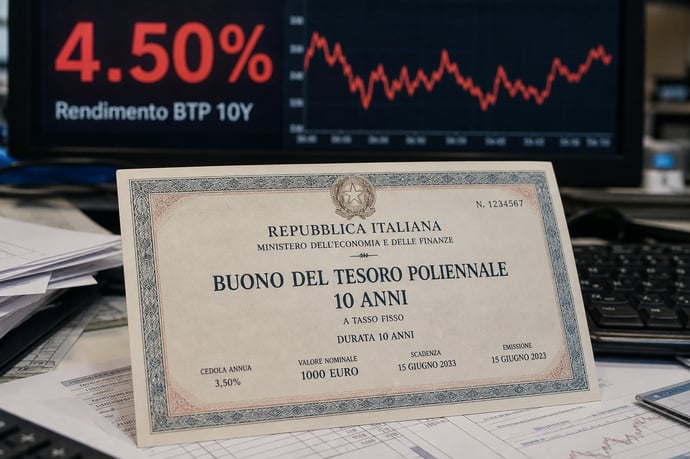
Il rendimento del BTp decennale sale al 4,50% e lo spread resta sotto controllo: ecco cosa cambia per chi possiede titoli, valuta l’acquisto e deve considerare prezzi, cedole e rischi.
Il Btp decennale benchmark ha aperto al 4,50%, in lieve aumento rispetto al 4,49% della chiusura precedente. Il livello arriva dopo il 4,49% registrato al termine della seduta del 23 settembre 2026, quando il rendimento era salito dal 4,33% del giorno prima, e rappresenta il valore più alto degli ultimi tre anni. All’apertura lo spread tra Btp e Bund tedeschi decennali è rimasto a 95 punti base, dopo essere salito dagli 88 punti della seduta precedente.
Per chi cerca un investimento a reddito fisso, il numero può sembrare subito interessante. Ma un rendimento più alto, sul mercato obbligazionario, nasce di norma da un prezzo più basso dei titoli già in circolazione. La stessa variazione, quindi, può creare un punto d’ingresso per chi compra e ridurre il valore di mercato dei Btp posseduti da chi deve venderli prima della scadenza.
Perché il rendimento dei Btp è salito
Prezzo e rendimento di un titolo di Stato si muovono in direzioni opposte. Quando gli investitori vendono obbligazioni, le quotazioni scendono; per convincere nuovi compratori a entrare, il rendimento richiesto sale. Il decennale italiano si è mosso dentro una fase di vendite sui mercati obbligazionari, mentre l’attenzione si è concentrata sull’inflazione e sulle prossime decisioni sui tassi ufficiali.
Tra le pressioni emerse nelle ultime sedute c’è anche il rincaro dell’energia. Un petrolio più caro può trasferirsi ai prezzi e alimentare l’inflazione. A quel punto il mercato può cominciare a scontare tassi elevati più a lungo.
Per l’area euro, una simile prospettiva rende meno probabili, oppure rinvia, eventuali tagli dei tassi da parte della Banca centrale europea. Le nuove emissioni devono perciò offrire condizioni più competitive per attirare capitale.
Conta anche la quantità di titoli pubblici immessa sul mercato. Gli Stati finanziano i disavanzi collocando debito; se l’offerta aumenta e la domanda non cresce allo stesso ritmo, i prezzi possono indebolirsi. Nel caso italiano pesa poi la valutazione del rischio sovrano, vale a dire la remunerazione domandata da chi presta denaro allo Stato per un periodo lungo.
Cedola, prezzo e rendimento a scadenza
Lo spread è la differenza tra il rendimento del Btp italiano e quello del Bund tedesco con la medesima durata. Il dato di apertura, 95 punti base nel 2026, corrisponde a 0,95 punti percentuali. Non dice da solo se il Btp sia conveniente: indica soprattutto quanto rendimento in più il mercato richiede rispetto al riferimento tedesco.
Nella seduta precedente si era osservato un movimento definito flight-to-quality, cioè lo spostamento degli investitori verso attività considerate più sicure. Il Bund aveva beneficiato di questa ricerca di qualità. Il Btp decennale, invece, aveva subito una pressione maggiore e il differenziale era passato da 88 a 95 punti base, anche se il rendimento italiano era aumentato in modo più netto.
Il dato va comunque affiancato ai rendimenti assoluti. Lo spread può restare fermo mentre salgono sia i Btp sia i Bund; può anche aumentare perché i titoli italiani perdono più terreno di quelli tedeschi. Una distanza contenuta non cancella il rischio di tasso, le questioni legate alla sostenibilità del debito o i problemi di liquidità che possono emergere sul mercato.
La cedola è l’interesse periodico stabilito dalle condizioni dell’emissione. Il prezzo, invece, è la somma necessaria per comprare il titolo sul mercato. Nel rendimento a scadenza entrano entrambi: le cedole future, il prezzo pagato, il rimborso del capitale a 100 e il tempo che manca al rimborso. Vanno considerati anche i costi dell’operazione.
Da qui deriva una distinzione che spesso crea confusione. Un Btp con cedola nominale relativamente bassa può offrire un rendimento a scadenza superiore alla cedola se viene acquistato sotto 100. Il risultato comprende infatti anche la differenza tra il prezzo d’acquisto e i 100 euro rimborsati per ogni 100 di valore nominale.
Se invece il titolo viene comprato sopra 100, il rendimento effettivo si riduce: alla scadenza il capitale restituito sarà comunque pari a 100 per ogni 100 di valore nominale.
Il 4,50% del benchmark non significa, dunque, che tutti i Btp decennali paghino una cedola del 4,50%. Si tratta del rendimento di mercato riferito a una specifica emissione e al suo prezzo. Un titolo già presente in portafoglio può avere condizioni differenti, così come può essere diverso il rendimento ottenibile acquistando un’altra scadenza.
Un esempio pratico per chi compra oggi
Si può usare un esempio puramente matematico. Un Btp ha un valore nominale di 1.000 euro, una cedola annua del 2% e un prezzo d’acquisto di 900 euro. Le cedole lorde annuali ammontano a 20 euro. Se l’investitore mantiene il titolo fino al rimborso, incassa le cedole e riceve anche 1.000 euro di capitale. Rispetto ai 900 euro inizialmente pagati, il guadagno lordo sul capitale è quindi di 100 euro, senza considerare costi e altre componenti fiscali.
Il rendimento effettivo supera il 2% proprio perché il titolo è stato comprato sotto la pari. Non basta però dividere 20 per 900. Il calcolo deve distribuire nel tempo anche il recupero dei 100 euro e tenere conto degli anni che mancano alla scadenza. Il rendimento pubblicato dal mercato incorpora questa logica.
Il rendimento netto dipende dalla tassazione e dalle commissioni applicate dall’intermediario. Per i titoli di Stato italiani vale in generale l’aliquota agevolata prevista per i redditi dei titoli pubblici, pari al 12,5%.
Il risultato finale può cambiare in funzione del prezzo pagato, della durata residua, delle commissioni di acquisto e custodia, del metodo di calcolo usato dall’intermediario e della posizione fiscale dell’investitore. Per arrivare a un numero netto preciso servono quindi i dati dell’emissione concreta.
Chi possiede già un Btp
Chi conserva un Btp fino alla scadenza continua a ricevere le cedole previste e, in assenza di eventi che impediscano il rimborso, il valore nominale stabilito. Il rialzo dei rendimenti di mercato non cambia automaticamente la cedola prevista dal contratto. Cambia, però, il prezzo al quale il titolo può essere venduto prima della scadenza.
Quando i rendimenti aumentano, il prezzo tende a scendere. Le cedole di un’obbligazione già emessa diventano infatti meno attraenti rispetto a quelle offerte dai nuovi titoli. La perdita si concretizza se il possessore vende a un prezzo più basso di quello d’acquisto; finché il Btp resta in portafoglio, si tratta invece di una variazione del valore di mercato, non necessariamente di una perdita definitiva.
La sensibilità non è uguale per tutte le emissioni. Un titolo con durata residua lunga e cedola bassa risente di più delle variazioni dei tassi. La misura tecnica di questa esposizione è la duration: quanto più è elevata, tanto maggiore può essere la variazione del prezzo provocata da un determinato movimento dei rendimenti.
Acquistare ora o scegliere una durata diversa
Un rendimento decennale vicino al 4,50% può interessare chi dispone di liquidità che non servirà nel breve periodo e accetta l’idea di arrivare al rimborso. Dieci anni, però, sono un vincolo. Il capitale resta esposto a nuove variazioni dei tassi e il prezzo di mercato può scendere ancora se i rendimenti continuano a salire. In caso di calo dei rendimenti, la direzione sarebbe opposta e il titolo potrebbe beneficiare di un aumento del prezzo.
Le scadenze brevi riducono di norma la sensibilità ai tassi e permettono di riottenere il capitale prima. In cambio possono offrire un rendimento più basso e costringere a reinvestire il denaro quando il titolo arriva a scadenza.
I Bot non pagano una cedola periodica. Il rendimento deriva dalla differenza tra il prezzo d’acquisto e il rimborso e, avendo durata breve, possono adattarsi a chi vuole parcheggiare temporaneamente la liquidità. Non rispondono invece allo stesso obiettivo di chi intende bloccare un rendimento per dieci anni.
Una strada intermedia è distribuire gli acquisti su più scadenze. L’approccio a scaletta limita il rischio di concentrare tutto il capitale su un solo punto della curva dei rendimenti: una quota arriva a rimborso prima, mentre un’altra mantiene un orizzonte più lungo. La strategia non elimina né le perdite temporanee né il rischio legato all’emittente.
Il rischio di tasso è il primo elemento da considerare, soprattutto quando la scadenza è lontana. C’è poi il rischio di credito, o rischio sovrano. Il rendimento aggiuntivo rispetto al Bund remunera anche la percezione del rischio associato allo Stato italiano, senza costituire una previsione certa di mancato rimborso.
Resta il rischio d’inflazione. Una cedola fissa conserva lo stesso importo nominale, ma può perdere potere d’acquisto se i prezzi aumentano più rapidamente del previsto. I titoli indicizzati, come i Btp Italia, collegano alcune componenti alla dinamica dei prezzi secondo le regole fissate dall’emissione. Hanno però caratteristiche differenti dai Btp ordinari e non sono loro sostituti perfetti.
La liquidità indica quanto sia facile vendere un titolo a un prezzo vicino a quello teorico. In una fase di tensione, lo spread tra denaro e lettera può allargarsi e il prezzo effettivamente ottenibile può risultare meno favorevole. Sul risultato incidono anche le commissioni di negoziazione, i costi di custodia e la fiscalità.
Leggi anche
- Rendimento Btp decennale a 4,50%, il livello più alto da 3 anni: cosa significa per chi li ha o li vuole comprare
- Tre BTP all'asta il 24 settembre: i rendimenti ma soprattutto capire se proteggersi da inflazione o puntare al breve
- Btp, Bot e obbligazioni con l'aumento dei debiti personali sono più a rischio perdite pur se considerati investimenti sicuri

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra