Rottamazioni e sanatorie fiscali decadute comportano pesanti conseguenze: dal ritorno al debito integrale a nuove sanzioni. Vengono inoltre introdotti maggiori controlli e stretti limiti per chi non riesce a rispettare le nuove regole.
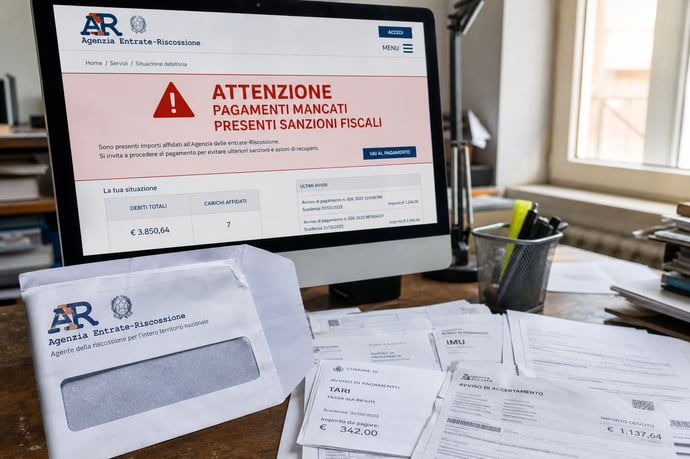
Chi ha saltato anche una sola rata delle definizioni agevolate della rottamazione quater e salterà la quinquies rischia di essere esposto a nuovi e più incisivi controlli degli enti fiscali. Il venir meno dei benefici di rottamazioni e sanatorie fiscali rappresenta infatti molto più di una semplice perdita di agevolazioni: si traduce nell’immediato ripristino dell’intero debito, incremento di sanzioni, e recupero accelerato dei crediti.
L’autorità fiscale, forte di strumenti sempre più digitalizzati e interconnessi, ha potenziato le verifiche e le attività di riscossione verso chi è decaduto dalle rottamazioni, con impatti che possono estendersi a tutti i patrimoni e i rapporti bancari dei contribuenti. I margini di tolleranza risultano ridotti e le possibilità di regolarizzazione, se non si rispettano i termini, sono drasticamente limitate.
In questo nuovo scenario, ignorare o sottovalutare gli effetti della decadenza significa esporsi a conseguenze rilevanti, che interessano famiglie, imprese e professionisti. Comprendere con precisione i limiti, le regole attuali e le tutele praticabili rappresenta oggi una necessità strategica per prevenire errori, evitare azioni esecutive e ridurre al minimo i rischi da controlli fiscali.
Le nuove regole sulle rottamazioni: tempistiche, limiti e procedure 2026
Il quadro attuale delle definizioni agevolate è radicalmente cambiato con le ultime novità normative. La recente conversione del DL Fiscale n. 38/2026 ha ridefinito tempi, limiti e modalità di adesione alle sanatorie sulle cartelle, con particolare attenzione alla cosiddetta rottamazione quinquies introdotta per i carichi affidati ad Agenzia delle Entrate-Riscossione (AdER).
Le principali innovazioni riguardano le tasse locali (IMU, TARI, multe comunali) e i debiti regionali a ruolo, i quali possono accedere ad un percorso di pagamento agevolato, ma solo per carichi relativi all’arco temporale dal 1° gennaio al 31 dicembre 2023. Ogni ente locale può decidere se aderire o meno alla nuova rottamazione: la delibera di partecipazione deve essere pubblicata entro il 30 giugno, mentre la comunicazione formale all’AdER va inviato entro il 15 giugno dello stesso anno.
AdER centralizza la procedura: da metà settembre i cittadini possono consultare online l’elenco dei carichi rottamabili nella propria area riservata. La domanda va trasmessa tra il 16 settembre e il 31 ottobre 2026, esclusivamente tramite il portale AdER. Entro il 31 dicembre, ciascun contribuente riceverà una comunicazione dettagliata dell’importo dovuto, con l’indicazione precisa delle somme, modalità e rate disponibili.
I benefici della rottamazione sono significativi: pagamento della sola quota capitale, senza sanzioni, interessi e aggio, salvo eccezioni per alcune violazioni amministrative non tributarie. È confermata la rateizzazione fino a 54 rate bimestrali con scadenze fisse, ma attenzione: il mancato o tardivo pagamento provoca immediata decadenza e ripristino integrale degli oneri originari.
- Scadenze e tempistiche principali 2026:
- Enti locali: delibera di adesione entro il 30 giugno.
- Comunicazione all’AdER entro il 15 giugno da parte degli enti.
- Dal 15 settembre: prospetto online dei debiti rottamabili per i cittadini.
- Domande presentabili dal 16 settembre al 31 ottobre 2026, solo online.
- Comunicazione degli importi dovuti entro il 31 dicembre 2026.
- Prima rata in scadenza il 31 gennaio 2027; successive a scadenza bimestrale.
Ecco una tabella riassuntiva per una consultazione rapida:
| Lasso temporale cartelle | 1 gennaio - 31 dicembre 2023 |
| Delibera enti locali | Entro 30 giugno 2026 |
| Periodo presentazione domanda | 16 settembre - 31 ottobre 2026 |
| Prima rata | 31 gennaio 2027 |
| Numero massimo rate | 54 (bimestrali) |
| Tolleranza pagamenti | 5 giorni |
Errori frequenti da evitare:
- Dimenticanza delle scadenze (assenza di proroghe, salvo la tolleranza minima).
- Pagamento di importi insufficienti anche di pochi euro: comporta comunque decadenza.
- Mancata consultazione del proprio prospetto nella piattaforma AdER.
- Riporre fiducia in future aperture straordinarie: nessun automatismo di "riammissione" per i decaduti.
Conseguenze della decadenza: ritorno al debito pieno, sanzioni, controlli e azioni dell’Agenzia delle Entrate-Riscossione
Il fenomeno della decadenza dalle rottamazioni e dalle sanatorie fiscali produce effetti immediati per chi non riesce a regolarizzare le proprie posizioni entro i rigidi termini imposti dalla legge.
A partire dal primo giorno successivo alla scadenza non rispettata o al pagamento insufficiente:
- tutta la riduzione accordata decade;
- il debito originario viene ripristinato per intero, comprensivo di sanzioni, interessi e aggio;
- l’Agenzia delle Entrate-Riscossione avvia immediatamente le classiche azioni di recupero coattivo: pignoramenti su conti correnti ma anche pignoramento su stipendi, pensioni, crediti verso terzi e iscrizione di fermi amministrativi su beni mobili e ipoteche;
- riprendono a maturare sanzioni e interessi secondo le percentuali ordinarie di legge;
- il contribuente può essere incluso in elenchi per i controlli qualificati ad alto rischio evasione, con possibili verifiche a tappeto sul patrimonio.
Sono preclusi nuovi benefici o dilazioni agevolate sugli stessi carichi. Le possibilità di rateizzazione ordinaria restano, ma a condizioni meno favorevoli e spesso solo previa verifica della situazione reddituale.
Il soggetto decaduto si trova spesso a dover affrontare l’intero debito in tempi più stretti, esponendosi al rischio di iscrizione nei registri dei crediti non esigibili, con conseguenze negative sulla reputazione finanziaria e sulla possibilità di accesso al credito.
L’impatto va oltre il semplice debito tributario e può estendersi ad altri rapporti giuridici:
- blocco della compensazione tra crediti e debiti fiscali (non sarà possibile compensare crediti fiscali in presenza di ruoli non pagati in decadenza);
- impossibilità di rilasciare certificati di regolarità fiscale (condizione spesso richiesta per partecipare a bandi, concorsi, gare d’appalto o percepire bonus pubblici);
- iscrizione automatica a elenchi di inadempienza, con rischi di controlli mirati da parte dell’Agenzia delle Entrate.
Anche la speranza in future riaperture di termini per i decaduti da precedenti rottamazioni non trova riscontro: il legislatore ha escluso nuove procedure di riammissione per chi è già decaduto negli anni 2025-2026, confermando la regola della tassatività e della tempestività nei pagamenti.
- Cosa fare concretamente se si rischia la decadenza:
- Monitorare costantemente il sito AdER e la propria area personale.
- Controllare puntualmente le scadenze e conservare tutte le ricevute di pagamento.
- In caso di impossibilità di versare, valutare appena possibile una rateizzazione ordinaria prima che scadano i termini agevolati.
- Verificare con un professionista la propria posizione fiscale e documentale.
Leggi anche
- Decaduti rottamazioni e sanatorie fiscali: maggiori controlli fiscali e limiti per chi non è riuscito a pagare rate
- 730 2026 precompilata: i problemi più frequenti riscontrati finora e soluzioni
- Rottamazione quinquies Imu, Tari, multe auto: Roma si aggiunge ai Comuni che aderiscono. Ecco la lista aggiornata


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra