Decurtazione pagamenti per partite iva con debiti fiscali da fatture con lo Stato dal 15 giugno: chiarimenti e spiegazioni Ragioneria
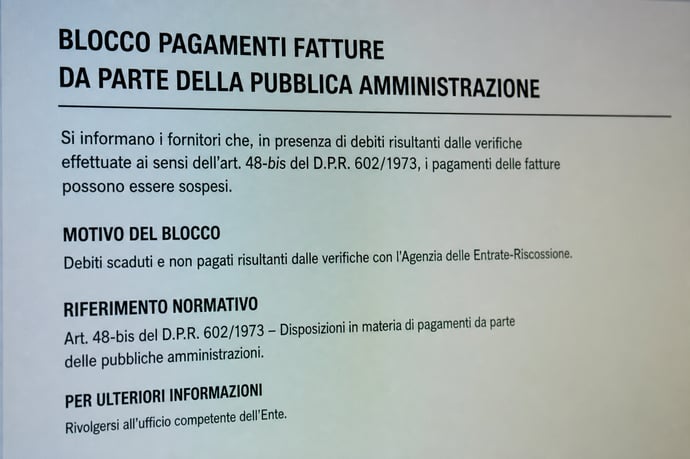
Dal 15 giugno le partite IVA che devono riscuotere crediti dalla Pubblica Amministrazione rischiano la decurtazione dei pagamenti in presenza di debiti fiscali: come funziona la verifica, quali sono gli obblighi e gli errori da evitare.
Dal 15 giugno scatta un cambio drastico nella gestione dei compensi della Pubblica Amministrazione: le partite IVA, professionisti e collaboratori, si trovano di fronte a verifiche fiscali elettroniche obbligatorie su ogni pagamento superiore a 5.000 euro. Il rischio concreto di veder decurtata la propria parcella, o addirittura bloccata, in caso di morosità fiscale, trasforma la fatturazione pubblica in un terreno complesso e ad alta tensione. Chi non si adegua rischia prelievi forzosi, liquidità ridotta ed esclusione dalle prestazioni future.
La Ragioneria dello Stato ha chiarito, con chiare disposizioni tecniche e normative, come la nuova misura rappresenti uno strumento per consolidare il gettito fiscale recuperando somme inevase, ma anche un passaggio che impatterà direttamente sul flusso di cassa della libera professione. Molti operatori del settore segnalano incertezze interpretative e paura di errori, aggravate dalla varietà degli incarichi coinvolti – non solo consulenze ma anche progettazione, incarichi legali, direzioni di lavori e rappresentanze.
Questo cambiamento stravolge l’operatività quotidiana dei fornitori della PA: non solo avvocati e commercialisti, ma anche ingegneri, architetti, artigiani e qualsiasi collaboratore che riceva retribuzioni da enti pubblici o soggetti finanziati dallo Stato. Le novità non si limitano ai crediti fiscali: ogni debito esattoriale non regolarizzato può condurre all’attivazione automatica del prelievo.
Un quadro che impone attenzione massima: la gestione dei carichi fiscali pregressi deve essere pianificata con scrupolo e conoscenza dettagliata della normativa.
Come funziona la verifica di morosità fiscale della Pubblica Amministrazione: procedura, soggetti coinvolti e normativa aggiornata
L’introduzione della verifica di morosità fiscale a carico dei beneficiari di pagamenti pubblici rappresenta uno snodo cruciale nella lotta all’evasione fiscale. La disciplina, che entra in vigore dal 15 giugno 2026, impone precise regole procedurali, coinvolgendo una vasta platea di soggetti e modificando la routine operativa negli uffici della PA e per i professionisti.
Chi è interessato dalle nuove regole:
- Tutte le pubbliche amministrazioni centrali e locali
- Enti pubblici economici e soggetti assimilati, ove obbligati alla verifica
- Collaboratori e professionisti con partita IVA, su qualsiasi incarico finanziato da fondi pubblici
- Organi di revisione e consulenti incaricati di pagamenti pubblici.
- Ogni pagamento superiore a 5.000 euro è soggetto a verifica preventiva.
- Tutte le tipologie di incarico, comprese consulenze, progettazioni, direzione lavori, incarichi legali, attività di rappresentanza e compensi da collaborazioni coordinate.
- I pagamenti possono provenire direttamente dalla PA o da soggetti diversi (ad es. aziende concessionarie che erogano compensi "a carico dello Stato").
- Nessuna deroga per provenienza o natura giuridica dell’incarico: la verifica si applica a qualsiasi causale che superi la soglia economica, indipendentemente dalla tipologia di prestazione.
- Ricezione della fattura o dell’atto di liquidazione: la struttura pubblica, in fase di predisposizione del pagamento, richiede il controllo di eventuali debiti esattoriali dell’incaricato.
- Interrogazione elettronica all’Agenzia delle Entrate – Riscossione (AdER): ogni PA o ente deve effettuare, in via telematica, una verifica puntuale circa la posizione del creditore nei confronti del fisco, relativamente a cartelle di pagamento, avvisi, ruoli esecutivi, anche pregressi.
- Riscontro immediato dall’AdER: il sistema fornisce in tempo reale l’esito della verifica. Se il collaboratore risulta adempiuto non accade nulla e il pagamento viene processato normalmente.
- Nelle ipotesi di morosità emergente: il pagamento può essere bloccato parzialmente o totalmente. Il prelievo forzoso copre l’importo necessario a saldare, nei limiti della somma dovuta, il debito fiscale notificato e non ancora regolarizzato.
| Normativa di riferimento | Articolo 48-bis del DPR 602/1973, mod. da Legge 88/2026 – Nuovi chiarimenti Ragioneria Stato Circolare 24/2026 |
| Limite operativo | Ogni pagamento superiore a 5.000 euro; nessuna esclusione soggettiva o oggettiva per tipologia di prestazione |
| Modalità verifica | Obbligo utilizzo piattaforma digitale AdER per tutte le amministrazioni, con risposta elettronica immediata |
Questioni tecniche e dati:
- La morosità rilevante è quella risultante da “cartelle esattoriali notificate e non definite”: il semplice contenzioso in corso, senza iscrizione a ruolo o pendenza di pagamento, non si traduce in prelievo.
- Valgono anche i debiti rateizzati, ma sono esclusi se regolarmente onorati secondo piano AdER.
- Tutte le amministrazioni sono obbligate a conservare i risultati delle verifiche, a disposizione per controlli successivi, l’omissione espone a responsabilità amministrativa e patrimoniale.
- Le casistiche più ricorrenti nel triennio 2023-2026 hanno visto, secondo dati AdER, oltre il 6% dei pagamenti sopra soglia subire decurtazioni totali o parziali per la presenza di debiti fiscali rilevati telematicamente.
- La digitalizzazione della verifica elimina i margini di errore umano e riduce i tempi di pagamento, pur aumentando la tensione sugli inadempienti.
- Le partite IVA non correttamente informate o che sottovalutano la novità possono trovarsi all’improvviso nella condizione di dover agire su debiti risalenti, anche minimi, senza alcuna notifica preventiva da parte del datore pubblico.
- Nessuna sospensiva automatica: la volontà di contestare il debito va esercitata prima della richiesta di pagamento, altrimenti il prelievo scatta automaticamente.
- Mancata verifica autonoma della propria posizione fiscale prima di inviare fattura per saldo parcella;
- Errata visualizzazione dei debiti sospesi, specie in caso di rateizzazioni multiple o in corso di sanatoria;
- Affidamento su comunicazioni incomplete o generiche da parte di studi professionali terzi, che non segnalano pendenze in tempo utile;
- Ignoranza delle nuove finestre di "rottamazione quater e quinquies", con perdita di opportunità di sanare debiti a condizioni agevolate prima dell’attivazione della verifica PA.
Cosa comporta la decurtazione dei pagamenti: obblighi, errori comuni e azioni pratiche per evitare il blocco della parcella
L’adozione integrale della decurtazione automatica dei pagamenti ai titolari di partita IVA inadempienti determina una serie di effetti diretti per tutti i soggetti che operano con la Pubblica Amministrazione e con soggetti a finanziamento pubblico. La regola: quando viene riscontrato un debito esattoriale superiore a 5.000 euro, la somma dovuta al collaboratore viene “trattenuta” fino a concorrenza del debito, e trasferita a copertura delle pendenze fiscali.Principali obblighi per professionisti e PA:
- Verificare periodicamente la propria situazione fiscale utilizzando piattaforme digitali dedicate (es. area riservata Agenzia delle Entrate-Riscossione)
- Predisporre correttamente le dichiarazioni e i pagamenti evitando l’insorgenza di nuove cartelle esattoriali non sanate
- Documentare eventuali rateizzazioni e mantenere la regolarità per non risultare morosi al momento della verifica PA
- Mantenere traccia scritta di tutti i pagamenti e delle posizioni rateali attive, archiviando le ricevute dei versamenti periodici.
- Invio di fatture senza aver sanato posizioni debitorie pregresse, specie su somme inferiori alla soglia minima di attenzione
- Mancata comunicazione alla PA di una regolare rateizzazione in corso, causando un errato blocco del pagamento
- Fidarsi esclusivamente di estratti conto o comunicazioni cartacee, senza verifica digitale aggiornata in tempo reale
- Lasciare scadere le rate di rottamazione o di piani “quater” e “quinquies”, con la conseguente decadenza da ogni agevolazione e immediato ripristino degli effetti delle vecchie cartelle esattoriali.
| Situazione | Effetto sulla parcella | Possibile soluzione preventiva |
| Debito fiscale oltre 5.000 euro, non rateizzato | Ritenuta automatica fino a concorrenza dell’importo | Regolarizzare la posizione, chiedere rateizzazione o aderire a misure agevolate entro tempi utili |
| Rateizzazione attiva MA salto rata | Scatta comunque il blocco, decadenza benefici | Pianificare alert digitali su scadenze e pagamenti |
| Debito sanato ma dati non aggiornati | Possibile sospensione fino all’aggiornamento banca dati | Inviare prova pagamento a PA e AdER tempestivamente |
Azioni pratiche suggerite dagli esperti per evitare il blocco o la decurtazione automatica:
- Monitoraggio continuo tramite l’area digitale di AdER; utilizzo dell’applicazione Equiclick per ricevere notifiche in tempo reale sugli stati dei debiti e delle scadenze
- Gestione puntuale dei piani personalizzati di rateizzazione (“ContiTu”), selezionando in modo mirato le cartelle da saldare
- Utilizzo dei servizi di notifica via SMS/email previsti dalla PA e dall’AdER per essere subito informati su eventuali scarti, sospensioni o blocchi dei pagamenti
- Verifica che tutti i moduli di pagamento siano aggiornati e conformi, evitando errori di procedura nella presentazione delle domande di saldo o rottamazione
- In caso di decurtazione imprevista, richiedere immediato riscontro documentale da AdER e dalla PA pagante, per correggere potenziali errori di alimentazione dei dati
- Affidarsi a consulenti fiscali esperti per la pianificazione e la composizione delle proprie pendenze, soprattutto in presenza di posizioni complesse e multi-cartella
- Verifica preventiva della posizione almeno una volta al mese presso il portale istituzionale;
- Archiviazione digitale delle ricevute di pagamento e rateizzazione
- Utilizzo sistematico di piattaforme digitali per lo scambio di documenti con le stazioni appaltanti e le amministrazioni committenti
- Attenzione massima alle nuove normative di “rottamazione quater” e “quinquies” che permettono di sanare debiti risalenti con riduzione di interessi, sanzioni e aggio di riscossione
- Puntuale aggiornamento sulle circolari della Ragioneria Stato e sulle evoluzioni della normativa fiscale tramite fonti ufficiali.
Leggi anche
- Decurtazione pagamenti per partite iva con debiti fiscali da fatture con lo Stato dal 15 giugno: chiarimenti e spiegazioni Ragioneria
- Rimborsi 730 2026 con debiti fisco e cartelle non pagate al via il blocco quest'anno (forse)
- Possibili miglioramenti ancora su pignoramenti e tutele, mentre emendamenti rottamazioni quater e quinquies bocciati
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra