La nuova detassazione al 5% in busta paga, attiva da giugno 2026 secondo la circolare n. 2/E/2026, introduce importanti novità per chi ne beneficia, le modalità di calcolo e la gestione degli arretrati, con un focus su errori e casi pratici.
Siamo di fronte a una svolta normativa che, a partire da giugno 2026, impatta direttamente la busta paga di migliaia di lavoratori: la nuova tassazione agevolata sugli incrementi retributivi previsti dai contratti collettivi nazionali di lavoro. La recentissima circolare n. 2/E/2026 dell’Agenzia delle Entrate ha sciolto dubbi applicativi, offrendo finalmente un quadro chiaro e operativo sull’agevolazione del 5%.
Le incertezze erano numerose: chi può usufruirne, come si applica rispetto all’IRPEF tradizionale, cosa succede agli arretrati. I lavoratori e le aziende temevano errori gestionali, rischi di contestazioni fiscali, confusione tra vecchio e nuovo regime. Ora le regole sono definitive, ma bisogna comprendere bene modalità e confini dell’agevolazione per non incappare in errori o perdere vantaggi fiscali rilevanti.
L’applicazione della detassazione al 5 percento riguarda specifici incrementi retributivi dei CCNL siglati dopo il 2023. Attenzione, non tutte le categorie o lavoratori possono accedervi: sono previste condizioni stringenti sia per il tipo di aumento, sia per il reddito totale del dipendente.
Chi beneficia della detassazione straordinaria al 5% e come viene applicata: destinatari, calcoli e gestione degli incrementi retributivi arretrati
La detassazione straordinaria al 5% rappresenta una significativa novità per il sistema retributivo dei dipendenti privati italiani nel 2026. Il meccanismo agevolativo trova applicazione solo se si rispettano tre requisiti essenziali:
- Incremento retributivo riconosciuto da CCNL sottoscritti dopo il 2023
- Dipendente privato (restano esclusi comparti pubblici e altre specifiche categorie)
- Reddito complessivo annuo 2025 non superiore a 33.000 euro
La chiave di volta dell’intera disciplina è proprio l’annualità di riferimento del reddito: solo se nell’annualità precedente l’incremento non si supera il tetto previsto, il datore di lavoro applica l’aliquota agevolata del 5% sulle tranche di aumento.
- Esempio applicativo (settore metalmeccanico): un lavoratore con reddito 2025 di 29.000 euro, il cui CCNL prevede un aumento di 27 euro da giugno 2025 e di 53 euro da giugno 2026. Dal gennaio al maggio 2026 saranno oggetto di detassazione solo i 27 euro mensili di incremento (che nel 2025 non sono già stati soggetti a detassazione in quanto diritto maturato dopo il rinnovo ma percepito come arretrato). Da giugno 2026, la base agevolata sarà l’intera quota di 80 euro (27 + 53 euro).
- Relazione fra arretrati e tassazione 5%: le somme riferite ad anni precedenti ma corrisposte nel 2026 (arretrati su aumenti già maturati dopo il rinnovo CCNL) possono godere della tassazione agevolata solo per la quota di incrementi relativi agli anni agevolabili. Per tutto quanto già riscosso nel 2025, invece, non si applica la detassazione e si mantiene la tassazione IRPEF ordinaria.
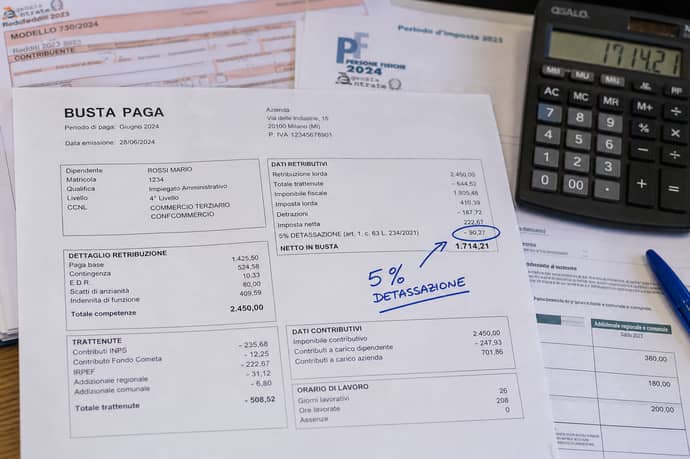
- In presenza di importi soggetti al 5%, il sostituto d’imposta deve calcolare la quota agevolata separatamente, evidenziando la differenza fra l’imposta agevolata e quella ordinaria nel cedolino.
- Eventuali errori nella stima del reddito 2025 (per esempio, detrazioni non ancora conteggiate o redditi aggiuntivi non considerati) comportano possibili rettifiche a posteriori: l’Agenzia delle Entrate provvede, in caso di superamento della soglia, al recupero delle imposte originariamente agevolate con applicazione degli ordinari interessi.
| Periodo | Trattamento fiscale sugli aumenti da rinnovo CCNL |
| Incrementi percepiti nel 2025 | IRPEF ordinaria |
| Quote relative a contratti/arretrati riferiti a periodi agevolabili ma erogate nel 2026 | IRPEF agevolata 5% |
| Incrementi da giugno 2026 e successivi (se CCNL sottoscritto dopo 31.12.2023) | IRPEF agevolata 5% |
Alla luce della normativa, è importante non confondere l’agevolazione con la riduzione ordinaria dell’aliquota del secondo scaglione IRPEF al 33% (già in vigore dal 2026 per tutti i lavoratori dipendenti tra 28.001 e 50.000 euro), prevista da L. 199/2025. Il nuovo sistema consente un risparmio fiscale aggiuntivo ma solo su determinati incrementi, per una platea selezionata.
La Circolare Agenzia delle Entrate n. 2/2026 ha anche chiarito che la detassazione al 5% si può applicare anche agli incrementi retributivi riconosciuti in più annualità e ciò significa che, se un contratto collettivo prevede aumenti in diverse tranche, il beneficio può riguardare le somme arretrate effettivamente corrisposte dal primo gennaio al 31 dicembre 2026.
La detassazione può, quindi, essere applicata anche quando l’erogazione degli aumenti è iniziata prima del 2026.
Guida pratica: cosa controllare, errori comuni da evitare e impatti sulla busta paga tra IRPEF ordinaria e agevolata nei casi tipici (CCNL Metalmeccanici e altri)
La corretta applicazione della tassazione agevolata, soprattutto in presenza di arretrati o di più rinnovi contrattuali, richiede attenzione verso molteplici dettagli operativi. Ogni passaggio può determinare impatto reale sul netto in busta paga e sulla regolarità fiscale sia per il dipendente, sia per il datore di lavoro.
Riportiamo le verifiche imprescindibili e i principali errori che si registrano in azienda e negli studi di consulenza:
- Verificare il periodo di riferimento degli aumenti: accertarsi che gli incrementi retributivi su cui si applica il 5% siano effettivamente maturati dopo la sottoscrizione del CCNL post-2023.
- Calcolare correttamente il reddito annuo 2025: includere non solo la retribuzione di lavoro dipendente, ma anche eventuali redditi assimilati, collaborazioni e fonti di reddito collegate che concorrono alla soglia dei 33.000 euro.
- Gestire bene gli arretrati: identificare a quale periodo sono riferiti e applicare separatamente l’aliquota agevolata solo agli importi dovuti per annualità compatibili con la detassazione.
- Non tralasciare le incidenze su detrazioni e no tax area: il trattamento agevolato può modificare il carico fiscale netto e influenzare la spettanza o meno di alcune detrazioni
- Attenzione agli errori di comunicazione tra HR, payroll e consulente fiscale: un errore nella classificazione dell’incremento può portare o alla perdita del beneficio, o a successivi accertamenti e recuperi fiscali.
- Un primo scatto di 27 euro già da giugno 2025
- Un secondo aumento di 53 euro a decorrere da giugno 2026.
Per chiarezza, si propone una tabella di confronto tra tassazione ordinaria e agevolata nelle situazioni tipiche (dati simulati su base annua):
| Voci considerate | IRPEF ordinaria 2026 (aliquota media 25-33%) | Tassazione agevolata 5% |
| Incremento annuo 960 euro (80 euro x 12 mesi) | Imposta tra 240 e 317 euro (secondo la fascia di reddito e detrazioni) |
48 euro |
| Netto aggiuntivo rispetto al lordo | +643-720 euro | +912 euro |
- Differenza a favore del lavoratore: fra 192 e 269 euro annui.
- Riscontro delle voci in busta paga dedicate all’incremento detassato
- Attenzione alle comunicazioni del datore di lavoro sull’inquadramento dell’incremento
- Corso di formazione interna per HR e payroll sull’aggiornamento delle procedure.
Leggi anche
- Detassazione 5% in busta paga al via ora a giugno 2026: chi ne beneficia, come e gestione arretrati in circolare n. 2/E/2026 Agenzia delle Entrate
- Come si stabilisce se 2 lavori devono essere pagati lo stesso importo in base nuova legge in vigore dal 7 giugno
- Cedolino Noi Pa scuola docenti e personale Ata a Giugno 2026: le novità, date e le ultimissime su pagamento arretrati


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra