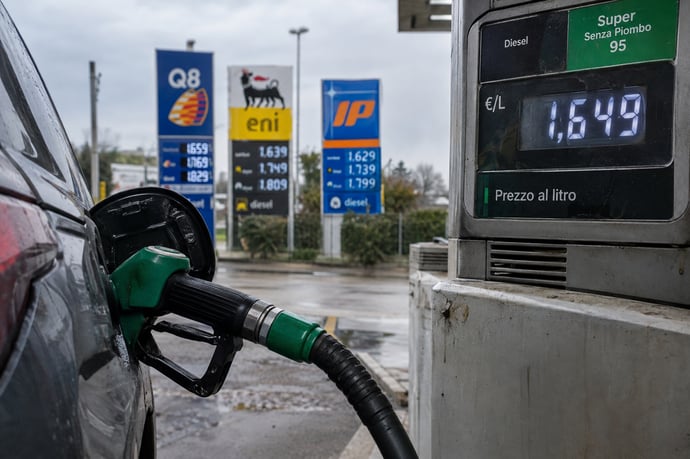
Eni, IP e Q8 introducono tetti ai prezzi dei carburanti con calendari e modalità diverse, mentre anche operatori minori propongono sconti. Tra copertura della rete, risparmi alla pompa e fine degli sgravi sul gasolio, ecco gli effetti per gli automobilisti.
Il tetto ai carburanti annunciato da Eni e IP si allarga a Q8, ma i tre interventi non partono nello stesso momento né coprono subito tutte le stazioni. Eni applica un limite nazionale sulla propria rete, IP estende gradualmente la misura, mentre Q8 avvierà il price cap il 1° ottobre per trenta giorni, con criteri modulari. Il risultato è una rete potenzialmente ampia, ma non un prezzo identico ovunque: copertura e risparmio dipendono dal marchio, dal punto vendita e dal modo in cui ciascuna compagnia mette in pratica l’iniziativa.
Q8, price cap dal 1° ottobre: durata e applicazione modulare
Q8 Italia ha annunciato che dal 1° ottobre applicherà un tetto ai prezzi di benzina e gasolio per un periodo iniziale di 30 giorni. La società ha accolto l’invito rivolto dal governo alle compagnie, presentando l’iniziativa come un sostegno agli automobilisti durante una fase di quotazioni elevate e di forte incertezza sui mercati energetici.
La caratteristica distintiva è la formula definita “modulare”. A differenza del massimale uniforme comunicato da Eni, Q8 non ha indicato un unico valore valido in tutta Italia: l’applicazione potrà tenere conto delle diverse configurazioni della rete, dei mercati locali e dei rapporti con gestori e partner. Perciò il marchio, da solo, non consente di dedurre quale sarà il limite al distributore: i dettagli operativi e l’eventuale articolazione dei prezzi non sono stati resi pubblici al momento dell’annuncio.
La compagnia ha inoltre dichiarato che sosterrà i gestori e i partner per salvaguardare la sostenibilità economica della filiera. È un elemento rilevante perché molti impianti sono gestiti da operatori autonomi: un prezzo massimo può tradursi in un vantaggio per chi fa rifornimento solo se il meccanismo è applicabile senza trasferire costi insostenibili sul punto vendita.
La durata di un mese è quella iniziale, non una garanzia di prosecuzione oltre la scadenza. Il quadro potrà dipendere dall’andamento dei prezzi internazionali e dalle condizioni di approvvigionamento. Al momento, dunque, il dato certo è l’avvio dal 1° ottobre e la durata prevista di trenta giorni; l’effettivo prezzo applicato va verificato sul cartello della singola stazione.
Eni e IP: tetti ai prezzi e tempi diversi di estensione sulla rete
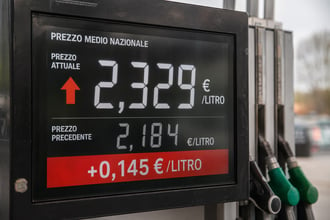
Eni ha avviato il proprio limite il 28 settembre presso la rete interessata di Enilive: 1,99 euro al litro per la benzina e 2,19 euro per il gasolio. Si tratta di massimali, non di prezzi obbligatori: un distributore può vendere a meno, ma non oltrepassare quei valori quando aderisce alla misura. La compagnia ha indicato una durata iniziale di trenta giorni e lasciato aperta la possibilità di prolungare l’intervento, anche in base al mercato e agli approvvigionamenti.
IP, controllata da Socar, ha scelto gli stessi valori di riferimento, ma con un’estensione progressiva. La misura è partita da un gruppo limitato di stazioni e viene allargata per fasi; le rilevazioni diffuse nei giorni successivi riportano numeri diversi, perché la rete coinvolta cresce nel tempo. Le fonti disponibili indicano una progressione da alcune centinaia di impianti verso circa 1.500 e, secondo le prospettive comunicate, ulteriori estensioni. Non va quindi confuso il tetto di prezzo con la copertura già raggiunta.
La differenza tra le due iniziative è soprattutto operativa: Eni ha definito un tetto uniforme per la rete aderente, mentre IP ha mantenuto un prezzo massimo analogo ma lo ha introdotto gradualmente, valutando aree e tipologie di impianto. Per IP il prezzo effettivo può comunque essere inferiore al massimale; per entrambi i marchi conta la partecipazione concreta del punto vendita.
Q8 si aggiunge dal 1° ottobre con una terza impostazione: durata dichiarata di trenta giorni e applicazione modulare, senza un prezzo nazionale unico annunciato. Il confronto mostra perché la parola “tetto” non descriva da sola l’esperienza degli automobilisti: contano valore, decorrenza e ampiezza della rete, tre variabili che cambiano da una compagnia all’altra.
Quanti distributori sono coinvolti: la copertura potenziale in Italia
La somma delle reti di Eni, IP e Q8 porta il bacino potenziale vicino a diecimila stazioni, una quota che sfiora la metà della rete italiana secondo le diverse fotografie utilizzate. Il confronto del Mimit sui punti vendita stradali e autostradali in modalità self considera circa 3.800 impianti Eni, 3.400 IP e 2.600 Q8: insieme sono circa 9.800 distributori, su poco più di 20mila impianti censiti per quel perimetro.
Le cifre non sono perfettamente sovrapponibili alle consistenze dichiarate dalle aziende: Q8, per esempio, indica una rete complessiva di circa 2.900 stazioni, mentre il monitoraggio Mimit ne conteggia circa 2.600 nel confronto self. Cambiano il perimetro, la modalità di vendita considerata e il momento della rilevazione. Per questo è più corretto parlare di copertura potenziale delle reti, non di punti vendita già tutti soggetti allo stesso prezzo.
Anche la misura di IP procede per tappe e quella Q8 sarà modulare. Una fotografia di settore del 29 settembre riferiva che il tetto risultava applicato in oltre 4.100 impianti, mentre il totale delle tre reti annunciate è molto più ampio: il divario segnala che l’adesione teorica non coincide con l’attuazione immediata.
In termini pratici, il bacino potenziale aumenta dal 1° ottobre, ma ogni stazione va valutata singolarmente. Quasi metà della rete è interessata come dimensione dei marchi; non significa che metà dei distributori applichi ovunque i massimali Eni di 1,99 e 2,19 euro.
Sconti degli operatori minori e pompe indipendenti: effetti sulla concorrenza
La riduzione dei prezzi presso le grandi reti ha già spinto alcuni operatori minori a rivedere i listini. Le pompe indipendenti e i distributori senza marchio reagiscono con sconti propri, come mostrano segnalazioni di ribassi locali, ma non esiste un prezzo unico nazionale per queste stazioni. La convenienza dipende dai costi di acquisto, dagli accordi di fornitura e dalla disponibilità di carburante.
Per gli indipendenti la questione è anche di concorrenza. Se le compagnie applicano un tetto al dettaglio senza una riduzione corrispondente del prezzo all’ingrosso, una pompa bianca potrebbe trovarsi a dover scegliere tra mantenere il margine e perdere clienti oppure abbassare il prezzo fino a comprimere, o persino azzerare, la redditività. Le associazioni di settore hanno perciò chiesto condizioni più eque lungo la filiera, compresa una calmierazione delle vendite all’ingrosso.
Figisc Confcommercio ha espresso sostegno al contenimento dei listini, ma ha avvertito che una parte dei gestori rischia di non poter competere. Assopetroli-Assoenergia ha posto l’accento sul divario tra il prezzo d’acquisto delle imprese indipendenti e quello praticabile dalle reti che beneficiano delle iniziative delle compagnie. Le richieste di maggiori tutele e ristori riguardano dunque la sostenibilità dei gestori, oltre alla tutela dei consumatori.
Non è possibile attribuire ogni ribasso osservato a un margine specifico o concludere che una vendita sottocosto sia generalizzata: i costi di approvvigionamento e le condizioni commerciali variano. Il punto verificabile è che un price cap al dettaglio può alterare la pressione competitiva se non è accompagnato da condizioni di fornitura comparabili. Nel breve periodo i consumatori possono trovare sconti anche fuori dai grandi marchi; nel medio periodo resta da capire se gli operatori minori riusciranno a sostenerli.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra