Nel 2026 davvero i buoni fruttiferi postali offrono rendimenti al 7%? La nascita del mito, le vere opportunità offerte da Poste Italiane, tipologie, condizioni e alternative più sicure per investire.
In molti canali web e social network sono apparse affermazioni su presunti buoni fruttiferi postali al 7% disponibili nel 2026. Questo fenomeno ha generato comprensibile curiosità e, per alcuni, notevole entusiasmo. Tuttavia, le informazioni realmente ufficiali e verificate divergono completamente da tali voci. In realtà, come ribadito anche dagli esperti del settore, tra cui l'esperto Davide Marciano di Affari Miei che ha realizzato un video ad hoc, nessun prodotto attualmente sottoscrivibile presso Poste Italiane garantisce rendimenti simili.
Poste Italiane, in collaborazione con Cassa Depositi e Prestiti (CDP), emette regolarmente nuove serie di buoni, ma il massimo rendimento lordo oggi accessibile è il 3% con il Buono 100 (emissione speciale a tempo limitato) o con il Premium 4 anni per nuova liquidità. La trasparenza sulle condizioni è totale: eventuali offerte promozionali miracolose devono essere considerate con la massima cautela e non risultano nei canali ufficiali.
L'obiettivo di questa analisi è fare chiarezza sulle reali condizioni, sulle tipologie di buoni effettivamente in commercio e sull'attuale scenario degli investimenti postali, focalizzandosi su affidabilità, sicurezza e dati certificati. Chi si avvicina ad un prodotto qual è il buono fruttifero postale cerca essenzialmente solidità più che performance esorbitanti: è essenziale distinguere tra concrete opportunità e facili illusioni.
Dove nasce il mito dei buoni postali al 7%
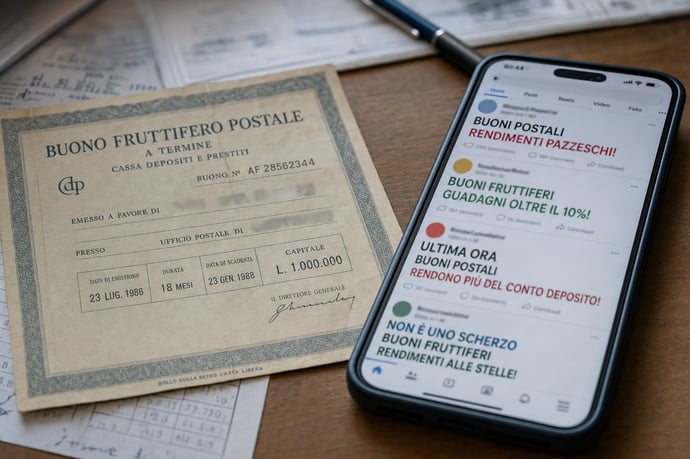
Negli ultimi mesi, siti di informazione minore e diversi gruppi social hanno rilanciato la possibilità di sottoscrivere buoni fruttiferi postali con rendimento lordo del 7% annuo. Queste notizie, spesso prive di fonti solide, hanno raggiunto ampia diffusione in rete, tanto da creare in alcuni risparmiatori la convinzione che Poste Italiane avesse effettivamente attivato offerte del genere per il 2026.
La narrazione di questi super buoni nasce principalmente dall'eco di vecchi rendimenti praticati in periodi storici molto diversi (anni Ottanta e Novanta), in cui tassi di interesse a doppia cifra erano una realtà anche nel risparmio postale. Tuttavia, il contesto odierno dei tassi di interesse in Europa e in Italia rende questo scenario totalmente distante dall'attualità. L'attuale politica monetaria della BCE ha mantenuto i tassi relativamente stabili; ciò si riflette inevitabilmente anche sulle condizioni offerte da CDP e Poste Italiane.
Diversi esperti, tra cui Davide Marciano di Affari Miei, hanno smentito più volte e con decisione queste ricostruzioni, definendole infondate e potenzialmente dannose per i risparmiatori meno informati. Marciano ha ricordato come nessuna fonte di settore né comunicato ufficiale abbia mai riportato rendimenti simili ai giorni nostri, confermando che la soglia massima raggiungibile nel 2026 è il 3% lordo. Anche le stesse Poste Italiane e Cassa Depositi e Prestiti, nelle proprie schede prodotto, non fanno mai menzione di tassi maggiori.
L'involontaria complicità dei social network nell'amplificare la disinformazione obbliga ogni investitore a consultare esclusivamente canali autorevoli e aggiornati, ricordando che offerte troppo belle per essere vere raramente lo sono davvero.
I veri rendimenti dei buoni fruttiferi postali 2026
L'attuale offerta di buoni fruttiferi postali per il 2026 è molto articolata: esistono soluzioni per ogni orizzonte temporale e profilo di risparmiatore, con livelli di rendimento che risultano in linea con il quadro dei tassi di mercato contemporanei. Scegliere il prodotto più adatto significa analizzare durata, meccanica degli interessi e, ove presenti, eventuali vincoli:
- Buono Ordinario (20 anni): la scelta tipica per investimenti a lungo termine. Rendimento lordo crescente dallo 0,75% nei primi anni, fino al 3% al ventesimo anno.
- Buono 4 anni Plus: destinato a chi preferisce vincoli più brevi; offre l'1,25% lordo a scadenza con tasso fisso certo e flessibilità di rimborso.
- Buono Premium 4 anni: accessibile portando nuova liquidità su libretto/poste, garantisce il 2,5% lordo a scadenza. Requisito imprescindibile: i fondi devono essere realmente nuovi.
- Buono 100: emissione speciale collegata alle celebrazioni del centenario dei buoni, con il massimo rendimento lordo (3%) limitato a chi apporta nuova liquidità durante la finestra di collocamento.
- Buono 3x4 (12 anni): rendimento lordo dello 1% al 3° anno, 1,5% al 6°, 2,25% al 9°, 3% al 12°, con possibilità di uscita a step triennali.
- Buono a Cedola 8 anni: offre la possibilità di ricevere cedole semestrali, con rendimento che tiene conto della regolarità dei flussi intermedi.
- Buono indicizzato all'inflazione italiana: oltre a un modesto tasso fisso, aggiunge una componente variabile allineata all'indice dei prezzi FOI escluso tabacchi.
- Buoni dedicati ai minori: pensati per investire sul futuro dei più giovani, con rendimenti che possono arrivare fino al 5% lordo (per le scadenze più lunghe, fino a 18 anni).
- Buono Soluzione Futuro: studiato come soluzione previdenziale, garantisce un rendimento annuo lordo dal 3% al 3,25% nella fase di accumulo e una rendita mensile dai 65 agli 80 anni dell'intestatario.
|
Tipologia |
Durata |
Max rendimento lordo |
|
Buono Ordinario |
20 anni |
3,00% |
|
Buono Premium 4 anni |
4 anni |
2,50% |
|
Buono 100 |
4 anni |
3,00% |
|
Buono 4 anni Plus |
4 anni |
1,25% |
|
Buono 3x4 |
12 anni |
3,00% |
Buono 100 e Premium 4 anni: il massimo rendimento?
I tassi offerti da Buono 100 e Premium 4 anni rappresentano il momento di massimo rendimento tra i prodotti attualmente emessi da Poste Italiane. Il Buono 100, nato come emissione commemorativa dei cento anni dei buoni fruttiferi, prevede un tasso lordo del 3% su base quattro anni. Condizione indispensabile: l'investimento deve provenire da nuova liquidità, ovvero da fondi trasferiti da altri istituti o comunque non già presenti sulle giacenze postali dell'investitore.
Il Premium 4 anni appare come la risposta continuativa alla stessa esigenza: l'incentivo ad apportare nuovi fondi riceve in cambio il tasso tra i più interessanti del catalogo postale (2,5% lordo a scadenza). L'orizzonte temporale resta breve, ideale per chi non vuole impegnare i propri risparmi troppo a lungo ma desidera comunque sfruttare la solidità della garanzia statale e una fiscalità favorevole.
È importante sottolineare che entrambi i prodotti vengono sottoscritti esclusivamente in forma dematerializzata (necessario essere titolari di Libretto Ordinario o Smart) e che non è possibile superare la soglia della nuova liquidità effettivamente importata. Allo stesso tempo, la finestra di sottoscrizione del Buono 100 è limitata nel tempo e la sua presenza va monitorata periodicamente presso Poste o CDP.
La combinazione tra tasso competitivo, sicurezza, e trasparenza su tutti i costi rende questi prodotti i più performanti tra le offerte postali tradizionali.
Rendimento dei principali buoni: condizioni e vincoli
Ogni buono fruttifero postale prevede condizioni specifiche da valutare con attenzione prima della sottoscrizione. La scelta ottimale dipende soprattutto da orizzonte temporale, livello di flessibilità desiderata e accessibilità alle finestre di rendimento:
- Durata e meccanismo di maturazione: Buoni di breve durata (come 4 anni Plus e Premium) corrispondono gli interessi al termine, senza possibilità di pagamento anticipato. Altri, come il 3x4, riconoscono step intermedi di rendimento permettendo uscite periodiche senza perdere il capitale.
- Rimborso anticipato: nella maggior parte dei casi è possibile chiedere rimborso parziale o totale in qualsiasi momento, ma spesso, se l'uscita avviene prima della prima finestra utile di maturazione, si incassa solo il capitale senza interessi maturati.
- Tassazione e imposta di bollo: tutti i BFP godono di aliquota agevolata (12,5% sugli interessi); il bollo è dovuto solo sopra i 5.000 euro di valore cumulato.
- Requisiti di accesso speciali: alcune versioni sono riservate, come i Rinnova, agli intestatari di buoni/supersmart appena scaduti o i Premium a chi genera nuova liquidità.
Alternative ai buoni postali: altre opzioni di investimento sicuro offerte da Poste Italiane
Oltre ai buoni fruttiferi postali, Poste Italiane mette a disposizione alternative adatte a chi cerca sicurezza, semplicità e solidità patrimoniale. Diversificare il proprio risparmio può essere utile specie in periodi di rendimenti medi contenuti nel risparmio postale tradizionale.- Libretti di Risparmio Postale: garantiti dallo Stato e senza costi di apertura/gestione, rappresentano uno strumento ideale per gestire la liquidità quotidiana: i prelievi e i versamenti sono liberi, l’operatività può essere digitale grazie al Libretto Smart.
- Depositi Supersmart: articolati in Supersmart Premium, Plus, Open e versioni per minori, con durate da sei mesi fino a oltre un anno, permettono di vincolare somme beneficiando di tassi leggermente superiori ai libretti standard (ma sempre lontanissimi dal 7%). La funzione principale è il “parcheggio” per liquidità temporanea.
- Buoni Previdenziali/Assicurativi (Soluzione Futuro, Eredità): si tratta di prodotti dedicati alla capitalizzazione patrimoniale con finalità di erogazione futura di rendite periodiche o a copertura successoria. I rendimenti sono generalmente assimilabili o poco superiori rispetto ai BFP classici, ma offrono la sicurezza della garanzia statale e la deducibilità fiscale in taluni casi.
- Assicurazioni e polizze vita collegate a Poste: sebbene in parte commercializzate attraverso Poste Italiane, queste soluzioni presentano costi di gestione e una composizione finanziaria più articolata. Spesso, per i piccoli risparmiatori, la semplicità e la chiarezza dei buoni postali rappresentano una scelta più trasparente.
Il panorama degli investimenti postali nel 2026 è chiaro: tra affidabilità e performance contenute, i buoni fruttiferi rimangono un riferimento sicuro per chi vuole preservare il proprio capitale. Tuttavia, nessun prodotto offre oggi un rendimento del 7%: le voci che circolano in rete e nei social sono infondate.Come ricordato anche da esperti indipendenti e fonte ufficiale di Affari Miei, i rendimento massimi disponibili (fino al 3% lordo) si trovano solo su prodotti specifici, che richiedono requisiti come nuova liquidità o la sottoscrizione in finestre temporali limitate.
I vantaggi dei BFP restano la trasparenza, l’esenzione dall’imposta di successione, la tassazione agevolata e la massima sicurezza tipica dei prodotti garantiti dallo Stato. Allo stesso tempo, va evidenziata la natura "protettiva" ma non “speculativa” del prodotto: performance eclatanti non sono compatibili con il basso rischio e la garanzia pubblica.
Leggi anche
- Esistono davvero dei buoni postali del 7% nel 2026? Facciamo chiarezza su tipologie e quanto si può guadagnare al massimo
- Btp, Bot e buoni fruttiferi postali emessi a giugno 2026 a confronto e i consigli su cosa investire tra i diversi esperti
- Buoni fruttiferi postali giugno 2026: rendimenti, tipologie, caratteristiche e durata



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra