L'euro digitale apre una nuova era nei pagamenti, tra innovazione tecnologica, tutela della privacy e trasparenza. Come funziona, tempi di rilascio, differenze con il contante, rischi per utenti e sistema.
Nell'attuale scenario europeo, la prospettiva di una moneta digitale emessa dalla Banca Centrale rappresenta un salto nel futuro dei pagamenti: si parla di uno strumento pensato per affiancare la moneta fisica senza soppiantarla, un progetto che unisce tutela della riservatezza, accessibilità e resilienza dei sistemi finanziari. La questione della riservatezza delle transazioni si intreccia naturalmente con l'evoluzione tecnologica e la richiesta di trasparenza nei rapporti economici, portando cittadini e imprese a interrogarsi su cosa davvero cambierà nel quotidiano.
Le sfide sono molteplici: dall'innovazione tecnologica, che mira anche ai pagamenti offline, ai temi identitari di privacy e sicurezza dei dati personali, senza dimenticare la ricaduta sulle abitudini di spesa, sulle banche e sulle possibili tensioni tra tracciabilità e libertà economica. In questo contesto, l'euro digitale si presenta come l'espressione di un equilibrio delicato tra modernizzazione e rispetto di diritti fondamentali, ponendosi come nuovo pilastro nel sistema dei pagamenti e nella protezione della privacy finanziaria di tutti.
Che cos'è l'euro digitale: definizione, obiettivi e differenze
L'euro digitale è definito come una valuta elettronica emessa dalla BCE, pensata per rappresentare la versione virtuale del denaro contante, ma accessibile tramite strumenti digitali. A differenza delle criptovalute come Bitcoin o delle stablecoin legate a circuiti privati, questa nuova forma di moneta è garantita direttamente dalla Banca Centrale, il che conferisce una sicurezza e una stabilità di valore non comparabili a strumenti più volatili e meno regolamentati.
L'obiettivo principale consiste nel fornire a cittadini e imprese un mezzo di pagamento sicuro, accessibile e accettato ovunque nell'area euro, senza mettere in discussione l'utilizzo delle banconote e delle monete fisiche. In sostanza, il supporto tecnologico cambia, ma la garanzia di valore resta identica a quella delle monete cartacee. L'euro digitale non nasce per essere un asset speculativo: il suo valore è sempre pari a un euro, non mira alla crescita del prezzo né alla creazione di un circuito per investimenti rischiosi, ma ha l'obiettivo di facilitare le transazioni quotidiane, anche tra privati, online e offline.
Il confronto con il contante evidenzia la caratteristica rivoluzionaria di questa moneta: l'utilizzo è pensato per essere gratuito nei servizi di base, tracciabile se necessario per motivi legali, e abilitato anche in assenza di connessione internet, replicando così l'anonimato e l'immediatezza del denaro fisico ma con una tracciabilità regolamentata. Diversamente dalle criptovalute, l'euro digitale possiede corso legale obbligatorio ed è soggetto a un severo quadro normativo europeo, con regole chiare sulla protezione dei dati e sulla lotta contro i reati finanziari.
Euro digitale e contante: convivenza, limiti d'uso e ruolo
Con l'euro digitale si potrà acquistare qualsiasi bene o servizio esattamente come si fa oggi con il contante o con le carte di pagamento. Non ci saranno limitazioni sul tipo di spesa: potrai pagare nei negozi fisici, online e fare transazioni tra privati.
Non è prevista alcuna sostituzione forzosa della moneta cartacea: banconote e monete continueranno a circolare e ad essere accettate come unico mezzo di pagamento con valore legale universale. La strategia europea è indirizzata a garantire una vera convivenza, lasciando ai cittadini la libertà di scegliere il metodo più adatto alle proprie esigenze.
Per assicurare la stabilità del sistema e mitigare i rischi di impatti bancari negativi, verranno introdotti limiti di detenzione per i portafogli digitali personali (orientativamente intorno ai 3.000 euro); per le imprese, invece, le soglie saranno calibrate per favorire l'incasso rapido e la riconversione verso i conti ordinari, senza che questo nuovo strumento si sovrapponga alla liquidità di esercizio tipica delle aziende. Le regole europee mirano anche a:
- Evitate che l'uso digitale sia l'unico possibile, rafforzando contestualmente la garanzia di ampia accessibilità ai circuiti di pagamento tradizionali.
- Prevedere esclusioni motivate in caso di vendite a distanza o sistemi automatizzati completamente digitali.
- Mantenere il contante come baluardo di inclusione sociale soprattutto per le fasce meno digitalizzate della popolazione.
Come funziona l'euro digitale: strumenti, uso e innovazione
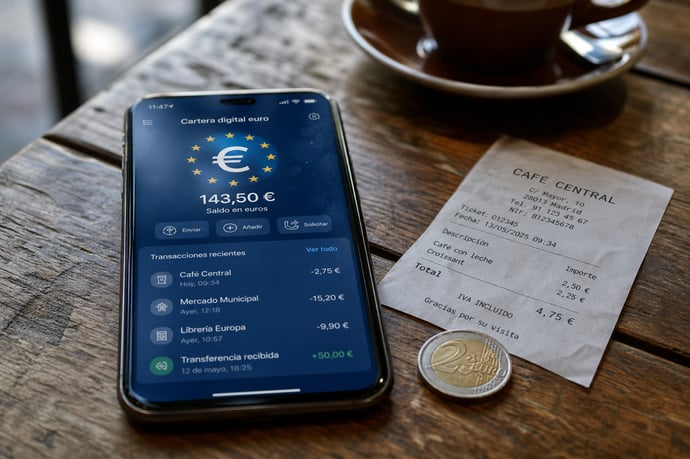
L'utilizzo concreto dell'euro digitale ruoterà attorno a strumenti familiari come wallet digitali, applicazioni bancarie e carte fisiche, accessibili a tutti i cittadini e imprese nell'area euro. La vera novità tecnica si intravede nello standard europeo che unificherà i pagamenti su tutto il territorio, riducendo le dipendenze da circuiti internazionali.- L'accesso alla moneta digitale avverrà tramite banche, intermediari finanziari o direttamente tramite app ufficiali, garantendo inclusione finanziaria anche ai soggetti senza conto corrente tradizionale.
- Le transazioni potranno essere effettuate tra dispositivi mobili, sia online che offline, grazie all'integrazione di tecnologie come NFC (comunicazione di prossimità).
- È prevista l'emissione di carte fisiche che permetteranno di procedere a pagamenti anche in assenza di rete, replicando la funzione del contante e assicurando la massima privacy dove richiesto dalla legge.
Quando sarà disponibile l'euro digitale: sviluppo e tempistiche
Il percorso verso l'adozione effettiva della moneta digitale europea si è strutturato in più fasi consecutive, ciascuna caratterizzata dal coinvolgimento delle istituzioni, degli operatori bancari e del settore privato. Dopo due anni di approfondita fase preparatoria, dal novembre 2025 il progetto è entrato nella fase di sviluppo tecnico, test di mercato e finalizzazione del quadro normativo. Le principali tappe temporali fissate sono:
- Dal 2025: avvio dei primi test operativi e sviluppo delle infrastrutture tecniche, con attenzione a wallet, pagamenti offline e sistemi di accettazione.
- Metà 2027: lancio di un progetto pilota su scala limitata per valutare la funzionalità e la sicurezza delle soluzioni distribuite su cittadini e imprese reali.
- Nel corso del 2029: potenziale data per la messa a disposizione della moneta digitale all'intera popolazione, subordinata alla definitiva approvazione del quadro legislativo europeo.
Privacy e sicurezza: tutela dei dati personali e conformità
Tema centrale del dibattito è la protezione della privacy nei pagamenti digitali in rapporto alla necessità di conformità a leggi antiriciclaggio e antiterrorismo. Il principio privacy-by-design si traduce nell'implementazione di soluzioni tecniche e legali tese a:
- Garantire l'anonimato delle transazioni offline in misura analoga a quella del contante, senza possibilità per la BCE di identificare i titolari delle operazioni.
- Limitare le informazioni visualizzabili dalle banche solo a quanto strettamente necessario per la verifica dell'identità (KYC) e la conformità alle normative antiriciclaggio.
- Impedire l'accesso diretto della banca centrale ai dati personali, mantenendo la pseudonimizzazione delle transazioni ordinarie.
- Gestire la separazione tra dati di identità e dati di transazione, riducendo i rischi di abusi e monitoraggi non autorizzati.
|
Punto |
Obiettivo |
|
Anonimato offline |
Massima riservatezza, simile al contante |
|
Obblighi antiriciclaggio |
Rispetto delle normative UE |
|
Pseudonimizzazione |
Nessuna identificazione diretta per pagamenti comuni |

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra