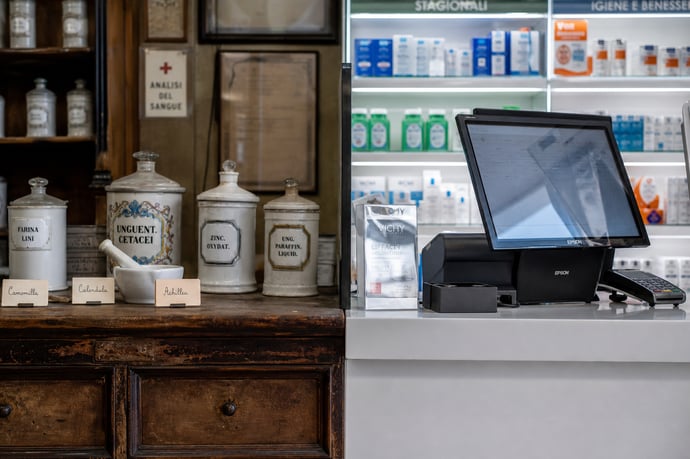
La farmacia italiana vive una rivoluzione: dalle storiche gestioni familiari alle grandi multinazionali, si ridisegnano ruoli e prospettive, tra nuove regole, sfide competitive e possibili rischi per clienti e operatori.
Il settore delle farmacie sta vivendo uno dei più grandi mutamenti della sua storia in Italia. Operatori tradizionali e multinazionali si confrontano e si contendono uno spazio sempre più strategico nell’ecosistema della salute. Questa trasformazione profonda genera nuove opportunità ma apre anche tensioni e interrogativi che coinvolgono milioni di cittadini e migliaia di operatori della filiera. In pochi anni, la mappa dei presidi farmaceutici si è alterata così rapidamente da richiedere una nuova capacità di lettura delle dinamiche di mercato, della regolazione e delle ricadute sociali.
L’approvazione della Legge 124/2017 ha spalancato le porte alla presenza delle società di capitali nella titolarità delle farmacie, cambiando in modo strutturale lo scenario. La logica degli investimenti, la ricerca di economie di scala e la digitalizzazione dei servizi stanno riscrivendo il concetto stesso di farmacia territoriale. Il rischio concreto, e la grande speranza, risiedono proprio in questo: che a una maggiore efficienza organizzativa corrisponda il mantenimento del rapporto di fiducia, accessibilità e servizio alla persona che per decenni hanno distinto la farmacia italiana.
Il mercato è ormai conteso da grandi operatori europei e fondi di investimento che puntano alle farmacie come asset strategici, spinti da volumi d’affari che superano 19 miliardi di euro all’anno. Acquisizioni come quella del gruppo Dr. Max , oltre 44 farmacie e 4 parafarmacie, insieme a una piattaforma e-commerce da 1,5 milioni di utenti, segnano il passaggio da una miriade di operatori indipendenti a reti strutturate su scala nazionale. In questo scenario, le sfide riguardano sia la tutela della libera concorrenza, sia il bilanciamento tra efficienza produttiva e personalizzazione della cura.
Proprio per questo oggi è essenziale un’analisi approfondita capace di mettere a fuoco concrete implicazioni, rischi e scenari futuri del comparto, evitando i più comuni errori di interpretazione del fenomeno.
Da farmacie a conduzione familiare a grandi catene: opportunità e rischi per clienti e operatori
L’ingresso dei grandi gruppi multinazionali ha rappresentato una svolta epocale nell’assetto distributivo e nella gestione della salute pubblica. Per decenni, la farmacia italiana è stata identificata con la figura del farmacista di fiducia, custode di competenze sanitarie e garanzia di prossimità territoriale. L’apertura del mercato ai capitali esterni, avvenuta con la Legge 124/2017, ha introdotto una logica imprenditoriale centralizzata che si oppone, e a volte si integra, con la dimensione familiare.
- Opportunità per i clienti: La creazione di grandi network ha aumentato la capillarità di farmacie nelle aree urbane e metropolitane, ampliando fasce orarie e servizi. Si tratta di un potenziamento che, secondo dati di settore, ha portato l’accessibilità dei cittadini a livelli mai raggiunti in precedenza. Prevale il modello della farmacia “decentrata”, spesso arricchita dall’offerta omnicanale tra punto vendita fisico, piattaforma e-commerce e servizio a domicilio. L’investimento in digitalizzazione, dalle prenotazioni alla consegna di farmaci e parafarmaci, ha trasformato la customer experience. Esperienze come Loreto Gallo, integrata nel network Dr. Max, dimostrano le potenzialità del digitale, offrendo:
- Prenotazioni online per ricette e test
- Ritiro e recapito a domicilio
- Consulta e teleassistenza farmacologica
- Programmi di fidelizzazione e promozioni personalizzate.
- Ampliamento dei servizi: I nuovi player investono nelle cosiddette “farmacie dei servizi”, incrementando screening, monitoraggio di parametri sanitari e consulenze preventive. Questo si traduce, di fatto, in maggior prevenzione e in una nuova funzione di presidio sanitario locale.
- Economia di scala e prezzi: La dimensione acquisita consente acquisti centralizzati, migliori condizioni verso i fornitori e la possibilità, non sempre garantita, di trasferire efficienze sui prezzi di parafarmaci, cosmetici e dispositivi medici (i farmaci a prezzo regolato restano esclusi da variazioni dirette). Il potere contrattuale permette alle catene di annunciare prezzi competitivi, seppur su una selezione di prodotti.
- Perdita del rapporto fiduciario: Il passaggio a una gestione manageriale rischia di erodere la relazione personale tipica della farmacia storica, elemento cardine per molti utenti fragili o anziani.
- Standardizzazione dei servizi e offerta meno personalizzata: L’omologazione dei processi, pur assicurando maggiore sicurezza e riduzione degli errori, può determinare una minore capacità di interpretare i bisogni specifici delle diverse aree o di proporre prodotti locali.
- Rischio di spinta commerciale: In presenza di logiche più aggressive, la pressione a promuovere prodotti ad alta marginalità può sostituire la tradizionale attenzione al consiglio neutrale.
- Concentrazione della proprietà: L’incremento della quota di mercato detenuta dai grandi gruppi rischia di ridurre la varietà dell’offerta e limitare la concorrenza su scala locale. Un’ulteriore conseguenza è la possibile esclusione delle zone meno redditizie, come i piccoli centri e le aree rurali, dove il presidio farmaceutico è vitale ma meno profittevole.
- Accesso a capitali: I farmacisti che aderiscono alle catene hanno accesso a risorse finanziarie per l’innovazione tecnologica e l’adeguamento normativo, spesso fuori portata per il singolo esercizio indipendente.
- Prospettive di carriera e formazione: Il modello aziendale e organizzativo importato dalle multinazionali tende ad avere una struttura più solida nella formazione e nella crescita del personale: percorsi di upskilling, sviluppo di nuove competenze nel digitale e nel quick commerce.
- Way-out per i titolari: L’età media elevata dei titolari e l’assenza di ricambio generazionale rende la vendita a grandi gruppi una soluzione concreta e vantaggiosa per molti farmacisti prossimi al pensionamento.
- Concorrenza percepita come sleale: Le farmacie indipendenti lamentano una posizione di inferiorità, non disponendo delle stesse risorse finanziarie, logistiche e tecnologiche dei grandi gruppi. Questo squilibrio può polarizzare il mercato, mettendo a rischio la biodiversità di servizi offerti.
- Pressione sui lavoratori: Segnalazioni sindacali riguardano la carenza di personale e la tendenza, in alcuni casi, a ridurre stipendi o benefit in fase di armonizzazione aziendale post-acquisizione. Cambiamenti negli orari, nella turnazione e nei livelli retributivi sono spesso fonte di tensione durante l’integrazione.
- Governance e priorità di servizio: Quando la gestione diventa appannaggio di fondi stranieri, aumentano gli interrogativi su chi stabilisca, realmente, le priorità di servizio pubblico locale e su quali criteri siano adottati per la scelta delle attività e delle politiche commerciali.
- Desertificazione delle aree minori: I nuovi investitori tendono a concentrare le proprie strategie nelle città più redditizie, lasciando potenzialmente scoperti i territori periferici, con rischi per l’equità nell’accesso al farmaco.
Cosa fare concretamente? Per i titolari indecisi tra continuità e cessione, il consiglio resta quello di valutare attentamente i business plan delle offerte ricevute, confrontando condizioni contrattuali, prospettive di formazione e anche la solidità del gruppo acquirente, specie se straniero. Chi opera come dipendente, invece, può chiedere trasparenza sui percorsi di formazione, sulla struttura dei livelli e sulla possibilità di crescita interna.
| Dati chiave | Valori |
| Fatturato complessivo settore farmacie | 19,5 miliardi di euro |
| Quota mercato catene (2026) | 21%, prevista crescita fino al 27% entro il 2028 |
| Numero farmacie in Italia | Oltre 20.000 |
| Filiali Dr. Max post-acquisizione | Oltre 300 |
Implicazioni regolatorie, prospettive di settore e scenari futuri per le farmacie italiane
L’attuale fase di consolidamento segue una precisa cornice legislativa: la Legge 124/2017, chiamata Ddl Concorrenza, ha permesso alle società di capitali di acquisire la titolarità delle farmacie, scardinando lo storico “monopolio familiare” e liberalizzando il mercato. Da allora, le normative settoriali si sono evolute per gestire sia il fenomeno della concentrazione sia le complessità della nuova governance sanitaria.
Limiti e tutele normative: Ad oggi, tra le principali misure di controllo figurano il tetto del 20% regionale nella proprietà delle farmacie per ciascun singolo gruppo e una stretta sulla gestione diretta tramite affiliazioni e franchising. Tuttavia, la crescita del numero di catene ha portato a numerose richieste di chiarimento circa la reale efficacia di questi limiti, con le autorità antitrust chiamate sempre più spesso a vigilare su accordi e fusioni, anche a seguito dell’operazione Dr. Max-Farmacrimi-Loreto Gallo.
- Regolazione in evoluzione: Sono attese ulteriori modifiche legislative per aggiornare soglie di concentrazione e strumenti per la tutela degli stakeholder della filiera.
- Sorveglianza delle dinamiche occupazionali e delle condizioni di lavoro nel settore, particolarmente dopo l’ingresso massivo di fondi e player non italiani.
- Nuove regole sul rebranding delle insegne acquisite, la tempistica di integrazione con le nuove policy del gruppo e le comunicazioni sindacali rese obbligatorie in caso di riorganizzazione.
Le stime di IQVIA e Federfarma indicano una crescita del peso delle catene nella distribuzione territoriale, accompagnata da:
- Ulteriore sviluppo dell’e-commerce e del quick commerce nel farmaceutico
- Potenziamento di programmi di screening e prevenzione a livello capillare
- Automazione della logistica e presidio personalizzato nei territori ad alta densità
- Forte investimento in risorse digitali per aumentare la velocità e la precisione dei servizi
Tra gli errori comuni, sottovalutare l’impatto del nuovo assetto proprietario sulla governance sanitaria e trascurare la differenza tra le dinamiche competitive di una multinazionale e la realtà quotidiana delle farmacie di quartiere. Un tema chiave è la responsabilità sociale delle nuove catene, la cui attenzione al territorio dovrà andare oltre la mera logica di profitto, per garantire pluralismo e inclusività nell’accesso alle cure.
Scenario al 2028 secondo fonti settoriali:
| Parametro | Previsione |
| Quota di mercato delle catene | 27% |
| Possibili fusioni/acquisizioni rilevanti | Almeno 2/3 nuove operazioni l’anno |
| Livello di presenza nelle grandi città | Oltre 40% delle farmacie in mano a network |
Cosa monitorare concretamente:
- Lato clienti: evoluzione dei prezzi reali nei prodotti da banco e parafarmaci, trasparenza su politiche promozionali, effettiva qualità dei servizi innovativi introdotti dalle catene.
- Lato operatori: condizioni di lavoro dopo l’ingresso del nuovo management, reale valorizzazione delle professionalità esistenti, strumenti di formazione permanente e possibilità di crescita interna.
- Lato regolazione: risposta di Antitrust e Ministero della Salute in caso di superamento delle soglie di quota di mercato o di criticità occupazionali legate a future operazioni straordinarie.
Leggi anche
- Farmacie italiane, la trasformazione in catene multinazionali: cosa cambia per i clienti e il settore
- Farmaci salvavita introvabili in Italia: la mappa delle carenze che costringe i pazienti a cercarli all'estero
- Dr Max compra 44 nuove farmacie, 4 parafarmacie e l’e-commerce Loreto Gallo: cosa cambia per clienti, dipendenti e settore farmacie


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra