
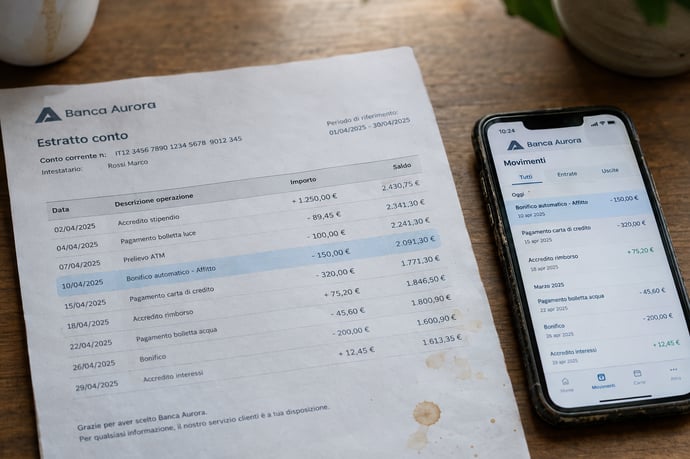
Con uno stipendio di 1.500 euro, risparmiare richiede un piano concreto: distinguere il netto dal lordo, registrare le spese e fissare un obiettivo. Un bonifico automatico e tagli mirati aiutano a partire dai dati, non dalle rinunce.
Chi riceve 1.500 euro al mese può mettere da parte 75 euro accantonando il 5%, 150 euro con il 10% e 300 euro con il 20%. Il calcolo è immediato; capire quale cifra si possa sostenere, invece, richiede qualche verifica. Contano le spese per la casa e i trasporti, le persone a carico e, prima ancora, il fatto che i 1.500 euro siano netti o lordi. Per organizzarsi conviene inserire il risparmio nel bilancio come una voce programmata, senza aspettare di vedere che cosa resta alla fine del mese.
Prima distinzione: 1.500 euro netti o lordi
Il punto di partenza è il denaro effettivamente disponibile. Se i 1.500 euro sono lo stipendio netto accreditato sul conto, è su quella cifra che si pagano le uscite quotidiane e si valuta quanto accantonare. Se invece si parla di retribuzione lorda, l’importo che arriva sul conto può essere diverso: dipende dalla situazione fiscale e contributiva individuale. Il budget, quindi, va costruito sul netto effettivo, non sulla cifra lorda riportata nel contratto.
Le percentuali servono da riferimento, non sono una regola uguale per tutti. Su 1.500 euro netti, accantonare 75 euro al mese significa mettere da parte il 5% e arrivare a 900 euro in dodici mesi. Con 150 euro mensili, pari al 10%, il totale annuo è di 1.800 euro. Se si riescono a destinare 300 euro al mese, cioè il 20%, si raggiungono 3.600 euro. Sono esempi matematici ipotetici: il calcolo suppone dodici versamenti regolari e non comprende interessi o commissioni, né eventuali prelievi dal risparmio nel corso dell’anno.
Prima di scegliere una cifra, occorre mettere in fila gli impegni reali. Chi vive da solo e sostiene un affitto elevato può avere un margine diverso da quello di una coppia che divide le spese; anche la presenza di figli modifica il bilancio. Con un reddito variabile serve cautela: fissare un importo mensile difficile da rispettare può portare a uno scoperto oppure a riprendere quasi subito il denaro appena accantonato. La quota utile è quella che si riesce a ripetere, mese dopo mese, non quella che appare più ambiziosa sulla carta.
Un mese di bilancio, senza stime a memoria
Dal punto di vista scientifico per quattro settimane si possono registrare tutte le entrate e le uscite. Va bene un foglio, un’app o l’estratto conto, da integrare con le spese pagate in contanti. Non serve trasformare ogni acquisto in un controllo permanente: l’obiettivo è ottenere una fotografia abbastanza precisa del mese e capire quali costi si ripetono, quali cambiano e quali arrivano soltanto in alcuni periodi.
Una volta raccolti i movimenti, è utile dividerli in tre gruppi. Nel primo rientrano i costi fissi, di solito ricorrenti e prevedibili: affitto o mutuo, rate, bollette con importo regolare, assicurazioni e abbonamenti. Il secondo comprende le spese variabili, come alimentari, carburante o trasporto, pasti fuori casa e acquisti quotidiani. Nel terzo vanno le uscite occasionali: manutenzioni, visite, regali, rinnovi annuali e spese scolastiche, per esempio. Non compaiono ogni mese, ma ignorarle rende il budget più ottimistico di quanto sia davvero.
Per gestire queste uscite si può partire da una stima annuale e dividerla in dodici quote. Se una spesa prevedibile ammonta, per ipotesi, a 600 euro nell’arco dell’anno, accantonare 50 euro al mese permette di distribuirne il peso invece di affrontarlo tutto nel mese della scadenza. I 600 euro sono soltanto un esempio: ciascuno deve sostituire quel valore con i propri importi e le relative scadenze. Una spesa rara non è un imprevisto quando si può prevedere, anche se non si presenta tutti i mesi.
La somma delle entrate nette, meno costi fissi, variabili e quota mensile per le spese occasionali, dà il margine teorico. Mettiamo che le entrate siano di 1.500 euro e le uscite complessive di 1.430: restano 70 euro. In questo caso programmare un trasferimento automatico di 150 euro non sarebbe coerente con il bilancio, a meno di ridurre alcune spese o aumentare le entrate. Fare il conto prima evita di finanziare il risparmio usando credito o soldi già destinati a pagamenti imminenti.
Un obiettivo prima della percentuale
È più facile mantenere l’impegno quando si sa a che cosa serviranno i soldi. Senza un obiettivo, il versamento può essere rimandato oppure il denaro può finire in spese meno prioritarie. Un primo traguardo può essere una riserva per gli imprevisti, da usare davanti a un guasto, a una spesa sanitaria inattesa o a una riduzione temporanea del reddito, così da non dover ricorrere subito a un prestito. La somma da raggiungere varia in base alla stabilità delle entrate, agli impegni e alle persone da mantenere.
Si può procedere gradualmente: prima un piccolo cuscinetto accessibile, poi un obiettivo più ampio, calibrato sulle necessità del nucleo familiare. Per individuare una prima cifra, si parte dalle spese essenziali mensili e si decide quale parte di quelle uscite si vorrebbe poter coprire con il fondo. La riserva va tenuta distinta dal denaro già destinato a spese programmate. Una bolletta annuale prevista, per esempio, non dovrebbe essere pagata attingendo al fondo pensato per un evento inatteso.
Se 150 euro al mese non sono sostenibili, si può cominciare con 30 o 50 euro e rivedere l’importo dopo avere osservato il bilancio. Anche queste cifre sono ipotetiche: la somma va scelta in base a quanto resta effettivamente disponibile. Un criterio pratico è non compromettere affitto, utenze, alimentazione e gli altri obblighi, lasciando sul conto un margine per gli scostamenti. Prima viene la sostenibilità, poi la velocità. Un accantonamento contenuto ma regolare può risultare più gestibile di uno elevato che si interrompe dopo poche settimane.
Bonifico automatico dopo lo stipendio
Quando il bilancio è stato verificato, il risparmio può diventare una voce pianificata. Un bonifico periodico verso un conto separato, disposto dopo l’accredito dello stipendio, evita di affidarsi ogni volta alla memoria o alla decisione presa a fine mese. Se la data dello stipendio varia, si può fissare il trasferimento alcuni giorni dopo l’effettivo accredito. In ogni caso, è bene controllare che la disposizione non parta prima che i fondi siano disponibili.
La percentuale, da sola, non basta a stabilire l’importo del bonifico. Dal saldo vanno prima considerati gli addebiti imminenti, tra cui affitto, rate e bollette, e il denaro necessario per le spese quotidiane fino all’entrata successiva. In un esempio ipotetico, chi riceve 1.500 euro netti potrebbe iniziare trasferendo 75 euro, il 5%, purché restino coperti i pagamenti previsti e un margine operativo. Se il conto arriva spesso vicino allo zero, può essere più adatta una cifra inferiore oppure una data successiva.
Tenere il denaro su un conto separato rende più visibile il progresso e aiuta a non confondere la riserva con la somma disponibile per le spese ordinarie. Se si tratta di un fondo per le emergenze, vanno comunque valutati accessibilità, condizioni e costi del prodotto scelto. Non tutti i conti remunerati o vincolati sono equivalenti. Automatizzare non vuol dire smettere di controllare il saldo: quando cambiano il reddito, le bollette o la composizione familiare, occorre verificare che il trasferimento sia ancora compatibile con le uscite. Se rischia di provocare uno sconfinamento, va ridotto o sospeso.
Tagli pratici senza sacrifici ciechi
Gli addebiti ricorrenti meritano una verifica periodica. Anche somme piccole possono continuare a uscire dal conto per servizi che non si usano più. Per gli abbonamenti si possono confrontare ricevute ed estratti conto, cercare eventuali doppioni e distinguere quelli ancora utili da quelli dimenticati. Disdire un servizio poco usato libera denaro che si può destinare al bonifico automatico; prima, però, è necessario controllare preavviso, rinnovo e condizioni di recesso.
Anche sulla spesa alimentare si può intervenire senza rinunciare alla qualità. Preparare un menu orientativo per alcuni giorni, fare una lista prima di andare al negozio e controllare le scorte aiuta a evitare acquisti doppi e prodotti che rischiano di scadere. Per confrontare i prezzi è più utile guardare il costo al chilo o al litro che fermarsi a quello della singola confezione. Un’offerta conviene se riguarda un prodotto che serve davvero e se la quantità acquistata non finisce per essere sprecata. Pianificare riduce gli acquisti non necessari, senza imporre a tutte le famiglie lo stesso tipo di rinuncia.
Per limitare gli acquisti impulsivi, prima di concludere un ordine si può aspettare, soprattutto quando si tratta di beni non essenziali. Lasciare il carrello in sospeso o annotare l’oggetto in una lista dei desideri dà il tempo di verificare se lo si vuole ancora e se la spesa rientra nel budget. Quando l’acquisto è costoso, il confronto va fatto con il margine mensile e con gli obiettivi già fissati. Fermarsi alla rata proposta, senza considerare il resto del bilancio, non basta.
Un tetto settimanale per le spese discrezionali rende il controllo più concreto: si divide in periodi brevi la somma mensile disponibile e si verifica come procede la spesa a metà settimana. Non occorre trattare ogni caffè come un errore. Conviene piuttosto individuare le categorie che superano spesso il previsto e scegliere un intervento preciso, per esempio ridurre una consegna a domicilio oppure limitare gli acquisti non programmati. Una modifica verificabile è più facile da valutare di una rinuncia generica a tutto.
Come leggere i dati sul costo della vita
Le statistiche nazionali aiutano a inquadrare le condizioni economiche delle famiglie, ma non dicono quanto debba risparmiare una singola persona. L’Istat, l’istituto pubblico che produce statistiche ufficiali, rileva consumi e condizioni economiche familiari. I valori medi cambiano in relazione alla composizione del nucleo, all’area geografica e al tipo di spesa. Una media nazionale, dunque, non equivale a un preventivo personale e non sostituisce la registrazione delle proprie uscite.
La Banca d’Italia, banca centrale che si occupa anche di ricerca economica ed educazione finanziaria, pubblica analisi e materiali utili per leggere bilanci, credito e risparmio. Queste risorse aiutano a orientarsi tra concetti come entrate, spese e pianificazione, ma non indicano una percentuale valida automaticamente per ogni reddito. Per decidere se accantonare 75, 150 o 300 euro, il riferimento resta il netto effettivo, insieme ai costi obbligatori e alla regolarità delle entrate.
Nell’educazione finanziaria ricorre un’indicazione operativa: annotare i flussi di denaro, stabilire le priorità e controllare periodicamente gli scostamenti. Il registro del mese può servire anche nei mesi successivi, confrontando quanto era stato previsto con quanto è stato speso davvero. Se una categoria è stata sottostimata, il budget si corregge. A guidare la scelta è il dato personale; le statistiche aiutano a leggere il contesto, non impongono un obiettivo che il bilancio non può sostenere.
Si può cominciare con un piano essenziale e renderlo più preciso man mano che si raccolgono dati. Per prima cosa si controlla quanto entra sul conto al netto; poi si individuano pagamenti fissi e scadenze. Dopo aver riservato una quota alle spese occasionali prevedibili, si sceglie l’obiettivo prioritario e si fissa un primo accantonamento compatibile con il margine rimasto. Non serve partire dalla percentuale più alta: conta che cifra e scadenza siano sostenibili.
La sequenza pratica è questa:
- Per un mese, registrare entrate e uscite, separando costi fissi, variabili e occasionali.
- Calcolare il saldo dopo gli impegni e le spese essenziali, facendo riferimento allo stipendio netto e non a quello lordo.
- Scegliere una prima somma sostenibile per il fondo individuato; se il bilancio lo richiede, può essere anche inferiore al 5%.
- Programmare il bonifico dopo l’accredito e scegliere una data compatibile con gli addebiti sul conto.
- Dopo un mese, controllare i movimenti, gli eventuali scoperti e la somma che è rimasta davvero disponibile.
Leggi anche
- Guadagnare 1500 euro e riuscire a risparmiare: metodo scientifico, bonifico automatico e sistemi davvero efficaci
- Quanti soldi si deve guadagnare o avere per poter vivere bene e cosa significa poter dire di vivere bene in Italia
- Come è riuscito a vincere 5 milioni di euro al Gratta e Vinci un cinese che conoscevano tutti e ora è scomparso

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


