Se si guadagnano tra i 1500-2mila euro come si spendono durante il mese e quanto eventualmente rimane
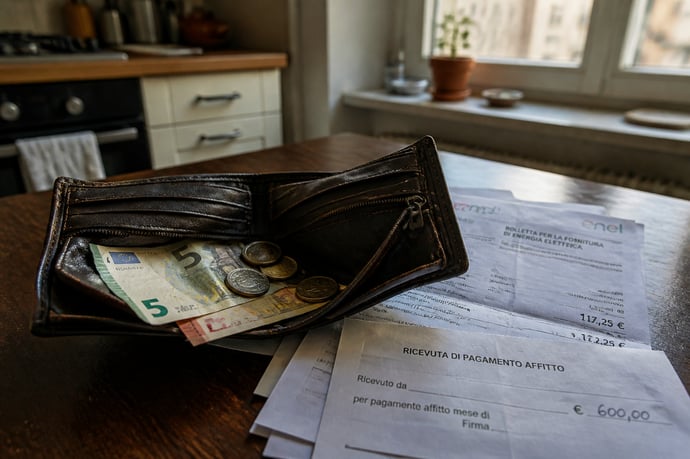
Per reddito si intende quello netto mensile realmente disponibile, già depurato da imposte e contributi. Nel caso di una coppia o di una famiglia,
Nel 2024 una famiglia italiana ha speso in media 2.755 euro al mese, mentre una persona sola si è fermata a 1.932 euro: la differenza spiega perché uno stipendio netto tra 1.500 e 2.000 euro possa lasciare un margine, seppur ridotto, oppure non essere quasi sufficiente. A pesare sono soprattutto il costo della casa, le persone a carico, i trasporti e la città di residenza.
Per reddito si intende quello netto mensile realmente disponibile, già depurato da imposte e contributi. Nel caso di una coppia o di una famiglia, il riferimento è la somma degli stipendi netti dei componenti, non la retribuzione di una sola persona. Le cifre usate nelle simulazioni sono ipotesi di budget per il 2026: non descrivono una spesa media valida per ogni nucleo.
Quanto spendono le famiglie italiane
L’ultima rilevazione ufficiale sui consumi delle famiglie è stata pubblicata dall’Istat nel 2025 e riguarda il 2024. La spesa media mensile rilevata è di 2.755 euro; quella mediana, cioè il valore che divide le famiglie in due gruppi uguali, scende a 2.240 euro. La maggior parte dei nuclei, dunque, spende meno della media aritmetica.
Il luogo in cui si vive modifica sensibilmente il quadro. Nel 2024 la spesa media ha raggiunto 3.032 euro nel Nord-est, 2.999 euro nel Centro, 2.973 euro nel Nord-ovest, 2.199 euro nel Sud e 2.321 euro nelle Isole. Nei centri delle aree metropolitane il valore medio è stato di 2.999 euro, contro i 2.638 euro dei comuni con non più di 50.000 abitanti.
La voce più pesante resta quella della casa. La categoria Istat che comprende abitazione, acqua, elettricità, gas e combustibili ha rappresentato il 35,7% della spesa familiare nazionale nel 2024. Nel calcolo entra anche l’affitto figurativo delle abitazioni di proprietà: si tratta del canone teorico che il proprietario potrebbe incassare mettendo la casa in locazione. Ecco perché il dato statistico non coincide con la somma che ogni mese lascia effettivamente il conto corrente.
In affitto viveva il 18% delle famiglie, circa 4,7 milioni di nuclei. Il canone medio pagato era di 423 euro al mese: 452 euro nel Nord-ovest, 449 euro nel Nord-est, 443 euro al Centro, 358 euro al Sud e 370 euro nelle Isole. Nei centri delle aree metropolitane si arrivava a una media di 472 euro. Sono valori riferiti ai contratti già esistenti, non necessariamente ai prezzi richiesti per una nuova locazione nel 2026.
Il mutuo interessava il 19,5% delle famiglie proprietarie, pari a circa 3,8 milioni di nuclei. Nel 2024 la rata media mensile era di 581 euro e arrivava a 618 euro nei centri delle aree metropolitane. Dal punto di vista statistico la rata non è una spesa per consumi; nel bilancio familiare, però, resta un’uscita mensile che va sostenuta con regolarità.
Le voci da inserire nel budget mensile
Per capire quanto resta a fine mese conviene distinguere le uscite in tre gruppi. Le spese incomprimibili comprendono la casa, le utenze e gli obblighi contrattuali. Quelle variabili riguardano, tra l’altro, alimentari, trasporti e tempo libero; gli accantonamenti servono invece a distribuire nell’anno i costi annuali e a prepararsi agli imprevisti.
Per un single che abita in una città di provincia, il bilancio mensile 2026 può essere costruito prendendo come riferimento queste fasce:
- casa e condominio: da 450 a 700 euro, a seconda che si paghi un affitto, un mutuo o si disponga già dell’abitazione;
- bollette e utenze: da 130 a 220 euro, includendo energia, gas, acqua e servizi comuni;
- spesa alimentare: da 220 a 330 euro;
- trasporti: da 80 a 180 euro, considerando carburante, manutenzione o abbonamenti;
- salute e cura personale: da 30 a 80 euro;
- assicurazioni: da 25 a 70 euro, con il costo annuale dell’auto distribuito su dodici mesi;
- comunicazioni: da 25 a 50 euro per telefono e connessione;
- tempo libero e abbigliamento: da 60 a 180 euro;
- spese annuali e imprevisti: almeno da 50 a 150 euro al mese.
Budget di un single con 1.500, 1.750 o 2.000 euro
La prima simulazione riguarda una persona sola che vive in affitto in provincia o in una periferia urbana. Per il 2026 si ipotizza un canone di 600 euro al mese. L’importo non comprende eventuali spese straordinarie a carico del proprietario:
| Voce mensile, simulazione 2026 | Importo, euro |
| Affitto e spese condominiali | 600 |
| Bollette e utenze | 160 |
| Alimentari e prodotti casa | 280 |
| Trasporti | 120 |
| Salute e cura personale | 40 |
| Assicurazioni | 35 |
| Telefono e connessione | 35 |
| Tempo libero e abbigliamento | 80 |
| Spese annuali e imprevisti | 80 |
| Totale uscite, simulazione 2026 | 1.430 |
Con queste uscite, a un reddito netto di 1.500 euro restano 70 euro. Il margine sale a 320 euro con 1.750 euro e a 570 euro con 2.000 euro. Non è detto, però, che il residuo sia risparmio effettivo: una parte dovrebbe rimanere disponibile per guasti, visite, multe, rinnovi assicurativi o mesi in cui i consumi energetici aumentano.
Budget di una coppia con reddito complessivo
La seconda ipotesi riguarda una coppia senza figli, con un reddito complessivo di 1.500, 1.750 oppure 2.000 euro netti al mese. Vivere in due consente di dividere alcuni costi individuali, ma fa crescere la spesa alimentare, le utenze e i trasporti. Le economie di scala, quindi, non cancellano l’effetto dell’abitazione e delle spese condivise:
| Voce mensile, simulazione 2026 | Importo, euro |
| Affitto e spese condominiali | 750 |
| Bollette e utenze | 220 |
| Alimentari e prodotti casa | 480 |
| Trasporti | 180 |
| Salute e cura personale | 60 |
| Assicurazioni | 55 |
| Telefono e connessione | 45 |
| Tempo libero e abbigliamento | 100 |
| Spese annuali e imprevisti | 100 |
| Totale uscite, simulazione 2026 | 1.990 |
Con 1.500 euro il saldo mensile sarebbe negativo per 490 euro; con 1.750 euro il disavanzo scenderebbe a 240 euro. A 2.000 euro il margine sarebbe invece quasi nullo. In una situazione del genere la coppia dovrebbe intervenire sul costo della casa, rinunciare all’auto, condividere alcune spese oppure ricorrere a risparmi già accumulati. Un affitto inferiore di 250 euro migliorerebbe il saldo esattamente della stessa cifra.
Budget di una famiglia con un figlio
Con un figlio, un reddito familiare compreso tra 1.500 e 2.000 euro diventa sostenibile soprattutto se la casa è già disponibile o se uno dei costi principali, per esempio mensa, trasporti o cura del minore, resta contenuto. La simulazione che segue considera un nucleo con un figlio, un affitto moderato e spese essenziali:
| Voce mensile, simulazione 2026 | Importo, euro |
| Affitto e spese condominiali | 900 |
| Bollette e utenze | 280 |
| Alimentari e prodotti casa | 650 |
| Trasporti | 250 |
| Salute e cura personale | 80 |
| Assicurazioni | 70 |
| Telefono e connessione | 50 |
| Tempo libero e abbigliamento | 80 |
| Scuola, attività e spese annuali | 140 |
| Totale uscite, simulazione 2026 | 2.500 |
Il disavanzo sarebbe di 1.000 euro con un reddito netto familiare di 1.500 euro, di 750 euro con 1.750 euro e di 500 euro con 2.000 euro. La cifra di 2.500 euro non rappresenta la spesa obbligatoria di ogni famiglia con un figlio. Mostra, piuttosto, quanto incida l’affitto quando si sommano quattro o cinque categorie di costo difficili da eliminare.
Affitto, mutuo o casa già disponibile
La situazione abitativa può modificare da sola il risultato finale. A parità di reddito e di numero di componenti, chi vive in una casa già disponibile può destinare alla sicurezza finanziaria una somma che, per chi è in affitto, viene assorbita dal canone:
| Situazione abitativa, simulazione 2026 | Uscita mensile indicativa | Effetto sul saldo |
| Casa disponibile, senza affitto o mutuo | 200-300 euro per utenze, condominio e manutenzione ordinaria | Margine più elevato |
| Mutuo con rata media di riferimento | Circa 580-650 euro, oltre alle spese della casa | Margine intermedio |
| Affitto in provincia | Circa 450-650 euro, secondo zona e contratto | Margine ridotto |
| Affitto in grande città | Oltre 700 euro in molte soluzioni, secondo quartiere e metratura | Margine molto ridotto |
I valori ufficiali indicano un canone medio più basso nel Mezzogiorno rispetto al Nord. La media nazionale, però, mette insieme contratti firmati in periodi diversi e abitazioni con dimensioni differenti. Una nuova locazione in una grande città può quindi allontanarsi parecchio dai valori medi osservati tra le famiglie che già risiedono in affitto.
Anche il mutuo va letto con attenzione. Una parte della rata restituisce capitale e aumenta la quota di proprietà dell’immobile, quindi non equivale interamente a un affitto. Dal punto di vista del bilancio, comunque, la rata deve essere pagata con la stessa regolarità di un canone e va sommata a manutenzione, assicurazione, condominio e imposte eventualmente dovute.
Quanto accantonare ogni mese
Con un reddito netto di 1.500 euro, mettere da parte una somma stabile è possibile soprattutto quando la casa costa poco o non richiede un canone. A 1.750 euro il margine può diventare concreto per un single o per una coppia con spese abitative contenute. Con 2.000 euro il risultato resta positivo soprattutto per una persona sola; una famiglia con figli può ancora chiudere il mese in perdita se sostiene un affitto elevato.
Il residuo non dovrebbe essere considerato automaticamente denaro libero. Una possibile suddivisione prevede:
- spese annuali: circa il 30-40% del residuo per assicurazioni, manutenzione, tasse, visite e rinnovi;
- fondo imprevisti: circa il 30-40%, fino a raggiungere una riserva adeguata alle spese essenziali;
- risparmio programmato: la quota rimanente, da destinare a obiettivi futuri o alla riduzione dei debiti.
Il metodo per calcolare il proprio saldo
Il punto di partenza è il reddito netto complessivo. Da quello vanno sottratte prima le spese incomprimibili, poi quelle variabili e infine gli accantonamenti destinati alle uscite annuali. In formula: reddito netto meno costi fissi, meno spese variabili, meno somme messe da parte. Il risultato rappresenta il denaro davvero disponibile, non quello che sembra rimanere perché una bolletta o una riparazione è stata rimandata.
Per rendere le simulazioni aderenti alla propria situazione, il bilancio può essere costruito in quattro passaggi:
- registrare per almeno tre mesi tutte le uscite, comprese quelle pagate una sola volta all’anno;
- separare le spese della casa da quelle personali e familiari;
- dividere i costi annuali per dodici e inserirli nel budget ordinario;
- considerare il residuo come risparmio solo dopo aver creato una quota per gli imprevisti.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra