Hai pagato l'IMU 2026 e non dovevi o hai pagato un importo superiore? Come chiedere il rimborso al Comune
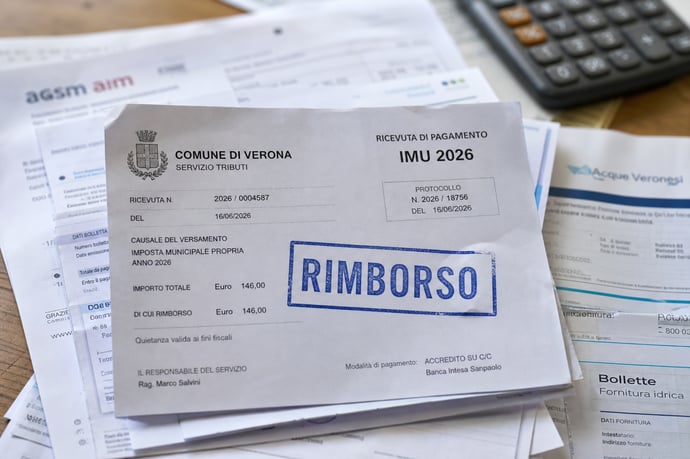
Hai versato l'IMU 2026 per errore o hai pagato più del dovuto? Quali sono i motivi più comuni dietro i pagamenti non corretti, come riconoscerli e quali sono le regole, i passaggi e gli strumenti per ottenere un rimborso dal Comune.
Pagare l’IMU quando non dovuto o versare più di quanto dovuto, può aprire la strada a conseguenze significative per chi ha effettuato il pagamento. L’anticipazione di somme non dovute rischia di compromettere la gestione finanziaria personale e aziendale, generando difficoltà nel rientro delle somme e aprendo alla necessità di agire prontamente per il rimborso. In un anno in cui la disciplina dei tributi locali ha subito importanti novità, il rischio di errore nei pagamenti si è acuito, aumentando sia il numero di casi, sia le opportunità di sanatoria e rimborso.
Agire tempestivamente permette di evitare sanzioni, recuperare importi sostenuti senza titolo, ed evitare ripercussioni sul patrimonio personale. L’attuale contesto normativo premia la precisione, ma consente anche agli interessati di sanare errori già commessi. Chi ha versato l’IMU 2026 per errore o ha pagato più del dovuto, può oggi beneficiare di procedure semplificate rispetto agli anni precedenti. La recente evoluzione legislativa, infatti, ha introdotto nuove regole per il rimborso dei tributi locali, tra cui appunto l’IMU, con maggiore tutela per il contribuente.
Attraverso una corretta individuazione della propria posizione e una gestione accurata della pratica di rimborso verso il Comune, chi si trova in questa situazione può recuperare quanto dovuto, evitando ulteriori difficoltà. Diventa essenziale, quindi, conoscere cosa controllare, come agire e quali errori evitare.
IMU 2026: quando il pagamento risulta non dovuto o superiore e come identificarlo
La verifica dell’effettiva spettanza dell’IMU è condizione imprescindibile per qualunque richiesta di rimborso. Molteplici possono essere le situazioni che generano un versamento in eccesso o non dovuto. Comprendere il quadro normativo dell'Imu 2026 e i casi pratici maggiormente ricorrenti consente di identificare rapidamente la propria posizione e valutare le opportunità di ristoro.
Condizioni di esenzione e esclusione: la disciplina corrente stabilisce una lunga lista di casi in cui il tributo può non essere dovuto. Tra i più frequenti:
- Abitazione principale (diversa da categorie di lusso): Dal 2020 è esente da IMU, salvo le categorie catastali A/1, A/8 e A/9.
- Proprietà trasferite nel corso dell’anno: Solo chi detiene il bene al 1° gennaio è tenuto al versamento proporzionalmente alla durata del possesso.
- Immobili rurali strumentali: Prevedono specifiche esenzioni.
- Immobili inagibili o inabitabili: In presenza di apposita certificazione e comunicazione al Comune.
- Terreni agricoli: In molti Comuni delle zone montane e collinari, risultano esenti.
- Immobili di enti non commerciali e simili: Per finalità istituzionali riconosciute.
- Doppio pagamento causato da contitolarità o successioni;
- Errata attribuzione della categoria catastale;
- Pagamento per immobili soggetti a riduzioni (già locati a canone concordato, presenza di minori o disabili);
- Versamento su codici tributo sbagliati;
- Pagamento per immobili ceduti o per i quali è sopraggiunta un’esenzione;
- Errore di calcolo nella rendita catastale o nelle detrazioni spettanti;
- Versamento su Comuni sbagliati, soprattutto per immobili in diversa regione.
Un caso tipico: un contribuente eredita un immobile dopo giugno, ma entrambi (vecchio e nuovo proprietario) versano il tributo per l’intero anno. In questi casi il Comune può ricevere due acconti o due saldi sullo stesso bene. Le recenti modifiche normative prevedono l’obbligo per l’ente di segnalare al contribuente duplicazioni e anomalie, ma resta compito dell’interessato accorgersi dell’eventuale credito e attivarsi per il recupero.
Come individuare l’errore dopo il pagamento:
- Rivedere la dichiarazione IMU 2026 presentata (o quella d’ufficio depositata dal Comune);
- Consultare la rendita catastale aggiornata e la ripartizione del possesso;
- Esaminare ricevute di pagamento e confrontare codici tributo utilizzati;
- Verificare sulle delibere comunali le aliquote e le agevolazioni in vigore;
- Controllare eventuali avvisi di accertamento ricevuti in cui siano evidenziati crediti o duplicazioni.
Chiedere il rimborso dell’IMU al Comune: iter, modulistica, tempistiche ed errori da evitare
La richiesta di rimborso degli importi versati in eccesso richiede conoscenza puntuale della normativa locale, precisione nella compilazione della modulistica e attenzione agli strumenti messi a disposizione dalle amministrazioni comunali. La procedura di rimborso segue tempistiche e formalità definite sia da norme nazionali e sia dai regolamenti comunali.
Fasi principali della richiesta:
- Individuare l’errore e quantificare il credito: Serve un dossier con copie dei versamenti, calcolo della quota restituita e atti che provano la non debenza.
- Scaricare il modulo di rimborso dal sito istituzionale del Comune, ove disponibile, oppure utilizzare l’apposita istanza in carta libera.
- Compilare dettagliatamente la richiesta: Occorre inserire dati anagrafici, codici immobili, anni di riferimento, motivazione della richiesta, importo richiesto, coordinate di rimborso.
- Allegare la documentazione: Copia F24/bollettini, atti di proprietà (compromesso, rogito, atti giudiziari), certificati di esenzione, copia documento di identità.
- Inviare la domanda: Può essere presentata via PEC, a mano o tramite raccomandata A/R, seguendo le istruzioni comunali.
Tempistiche: La richiesta va presentata entro cinque anni dal giorno del versamento o da quello in cui è stato riconosciuto il diritto alla restituzione. Il Comune ha 180 giorni per esaminare la pratica e provvedere al pagamento, salvo richiesta di integrazione documentale o particolari complessità istruttorie.
Dall’istanza all’accredito: In caso di esito positivo, l’accredito avviene su conto corrente bancario o postale. Eventuali interessi possono essere riconosciuti qualora ci siano ritardi nei tempi previsti dalla legge (art. 2033 Codice Civile e regolamenti comunali).
Errori da evitare:
- Domande prive di firma o con documentazione incompleta;
- Errato calcolo dell’importo richiesto (meglio riportare i calcoli dettagliati in tabella, come esempio seguente);
- Mancato rispetto delle tempistiche;
- Invio della domanda verso il Comune sbagliato o per codici immobili non di propria pertinenza;
- Mancata allegazione di copia dei pagamenti o dei titoli che provano l’esenzione.
| Anno di versamento | Importo pagato | Importo dovuto | Credito richiedibile |
| 2026 | €1.200 | €800 | €400 |
Analisi delle tempistiche recenti: Nel 2025, il tempo medio per la liquidazione di una pratica di rimborso IMU si è attestato tra 90 e 140 giorni, con punte oltre i 180 giorni nei Comuni più grandi, soprattutto a causa di errori nei dati forniti dal contribuente. Un dato rilevante, da considerare per valutare la gestione finanziaria, soprattutto quando si attende il recupero di cifre importanti.
La presentazione della domanda corretta, con allegati esaustivi e i riferimenti normativi adatti, rappresenta la garanzia di ottenere il rimborso senza ritardi o contestazioni ulteriori. Non sono previsti costi, e gli interessi legali spettano solo in caso di tardiva liquidazione.
Riepilogo della procedura in una tabella sintetica:
| Fase | Azioni e requisiti | Errore da evitare |
| Verifica credito | Controllo dati catastali e modelli F24 | Calcolo errato – Dati errati |
| Compilazione istanza | Utilizzo modulo ufficiale, dati completi | Modello incompleto – Nessuna firma |
| Invio domanda | Consegna via PEC / raccomandata | Comune sbagliato – Mancato tracciamento |
| Istruttoria | Attesa esame pratica e eventuale comunicazione Comune | Non rispondere a richieste/integr. documenti |
| Rimborso | Accredito su IBAN dopo esito positivo | Mancata comunicazione coordinate |


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra