La proroga ufficiale delle scadenze fiscali al 30 giugno offre respiro alle partite IVA ma introduce anche rischi, multe e sanzioni per chi ritarda i pagamenti. Novità, errori frequenti e impatti pratici spiegati nel dettaglio.
I titolari di partita IVA si trovano in queste settimane davanti a una delle principali scadenze annuali dal punto di vista fiscale. La prospettiva della proroga dei termini alimenta incertezza e attenzione, soprattutto tra chi rientra nei regimi soggetti agli indici sintetici di affidabilità fiscale (ISA), ma anche tra i forfettari. Non è solo una questione di calendario: in caso di errore o ritardo, le conseguenze possono rivelarsi particolarmente onerose, tra sanzioni e maggiorazioni.
La tensione cresce: nei mesi scorsi le associazioni di categoria hanno chiesto con forza il rinvio della scadenza, motivando la richiesta con i ritardi nel rilascio del software ministeriale per il concordato preventivo biennale, strumento su cui si basa la possibilità di calcolare in modo preventivo quanto dovuto.
Tra acconti fiscali da saldare e diversi adempimenti che convergono su fine giugno, la situazione rischia di mettere in difficoltà imprese e professionisti.
L’annuncio della proroga, ormai certo grazie anche ai nuovi provvedimenti legislativi e ai chiarimenti forniti dal Ministero dell’Economia, genera un effetto immediato sul tessuto produttivo e sugli studi professionali: cambia il modo di pianificare i flussi di cassa, ma resta lo spettro di errori e di sanzioni nel caso si sottovalutino particolari tecnici di assoluto rilievo.
L’esperienza degli anni passati lo dimostra: per chi opera con partita IVA, una gestione attenta delle scadenze fiscali è la base per ridurre rischi e accedere a eventuali forme di rateizzazione e sanatoria. Il nuovo scenario, con la proroga delle scadenze e la finestra di tolleranza sulle sanzioni, merita dunque un’analisi attenta affinché ogni opportunità venga colta e ogni rischio ridotto.
Proroga ufficiale delle scadenze fiscali: dettagli, beneficiari e modalità di pagamento
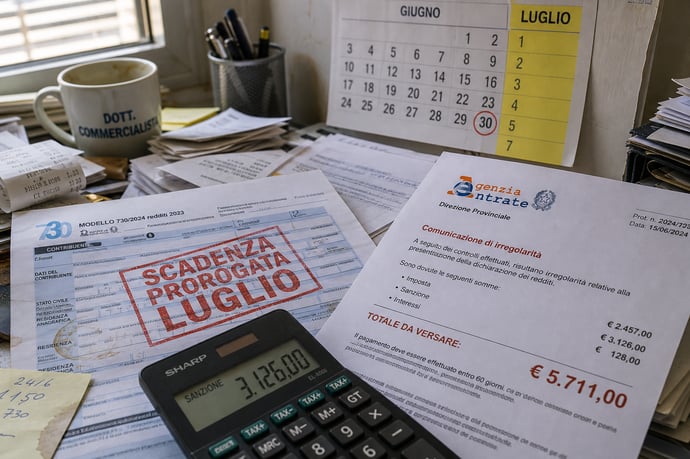
La proroga delle scadenze fiscali previste originariamente per il 30 giugno rappresenta, anche per quest’anno, una svolta importante per il mondo delle partite IVA.
Il provvedimento ufficiale, anticipato dal Viceministro dell’Economia e confermato dal nuovo Decreto Fiscale, prevede lo spostamento dei termini di versamento delle imposte sui redditi al mese di luglio. Le date attese sono il 20 luglio o, in via straordinaria, il 31 luglio, a seconda delle tempistiche effettivamente definite dalle ultime disposizioni normative e dall’organizzazione delle amministrazioni locali.
Chi rientra nella proroga? Diversi i soggetti interessati:
- tutti i titolari di partita IVA soggetti agli ISA;
- i forfettari, ossia coloro che beneficiano del regime agevolato;
- professionisti e imprenditori individuali anche non soggetti all’ISA;
- studi associati e società (sia di persone sia di capitali) sottoposte agli ISA.
Per i soggetti che optano per il versamento rateale, la seconda scadenza viene posta al 20 agosto, e da questo momento scatta l’eventuale maggiorazione per il ritardo (in misura dello 0,40% dal 21 agosto).
Nel dettaglio:
- PAGAMENTO IN UN’UNICA SOLUZIONE: entro luglio (data precisa da confermare tra il 20 e il 31);
- PAGAMENTO RATEALE: prima rata in luglio, seconda al 20 agosto, maggiorazioni solo sulle rate successive;
- TIPOLOGIE DI IMPOSTE: saldo IRPEF, acconto dell’anno in corso, addizionali regionali e comunali, addizionali sostitutive per forfettari, eventuali contributi INPS;
- ULTERIORI CONTRIBUTI: in molti casi, insieme a questi adempimenti si sommano anche i versamenti previdenziali per commercianti ed artigiani;
- NORMATIVA DI RIFERIMENTO: Decreto Fiscale 2026, comunicazioni Agenzia Entrate e note esplicative pubblicate periodicamente dagli enti di competenza.
- Maggiore tempo per pianificare i flussi finanziari, riducendo il rischio di insolvenza o ritardi tecnici;
- Riduzione della pressione sugli studi professionali e sugli intermediari, i quali devono gestire contemporaneamente centinaia di posizioni;
- Apertura a strumenti di rateizzazione più flessibili, anche nella prospettiva di aderire o meno alla rottamazione quinquies introdotta dal nuovo provvedimento fiscale;
- Accesso agevolato alle modalità di sanatoria (definizione agevolata per cartelle e crediti locali) che consentono la regolarizzazione dei debiti con sconti significativi sulle sanzioni e, talvolta, sugli interessi;
- Posibilità di coordinarsi con eventuali modifiche alle aliquote o alle deducibilità già in discussione in Parlamento per i prossimi anni fiscali.
Le regole operative saranno aggiornate in base alle circolari dell’Agenzia delle Entrate nei prossimi giorni, con particolare attenzione agli scenari legati alle elezioni e alle delibere comunali che influenzeranno l’estensione delle misure di sanatoria a livello locale.
Sanzioni, multe e rischi in caso di ritardo: conseguenze pratiche, errori comuni e cosa fare
Nell’ambito della fiscalità per le partite IVA, i rischi associati a ritardi nei versamenti sono concreti e sempre più monitorati dagli organismi di controllo.
Cosa succede se non si rispetta la proroga? In presenza di versamenti effettuati oltre il termine, si applicano le sanzioni tributarie previste, generalmente pari al 30% dell’importo non versato, ridotte a seconda del periodo di ritardo e se il contribuente decide di ravvedersi spontaneamente. Ecco una panoramica delle possibili conseguenze pratiche:
- Maggiorazione automatica sulle somme dovute, a partire dallo 0,80% per versamenti effettuati da agosto in poi;
- Sanzione base fissata al 30% dell’importo in caso di omissione prolungata del pagamento;
- Sanzione ridotta in caso di ravvedimento operoso: se il versamento avviene entro i primi 14 giorni dopo la scadenza, la sanzione scende all’1,5%; la sanzione cresce progressivamente con il passare dei giorni;
- Impossibilità di accedere alla rateazione agevolata o perdita dei benefici previsti dalle sanatorie (rottamazione quinquies inclusa) in caso di mancata osservanza dei tempi di versamento;
- Possibile iscrizione a ruolo e attivazione delle procedure esecutive da parte dell’Agenzia Entrate Riscossione.
- Calcolare le imposte dovute senza verificare le novità normative e le variazioni di aliquota o di base imponibile intervenute nell’ultimo anno fiscale;
- Sottovalutare i tempi di caricamento delle deleghe F24 sui portali bancari, che possono causare ritardi tecnici rispetto alla data effettiva di addebito;
- Dimenticare di includere nei pagamenti anche gli acconti dovuti per regime forfettario e i contributi previdenziali, che spesso presentano scadenze coincidenti ma importi differenti;
- Non controllare con attenzione l’eventuale delibera di adesione alla sanatoria da parte dell’ente locale per la rottamazione dei tributi locali;
- Omettere di attivare tempestivamente le procedure di ravvedimento operoso per sanare in modo conveniente eventuali piccoli ritardi.
- Monitorare costantemente le comunicazioni ufficiali di Agenzia Entrate e degli enti locali riguardo a delibere e istruzioni tecniche sulle modalità di pagamento;
- Utilizzare software di gestione fiscale aggiornati e affidabili, integrati con le ultime specifiche normative;
- Richiedere il supporto di consulenti o commercialisti esperti nel caso di posizioni complesse o debiti ricompresi nella definizione agevolata, per ottimizzare la pianificazione dei pagamenti;
- Verificare, in caso di difficoltà di liquidità, l’opportunità di accedere alle rateizzazioni sia ordinarie sia agevolate previste dalla normativa;
- In caso di ritardi, utilizzare subito il ravvedimento operoso per abbattere le sanzioni rispetto al regime ordinario.
| Tipo di ritardo | Sanzione ordinaria | Sanzione con ravvedimento operoso |
| Versamento entro 14 giorni | 30% | 1,5% |
| Versamento tra 15 e 30 giorni | 30% | 1,67% |
| Versamento dopo 30 giorni | 30% | 3,75% fino a 90 giorni; 4,29% fino a un anno |
| Omissione senza ravvedimento | 30% + interessi | - |
Leggi anche
- Tasse partite iva 30 Giugno: proroga ufficiale a Luglio e multe e sanzioni se si ritarda di pagarle
- 730 2026 precompilato bloccato: cosa sta succedendo a migliaia di italiani
- Scadenza tasse 30 Giugno 2026, proroga richiesta da più parti: la nuova data possibile


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra