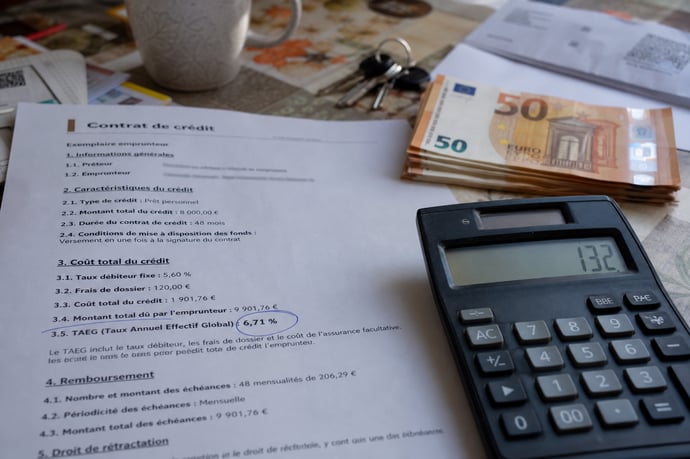
Ogni anno sempre più italiani finanziano le vacanze con un prestito: quali sono i reali costi di questa scelta? Tassi da considerare, rate, rincari nascosti e alternative, per valutare i rischi e i benefici delle varie opzioni.
Stai per prendere un prestito per regalarti il viaggio dei sogni? Attenzione: il vero costo della vacanza spesso supera di molto quello che immagini quando firmi il contratto. Ogni anno, milioni di italiani scelgono di dilazionare le prossime ferie in "comode rate", trascurando un calcolo essenziale: quanto si restituisce realmente alle banche o alle finanziarie, oltre all’importo richiesto. Nel solo 2026, i dati parlano di 170 milioni di euro erogati in prestiti per le ferie nei primi cinque mesi, con una media di 5.400 euro a pratica e rate mensili da 132 euro per circa 4 anni di pagamenti. La domanda inevasa? "Qual è il vero conto che dovrò pagare per questo prestito vacanze?". Questo dettaglio separa una spesa ragionevole da un debito a sorpresa.
Prestiti per le vacanze: funzionamento e caratteristiche
L’accesso ai finanziamenti personali per coprire le spese delle ferie è semplice e veloce: si tratta generalmente di prestiti personali non finalizzati, che permettono di ricevere liquidità senza obbligo di rendicontazione della meta o delle scelte di viaggio. Differiscono dai prestiti auto o ristrutturazione proprio per la libertà d’uso ma, al tempo stesso, sottostanno agli stessi meccanismi bancari in termini di interessi e vincoli.
Caratteristiche principali:
- Importo medio richiesto nel 2026: 5.400 euro
- Durata tipica: 48-60 rate mensili (4-5 anni)
- Rata indicativa: 132 euro mensili per 50 mesi
- Accessibile anche online, valutazione rapida e firma digitale.
I contratti, tuttavia, spesso includono costi accessori obbligatori, come spese di istruttoria, assicurazioni facoltative, imposta di bollo. Questi extra possono incidere sensibilmente sul costo totale e sono uno degli elementi meno considerati da chi sottoscrive un finanziamento in modo impulsivo.
Cos'è il TAN e il TAEG: come cambia davvero il costo del prestito
TAN e TAEG rappresentano due facce diverse della stessa medaglia di un finanziamento chiesto per le vacanze, ma non solo. Il TAN (Tasso Annuo Nominale) indica la percentuale di interesse puro, cioè il "prezzo del denaro" che la banca applica sull’ammontare erogato. Tuttavia, il vero indicatore completo dei costi è il TAEG (Tasso Annuo Effettivo Globale).
- TAN: solo interesse nominale, senza altre voci
- TAEG: include interessi, spese di istruttoria, assicurazioni, bolli.
Anche una piccola differenza di TAEG, su prestiti di media durata e importo, equivale a centinaia di euro di oneri extra. Ad esempio: un TAEG dell’11% invece che dell’8% può costare fino a 600 euro in più sulla durata complessiva.
La rata bassa nasconde un costo totale più alto: il ruolo degli interessi nel tempo
Il sogno della "rata leggera" è quello su cui puntano le offerte più pubblicizzate. Ma una rata mensile bassa, ottenuta allungando la durata, aumenta il costo totale della vacanza a rate. Questo meccanismo si basa su un effetto composito: più mesi di interessi da pagare, più alta la cifra finale da restituire.
I motivi principali sono:
- Gli interessi si sommano su ogni rata e si calcolano sul debito residuo, non solo sull’importo iniziale
- Allungare la durata significa aumentare il periodo durante cui il denaro costa
- Le spese accessorie fisse pesano meno su prestiti brevi, molto di più su periodi lunghi.
La consapevolezza di questi meccanismi è centrale per chi intende evitare di pagare una vacanza tre volte più del suo prezzo reale, un errore che molti compiono senza rendersene conto.
Quanto diventa il prestito da 5.400 euro: il conto esatto dopo gli interessi
Vediamo il conto preciso per chi richiede 5.400 euro, la cifra media del 2026:
| Esempio con TAEG 9% (50 rate mensili da 132 euro) | |
| Importo finanziato | 5.400 € |
| Durata | 50 mesi |
| Rata mensile | 132 € |
| Totale da rimborsare | 6.600 € |
| Costo degli interessi e oneri | 1.200 € |
| Esempio con TAEG 12% (50 rate da 138 euro) | |
| Importo finanziato | 5.400 € |
| Durata | 50 mesi |
| Rata mensile | 138 € |
| Totale da rimborsare | 6.900 € |
| Costo degli interessi e oneri | 1.500 € |
Differenza principale: mediamente tra 700 e 1.200 euro in più rispetto alla cifra ottenuta, solo di costi "invisibili" all’atto della firma. Nella rata mensile da 132 euro, ogni mese tra i 24 e i 35 euro sono solo interessi e spese, non capitale da restituire.
Il vero costo della vacanza: confronto tra pagamento immediato e a rate
L’analisi comparativa tra pagamento diretto e finanziamento conferma perché la scelta va ponderata.
- Costo medio vacanza 2026 (trasporto + alloggio, per persona): 939 euro
- Famiglia di 4 persone: 3.756 euro (senza extra)
- Con prestito, la stessa vacanza viene a costare il 15-20% in più.
- Chi paga subito spende esattamente l’importo dovuto
- Chi rateizza restituisce mediamente tra 6.600 e 6.900 euro, cioè almeno 1.200 euro in più. La vacanza viene a pesare come una tassa nascosta e protratta per oltre quattro anni.
Quando il prestito per le vacanze conviene (e quando no)
Le linee guida degli esperti del credito segnalano alcuni casi in cui ricorrere al finanziamento può essere sensato:
- TAEG molto contenuto, inferiore al 7%
- Evento eccezionale, come viaggio di nozze o ricorrenze particolari
- Rata non superiore al 15-20% del reddito mensile netto
- Nessun altro finanziamento o debito, quindi equilibrio dei bilanci familiari.
- Il TAEG supera il 10-12%
- Si hanno altri prestiti in corso (auto, elettrodomestici, mutuo)
- La rata mensile è tale da restringere troppo il budget familiare
- Il viaggio non rappresenta una reale necessità ma solo un “desiderio” che può attendere.
Le alternative: risparmio programmato, carte rateali e BNPL
Prima di muoversi verso il credito al consumo, considerare alternative più sostenibili:
- Risparmio programmato: mettere da parte 130 euro al mese per un anno permette di sostenere la spesa senza interessi
- Carte di credito rateali: possono essere più costose dei prestiti personali, con TAEG tra il 15% e il 24%. Vantaggiosa solo se si azzera il saldo subito o entro i periodi promozionali
- Buy Now Pay Later (BNPL): sempre più piattaforme propongono rateizzazioni a tasso zero, se il rimborso avviene nei tempi previsti. Attenzione ai costi in caso di ritardi o per acquisti fuori promozione
- Scegliere una meta più vicina: ridurre il costo della vacanza dimezza il ricorso al debito
Come scegliere il prestito giusto: confronto offerte e tutela del consumatore
L’utente informato riduce di molto i rischi. Ecco come orientarsi:
- Confrontare sempre il TAEG e non solo il TAN
- Utilizzare comparatori online per avere una panoramica chiara delle migliori offerte sul mercato
- Verificare presenza di costi nascosti: assicurazione (spesso facoltativa ma proposta come obbligatoria), spese di istruttoria, bolli
- Richiedere sempre il piano di ammortamento completo prima della firma per sapere esattamente quanto si pagherà in ogni rata e il totale finale
- Diritti del consumatore: è possibile esercitare il diritto di recesso entro 14 giorni dalla firma senza costi aggiuntivi.
Leggi anche
- Il conto esatto che deve pagare chi fa un prestito per le vacanze: quanto diventano i 5400 euro di media richiesti dopo interessi
- Rigenerarsi nel weekend nonostante il caldo: come ricaricarsi più che in una settimana di vacanza e tornare al lavoro lunedì
- Bonus vacanze, la vera storia dell'agevolazione mai tornata, chi ci ha guadagnato e dove è finito il miliardo speso

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra