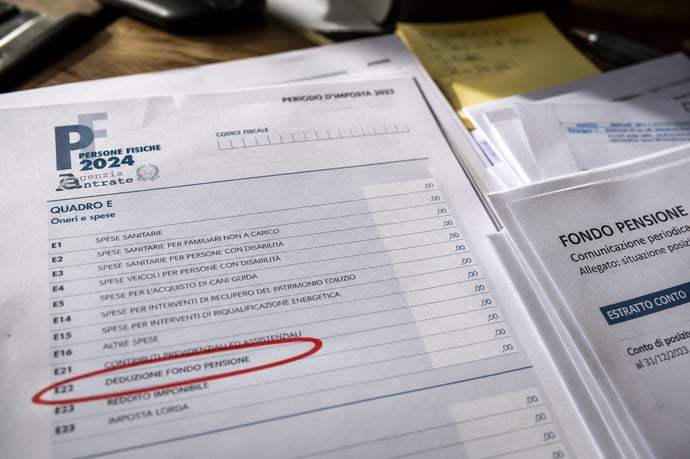
Il fondo pensione è uno degli strumenti più vantaggiosi a disposizione dei lavoratori italiani, eppure resta tra i più sottoutilizzati. Milioni di persone ogni anno rinunciano a un beneficio fiscale concreto: qual è, cosa prevede e i vantaggi
Il fondo pensione è uno degli strumenti più vantaggiosi a disposizione dei lavoratori italiani, eppure resta tra i più sottoutilizzati. Milioni di persone ogni anno rinunciano a un beneficio fiscale concreto: la possibilità di dedurre dal reddito imponibile fino a 5.164,57 euro annui di contributi versati alla previdenza complementare. Una soglia che, arrotondata nella comunicazione comune a 5.300 euro, si traduce in un risparmio fiscale reale che può superare i 1.800 euro all'anno. Eppure, la grande maggioranza degli italiani non sfrutta questa opportunità. Ma perché?
Fondo pensione e deduzione fiscale: come funziona
Prima di capire perché così pochi italiani sfruttano questa agevolazione, è utile chiarire il meccanismo. I contributi versati a un fondo pensione complementare sono deducibili dal reddito imponibile IRPEF fino al limite annuo di 5.164,57 euro. Questo vale sia per i contributi versati dal lavoratore, sia per quelli versati dal datore di lavoro, ma non per il TFR destinato al fondo.
La deduzione fiscale non è un semplice sconto: riduce direttamente la base imponibile su cui viene calcolata l'IRPEF. In termini pratici, se un lavoratore ha un reddito annuo di 35.000 euro e versa 5.164 euro al fondo pensione, paga le tasse solo su 29.836 euro. Il risparmio effettivo dipende dall'aliquota IRPEF applicata:
- Aliquota al 35%: risparmio di circa 1.807 euro all'anno
- Aliquota al 38%: risparmio di circa 1.962 euro all'anno
- Aliquota al 43%: risparmio di circa 2.220 euro all'anno.
Perché pochi italiani sfruttano la deduzione del fondo pensione
Nonostante i vantaggi siano evidenti e documentati, l'adesione ai fondi pensione in Italia resta bassa rispetto agli standard europei. Le ragioni sono molteplici e si intrecciano tra loro.
Scarsa informazione e cultura finanziaria limitata
Il primo ostacolo è culturale. La maggior parte degli italiani conosce il fondo pensione solo di nome, ma non ne comprende il funzionamento né, soprattutto, i benefici fiscali immediati. L'istruzione finanziaria nel nostro Paese è ancora carente, e temi come la previdenza complementare vengono percepiti come lontani, complessi o riservati a chi ha redditi elevati. In realtà, il vantaggio fiscale è accessibile a chiunque paghi l'IRPEF.
La fiducia nel sistema pensionistico pubblico
Molti lavoratori, specialmente quelli più anziani o quelli con contratti a tempo indeterminato di lunga data, si affidano ancora completamente alla pensione pubblica INPS. Questa mentalità, comprensibile per chi ha iniziato a lavorare in regime retributivo, è però rischiosa per i giovani e per chi è in regime contributivo, che si troveranno con assegni pensionistici sensibilmente più bassi.
La percezione del blocco del denaro
Un'altra resistenza diffusa riguarda la liquidità: molte persone temono di "bloccare" i propri risparmi per decenni. In realtà, i fondi pensione prevedono la possibilità di anticipazioni in diversi casi, come l'acquisto della prima casa, spese sanitarie gravi o periodi di disoccupazione prolungata. Non si tratta quindi di un investimento completamente illiquido.
La complessità percepita nella scelta del fondo
La varietà di fondi pensione disponibili, tra fondi negoziali, fondi aperti e PIP (Piani Individuali Pensionistici), può generare confusione e paralisi decisionale. Senza una guida professionale, molti lavoratori rimandano la scelta indefinitamente, perdendo anno dopo anno sia i versamenti sia i relativi benefici fiscali.
Il peso del presente sul futuro
La previdenza complementare richiede una visione di lungo periodo. In un contesto economico in cui molte famiglie faticano a coprire le spese mensili, accantonare anche solo 200 o 300 euro al mese appare come un lusso. Eppure, considerando il risparmio fiscale immediato, il costo reale dei versamenti è significativamente inferiore all'importo versato.
Quanto si perde ogni anno non aderendo al fondo pensione
Facciamo un calcolo concreto per capire l'entità della rinuncia. Supponiamo un lavoratore dipendente con un reddito lordo di 40.000 euro, che non ha mai aperto un fondo pensione.
Se versasse il massimo deducibile di 5.164 euro all'anno, con un'aliquota marginale del 35%, risparmierebbe 1.807 euro di IRPEF ogni anno. In 10 anni, il risparmio fiscale cumulato ammonterebbe a oltre 18.000 euro. Denaro che, nel frattempo, è stato versato al fisco anziché contribuire alla costruzione di una rendita pensionistica futura.
A questo si aggiunge il rendimento del fondo stesso: i versamenti investiti nel tempo, grazie all'interesse composto, crescono in modo significativo. La rinuncia alla deduzione fiscale è quindi doppia: si paga più IRPEF oggi e si accumula meno capitale per domani.
Chi può dedurre i contributi al fondo pensione
La deduzione fiscale è accessibile a una platea molto ampia di contribuenti:
- Lavoratori dipendenti, sia pubblici che privati
- Lavoratori autonomi e liberi professionisti
- Imprenditori individuali
- Soggetti fiscalmente a carico, per i quali i contributi possono essere dedotti dal reddito del familiare che li sostiene
- Lavoratori con contratto atipico o part-time.
Come sfruttare al massimo la deduzione del fondo pensione
Per ottenere il massimo beneficio fiscale dalla previdenza complementare, è utile seguire alcune indicazioni pratiche.
Scegliere il fondo pensione giusto è il primo passo. I fondi negoziali di categoria sono generalmente la scelta migliore per i lavoratori dipendenti, perché prevedono anche il contributo del datore di lavoro. I fondi aperti e i PIP offrono maggiore flessibilità ma con costi potenzialmente più elevati.
Versare fino al limite deducibile è l'obiettivo da perseguire gradualmente. Non è necessario arrivare subito a 5.164 euro annui: si può iniziare con versamenti minori e aumentarli nel tempo, man mano che la situazione economica lo consente.
Indicare i contributi nella dichiarazione dei redditi è il passaggio tecnico per ottenere la deduzione. I contributi devono essere riportati nel Modello 730 o nel Modello Redditi PF, nella sezione dedicata agli oneri deducibili.
Consultare un consulente finanziario o un CAF può fare la differenza, soprattutto per chi non ha familiarità con il sistema fiscale. Una singola consulenza può chiarire dubbi e sbloccare anni di mancato risparmio fiscale.
Il fondo pensione non è solo per chi si avvicina alla pensione
Uno degli errori più comuni è pensare che il fondo pensione riguardi solo chi è vicino all'età pensionabile. Al contrario, prima si inizia, maggiore è il vantaggio. Un lavoratore di 30 anni che versa regolarmente per 35 anni beneficia sia del risparmio fiscale annuale, sia del potere dell'interesse composto applicato per decenni ai suoi versamenti.
I giovani, in particolare, sono quelli che più hanno bisogno di una pensione integrativa: il sistema contributivo, che si basa sui contributi effettivamente versati, garantirà assegni pensionistici ben inferiori a quelli delle generazioni precedenti. Affidarsi esclusivamente all'INPS per chi ha meno di 40 anni oggi significa rischiare una vecchiaia con risorse insufficienti.
Conclusione: il fondo pensione è una delle poche agevolazioni fiscali davvero accessibili
In un sistema fiscale spesso percepito come ostile al contribuente, la deduzione dei contributi al fondo pensione rappresenta una delle poche agevolazioni davvero concrete, misurabile in centinaia o migliaia di euro ogni anno. Eppure, per ragioni legate alla scarsa informazione, alla fiducia cieca nella pensione pubblica e alla difficoltà di pianificare il lungo periodo, milioni di italiani continuano a rinunciarvi.
Il messaggio è semplice: aderire a un fondo pensione e versare quanto più possibile entro il limite di 5.164 euro annui non è un sacrificio, è un investimento su se stessi che lo Stato incentiva con un risparmio fiscale immediato. Ignorarlo significa regalare soldi all'erario oggi, e rischiare di non avere abbastanza domani.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra