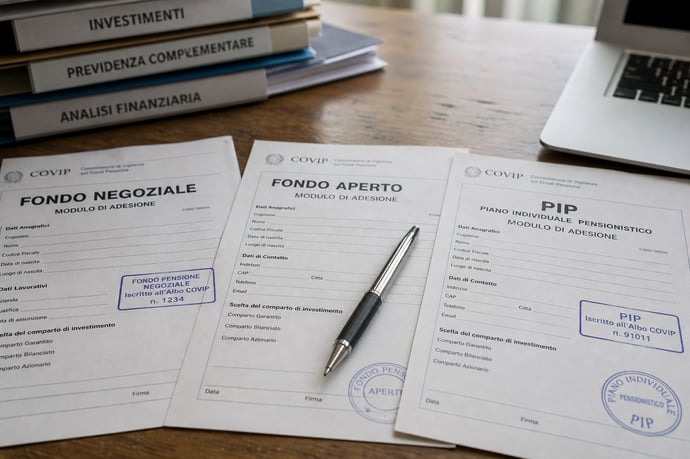
Dal luglio 2026 cambia la previdenza complementare: sarai tu a scegliere dove destinare il contributo aziendale tra fondo negoziale, fondo aperto e PIP. Regole, vantaggi, rischi, opzioni pratiche e impatti sulla pensione futura.
Dal 2026, tutto cambia sulla destinazione dei contributi aziendali legati alla tua pensione complementare: una riforma attesa da anni entra finalmente in vigore e investe milioni di lavoratori italiani. Mai come ora è necessario essere informati: ogni errore rischia di “pesare” sulla pensione del futuro e sulle scelte di oggi. Ogni lavoratore dipendente, infatti, potrà scegliere personalmente dove far confluire il contributo versato dalla propria azienda, aprendo scenari di flessibilità ma anche di responsabilità senza precedenti.
In questo contesto, chi si trova a dover selezionare tra diversi strumenti previdenziali si confronta con un quadro complesso, in continuo aggiornamento. La domanda «dove conviene destinare il mio contributo aziendale: PIP, fondo aperto o fondo negoziale?» non può avere risposte generiche.
Le decisioni possono incidere, nel corso di una carriera, fino a decine di migliaia di euro sul montante finale. Ecco perché occorre capire quali sono le opzioni (fondo aperto, fondo negoziale o pip), come funzionano in pratica, cosa cambia con la portabilità 2026 e in quali casi una scelta può rivelarsi inefficiente o addirittura rischiosa.
La nuova portabilità del contributo aziendale dal luglio 2026: cosa cambia concretamente
Dal luglio 2026, una svolta normativa rivoluziona il meccanismo della previdenza complementare italiana: il lavoratore ha il diritto di “portare con sé” il contributo versato dall’azienda anche in caso di trasferimento a qualsiasi fondo pensione, incluso un PIP (Piano Individuale Pensionistico) o un fondo pensione aperto. Fino a ora, la facoltà di trasferimento del contributo aziendale era vincolata esclusivamente al fondo negoziale o a casi particolari di accordi aziendali.
- L’azienda continuerà a versare la propria parte anche se scegli di spostarti da un fondo di categoria a un fondo aperto o a un PIP.
- Il diritto vale a condizione che tu abbia già attivato il contributo datoriale presso il fondo negoziale (previsto dal tuo CCNL) e dopo almeno due anni di permanenza.
- La nuova portabilità si applica a tutti i futuri contributi aziendali, anche dopo il trasferimento.
Vi sono tuttavia nuove responsabilità a carico del lavoratore:
- Ogni spostamento impone di valutare con attenzione commissioni, costi gestionali e possibilità di mantenere stesse condizioni contrattuali.
- Rischio di minori tutele: alcuni strumenti sono più trasparenti (come i fondi negoziali, supervisionati da organi paritetici), altri meno strutturati.
Cos’è il contributo datoriale: dati, regole attuali e cosa succede oggi alla scelta del fondo
Il contributo datoriale indica la quota che, oltre al TFR e alla parte versata dal lavoratore, viene corrisposta dall’azienda su forme pensionistiche complementari, in particolare dai fondi negoziali.
Attualmente la situazione è la seguente:
- Il datore di lavoro è obbligato a versare tale contributo solo se il lavoratore aderisce al fondo pensione di categoria previsto dal CCNL (o a un fondo con accordo specifico).
- Nel caso di adesione a un fondo aperto o un PIP, la contribuzione aziendale è volontaria, salvo rari accordi aziendali individuali.
- L’entità della quota varia dal 1% al 3% della retribuzione, secondo la categoria (ad esempio, nel settore metalmeccanico l’1,2% a carico del lavoratore attiva un 2% del datore; nel commercio, lo 0,55% attiva l’1,55% dell’azienda).
- Questi fondi sono partiti nel 2007, rappresentando uno dei pilastri della previdenza complementare.
- Versare almeno la quota minima personale richiesta dal contratto collettivo.
- Conferire il TFR maturando al fondo.
Prima della riforma ora in attesa di implementazione, spostarsi da un fondo negoziale a uno aperto o a un PIP implicava perdere automaticamente il diritto a ricevere futuri contributi aziendali. La portabilità 2026 elimina questo «blocco», ma introduce scenari inediti che richiedono nuove valutazioni strategiche.
Le opzioni disponibili: Fondo pensione negoziale, fondo aperto e PIP a confronto tecnico
Dal punto di vista tecnico, le opzioni tra cui scegliere differiscono per soggetti promotori, modalità di adesione e regole di contribuzione. Riassumendo:
- Fondo pensione negoziale: riservato a specifiche categorie (dipendenti privati o pubblici, lavoratori di settore, imprese e territori). Le regole sono fisse, dettate dal CCNL: costi contenuti, governance paritetica tra sindacati e imprese.
- Fondo pensione aperto: ideato da banche, assicurazioni, SGR e SIM, accessibile a chiunque. Può essere individuale o collettivo, a seconda della presenza di accordi (il secondo consente il versamento aziendale).
- PIP (Piano Individuale Pensionistico): gestito dalle compagnie di assicurazione, accessibile a lavoratori di qualsiasi inquadramento. L’adesione è solo su base individuale, con una vasta gamma di linee di investimento assicurative (ramo I o III).
- I fondi negoziali sono no-profit, vigilati dalla COVIP, e offrono comparti di investimento calibrati sulla base dell’anzianità lavorativa.
- I fondi aperti gestiscono il patrimonio separatamente dalla società istitutrice e sono più flessibili nella scelta dei comparti, coste variabili.
- I PIP spesso presentano costi di ingresso e caricamento più alti, associati a consulenza individuale e una garanzia patrimoniale legata all’impresa assicurativa.
Come funzionano: caratteristiche operative delle tre forme e cosa offre ciascuna
- Fondi pensione negoziali:
- L’adesione avviene tramite accordo previsto dal CCNL o regolamenti aziendali.
- Obbligatorio conferire il TFR; se si versa anche la quota minima personale, l’azienda aggiunge la propria percentuale.
- L’investimento è ripartito in comparti (garantito, bilanciato, dinamico), ridefinibili periodicamente.
- L’ente gestore è senza scopo di lucro, governance condivisa, costi decisamente inferiori rispetto alle alternative.
- Fondi aperti:
- Aperti a qualsiasi lavoratore e anche ai soggetti fiscalmente a carico.
- È possibile scegliere tra adesione individuale o collettiva: solo nel secondo caso si può ricevere il contributo aziendale.
- Anche in questo caso, si possono selezionare linee di investimento prudente, bilanciato, azionario, delegando il gestore o selezionando autonomamente il comparto.
- I costi possono essere più alti rispetto ai fondi negoziali, specialmente in caso di gestione aggressiva e assistenza individuale.
- PIP (Piano Individuale Pensionistico):
- L’adesione è personale; generalmente gestito da assicurazioni (ramo I per gestioni separate garantite, ramo III per unit linked).
- L’investimento può essere garantito o agganciato ai mercati finanziari, con possibilità di combinazione di entrambe le opzioni.
- Nessun obbligo di adesione collettiva, costi mediamente elevati sia in ingresso che su base annua.
- Il contributo aziendale può essere versato solo dopo trasferimento da fondo negoziale, o tramite accordo privato (rarissimo).
Vantaggi e svantaggi di ogni scelta: costi, rendimenti, rischi e tutele
- Fondo negoziale:
- Costi di gestione tra i più bassi del mercato (spesso < 0,6% ISC)
- Alta trasparenza di governance e amministrazione condivisa.
- Rischi di performance contenuti per via della presenza di comparti prudenti.
- Buona tutela grazie alla natura non-profit e all’assenza di interesse commerciale esterno.
- Svantaggio: meno flessibilità nelle linee d’investimento e nella gestione rispetto ai fondi aperti/PIP.
- Fondo aperto:
- Flessibilità e libertà di scelta d’investimento molto ampia.
- Costi correlati al comparto scelto (tra 0,9% e sopra il 2% ISC).
- Se l’adesione è collettiva, si può ricevere il contributo aziendale. In assenza di accordo, nessun beneficio aggiuntivo.
- La gestione è talvolta più aggressiva, ma anche più soggetta a oscillazione dei mercati.
- Poche garanzie strutturali in caso di problematiche gestionali.
- PIP:
- Larga scelta di prodotti assicurativi con possibilità di garanzie sul capitale (ramo I) o di esposizione a fondi (ramo III).
- Costi medi alti (ingresso, caricamento, gestione), giustificati da consulente personale e customer care dedicato.
- Rischi di volatilità elevati se si opta per linee di investimento non garantite.
- Minori obblighi di trasparenza e governance rispetto alle forme collettive.
- Il contributo aziendale resta vincolato alla nuova normativa di portabilità e non sempre immediatamente accessibile.
Come attivare e trasferire il contributo aziendale tra i diversi fondi: iter pratici e documenti
L’iter per attivare il contributo aziendale e trasferirlo da una forma pensionistica a un’altra richiede attenzione a passaggi documentali distinti:
- Attivazione:
- Compilare il modulo di adesione esplicita al fondo negoziale del proprio settore (online o cartaceo, tramite azienda o fondo diretto).
- Indicazione chiara del conferimento TFR e del versamento della quota minima personale prevista dal CCNL.
- Raccolta della conferma da parte dell’azienda e contestuale inizio dei versamenti mensili.
- Trasferimento (post-31/10/2026):
- Dopo almeno 2 anni, invio della richiesta di trasferimento al fondo di destinazione (aperto o PIP), comprensiva della posizione maturata e degli estremi per la continuità della contribuzione aziendale.
- Comunicazione all’azienda, che sarà tenuta per legge a proseguire i versamenti sul nuovo fondo.
- Monitoraggio attento della procedura secondo le direttive COVIP e i regolamenti disponibili.
Errori comuni e rischi da evitare nella scelta o nel trasferimento della previdenza complementare
- Ignorare l’Indicatore Sintetico dei Costi (ISC) e giudicare la convenienza solo sulla base del contributo aziendale, senza valutare la differenza di costi annuali.
- Effettuare trasferimenti frettolosi senza aver raggiunto la permanenza minima prevista (2 anni), rischiando di perdere la contribuzione futura dell’azienda.
- Scegliere comparti di investimento inadeguati al proprio profilo di rischio o orizzonte temporale (eccessiva esposizione ad azionario vicino alla pensione, eccessiva prudenza in giovane età).
- Omettere la verifica della solidità dell’ente gestore del fondo di destinazione.
- Dimenticare di aggiornare, dopo il trasferimento, le deleghe presso l’azienda e la propria area personale nel fondo.
Tabelle di sintesi e confronti numerici tra le ipotesi di scelta
| Tipologia | Costi medi ISC | Contributo azienda | Governance | Tipo investimento |
| Fondo negoziale | 0,4% - 0,6% | Sì (obbligo CCNL) | Paritetica (lavoratori/aziende) | Prudente/bilanciato/dinamico |
| Fondo aperto | 0,9% - 2,0%+ | Sì (se accordo collettivo/azienda) | Gestione privata (banche, SGR, assicurazioni) | Libera scelta, anche lifecycle |
| PIP | 1,5% - 3%+ | Sì (solo dopo trasferimento o accordo privato) | Assicurazione (patrimonio separato) | Garanzia, unit linked, combinazione |
Ogni voce impatta in modo diretto su deducibilità, flessibilità e rischio di erosione del capitale finale per effetto dei costi.
Strategie vincenti per il 2026: come muoversi per massimizzare il valore del contributo
Le migliori strategie per valorizzare il contributo aziendale nel nuovo scenario includono:
- Attivazione tempestiva del contributo nel fondo negoziale, beneficiando della massima quota deducibile e di costi ridotti nei primi anni.
- Monitoraggio costante dell’ISC nel tempo: anche piccoli aumenti incidono negativamente sul montante complessivo.
- Trasferimento valutato solo dopo aver raggiunto la permanenza minima richiesta e in presenza di reali vantaggi (riduzione costi, migliori rendimenti, nuove esigenze lavorative o famigliari).
- Diversificazione graduale tra comparti in base all’età: comparti dinamici in fase iniziale, spostamento verso prudenti vicino alla pensione.
- Scelta consapevole tra gestione personale o delegata nelle soluzioni tipo “lifecycle”, senza confondere consulenza commerciale e interesse previdenziale.
Leggi anche
- PIP, fondo aperto o fondo negoziale: la nuova scelta su dove andare i contributi dal 1 luglio 2026 al via
- Tfr e fondi pensione: per chi e cosa cambia dal 1 Luglio 2026
- Fondi pensioni, guadagni ridotti con nuova tassa stabilita da legge ora in vigore con il decreto Pnrr

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra