IMU 2026, le date e le scadenze verso il pagamento finale del saldo di dicembre: meglio muoversi subito
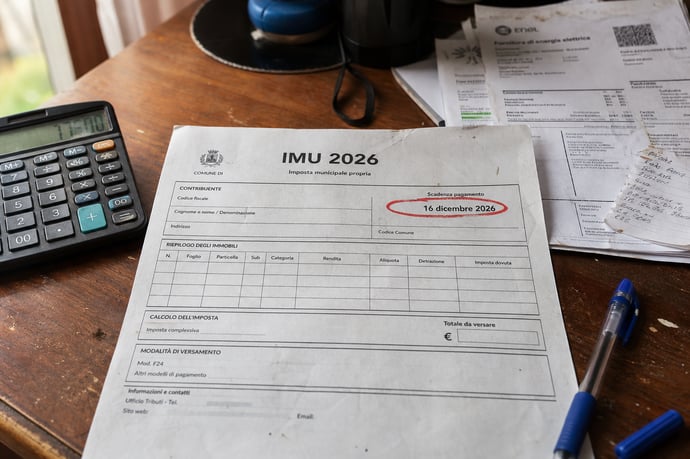
E' in programma il prossimo 16 dicembre 2026 il pagamento del saldo Imu ma organizzarsi in anticipo ha diversi vantaggi concreti e permette di verificare con calma le aliquote deliberate dal proprio Comune per il 2026, così da calcolare l'importo corretto senza rischiare errori dell'ultimo minuto.
L'appuntamento con l'IMU 2026 si avvicina e conoscere in anticipo tutte le scadenze permette di evitare sanzioni, calcoli affrettati e brutte sorprese a fine anno. L'imposta municipale propria continua a interessare milioni di proprietari italiani di seconde case, immobili commerciali, negozi, uffici e terreni edificabili, mentre resta esclusa, salvo eccezioni, l'abitazione principale. Vediamo insieme come funziona il calendario fiscale 2026 e perché conviene organizzarsi già da ora in vista del saldo di dicembre.
Le due scadenze chiave dell'IMU 2026
L'IMU si versa, come ogni anno, in due rate. L'IMU 2026 si paga in due rate a scadenza fissa nazionale: l'acconto entro il 16 giugno 2026, pari al 50% dell'imposta annua calcolato con le aliquote 2025, e il saldo entro il 16 dicembre 2026, che rappresenta il conguaglio con le aliquote definitive 2026. Chi preferisce semplificare la gestione può anche scegliere di versare l'intero importo in un'unica soluzione a giugno, applicando le aliquote dell'anno precedente, salvo poi conguagliare eventuali differenze proprio a dicembre.
La data del saldo IMU 2026 è fissata al 16 dicembre 2026, un mercoledì. Il saldo IMU si paga sempre entro il 16 dicembre e se la data dovesse coincidere con un sabato o una domenica, la scadenza slitterebbe automaticamente al primo giorno lavorativo successivo, ma nel 2026 questo non accade, dato che il 16 dicembre cade di mercoledì.
Perché conviene muoversi in anticipo
Molti contribuenti rimandano il pensiero dell'IMU fino agli ultimi giorni utili, ma organizzarsi in anticipo ha diversi vantaggi concreti. Innanzitutto permette di verificare con calma le aliquote deliberate dal proprio Comune per il 2026, così da calcolare l'importo corretto senza rischiare errori dell'ultimo minuto. Le delibere comunali sulle aliquote IMU devono essere pubblicate entro il 28 ottobre sul sito del Dipartimento delle Finanze, e se il Comune non ha deliberato entro questa data valgono automaticamente le aliquote dell'anno precedente.
Muoversi per tempo significa anche poter controllare eventuali variazioni catastali intervenute nel corso dell'anno, come acquisti, vendite, successioni o cambi di destinazione d'uso dell'immobile, che incidono direttamente sul calcolo dell'imposta dovuta. Chi ha comprato o venduto casa nel 2026, ad esempio, deve ricordare che un mese viene considerato per intero quando il possesso supera i quindici giorni di calendario, un dettaglio spesso sottovalutato ma decisivo per non pagare più o meno del dovuto.
Chi deve pagare l'IMU e chi è esente e come si calcola il saldo di dicembre
L'IMU riguarda i proprietari e i titolari di diritti reali su fabbricati, aree edificabili e terreni agricoli. Sono esenti dal pagamento dell'Imu, nella maggior parte dei casi, i possessori dell'abitazione principale. L'abitazione principale e le sue pertinenze sono infatti esenti da IMU, a condizione che il proprietario vi risieda e ci abiti effettivamente. Fanno eccezione le case classificate come immobili di lusso, ovvero le categorie catastali A/1, A/8 e A/9, per le quali l'imposta resta dovuta seppure con una detrazione di 200 euro.
Sono invece sempre tenuti al pagamento i proprietari di seconde case, immobili concessi in locazione, negozi, uffici, capannoni, aree fabbricabili e terreni non coltivati da coltivatori diretti o imprenditori agricoli professionali. Anche chi ha ricevuto un immobile in eredità o tramite donazione durante l'anno deve calcolare l'IMU in proporzione ai mesi di effettivo possesso.
Il calcolo dell'IMU parte sempre dalla rendita catastale dell'immobile. Si prende la rendita catastale, la si rivaluta del 5%, la si moltiplica per il coefficiente catastale corrispondente alla categoria dell'immobile, pari a 160 per le abitazioni civili nelle categorie A/2, A/3, A/4, A/5 e A/6, e infine si applica l'aliquota deliberata dal Comune.
Per quanto riguarda nello specifico il saldo di dicembre, la logica cambia leggermente rispetto all'acconto di giugno. L'acconto viene calcolato applicando le aliquote deliberate nell'anno precedente, a meno che il Comune non abbia già pubblicato le nuove aliquote 2026, mentre il saldo di dicembre viene calcolato con gli aggiornamenti che i Comuni devono comunicare entro ottobre. In pratica, se il proprio Comune ha aumentato le aliquote nel corso del 2026, il saldo risulterà più alto rispetto a quanto versato a giugno. Se invece le ha ridotte, l'importo di dicembre sarà inferiore, o potrebbe addirittura generare un credito da compensare.
Facciamo un esempio pratico: per una seconda casa con rendita catastale di 600 euro, situata in un Comune con aliquota all'1,06%, il calcolo sarebbe il seguente: 600 euro rivalutati del 5% e moltiplicati per il coefficiente 160, applicando poi l'aliquota, si ottiene un'imposta annua di circa 1.068 euro, da dividere in due rate da 534 euro ciascuna, salvo conguagli.
Come si versa l'IMU: modello F24 e codici tributo
Il pagamento dell'IMU avviene tramite modello F24, ordinario o semplificato, oppure tramite bollettino postale. Per la maggior parte dei proprietari privati è sufficiente l'F24 semplificato nella sezione IMU e tributi locali, compilando correttamente il codice tributo, il codice catastale del Comune e l'importo dovuto. È fondamentale non confondere il codice tributo per la seconda casa con quello riservato all'abitazione principale esente, e prestare attenzione al codice catastale del Comune, che non va confuso con il CAP o con il codice fiscale del contribuente.
Chi possiede più immobili situati in Comuni diversi deve aprire una riga distinta nel modello F24 per ogni combinazione tra codice tributo, Comune e anno di riferimento, così da evitare errori di attribuzione che potrebbero generare avvisi di accertamento anche per importi minimi.
Chi dovesse accorgersi in ritardo di non aver versato l'acconto di giugno, o temesse di non riuscire a rispettare la scadenza del 16 dicembre, non deve preoccuparsi eccessivamente. L'ordinamento tributario italiano prevede infatti il cosiddetto ravvedimento operoso, disciplinato dall'articolo 13 del Decreto Legislativo n. 472 del 1997, uno strumento che consente di sanare spontaneamente omissioni o versamenti insufficienti con sanzioni ridotte, tanto più contenute quanto prima si regolarizza la propria posizione. È comunque sempre consigliabile non aspettare troppo, perché la sanzione cresce con il passare del tempo e, superati determinati termini, l'Amministrazione può procedere con l'accertamento vero e proprio.
Checklist utile in vista del 16 dicembre
Per arrivare preparati alla scadenza del saldo, può essere utile seguire alcuni passaggi pratici. Prima di tutto, verificare sul sito del proprio Comune o sul portale del Dipartimento delle Finanze se sono state pubblicate nuove aliquote per il 2026. In secondo luogo, ricalcolare l'imposta annua tenendo conto di eventuali compravendite, successioni o cambi di destinazione d'uso avvenuti durante l'anno. Terzo passaggio, confrontare l'importo versato a giugno con quello dovuto complessivamente, per individuare l'eventuale conguaglio da versare o l'eventuale credito maturato. Infine, compilare con attenzione il modello F24, controllando codici tributo e codice catastale del Comune prima di procedere al pagamento.
Il calendario IMU 2026 è ormai delineato con chiarezza: acconto il 16 giugno e saldo il 16 dicembre, con la possibilità di conguagliare le eventuali variazioni di aliquota deliberate dai Comuni nel corso dell'anno. Muoversi con anticipo, verificando le delibere comunali e ricalcolando con precisione l'importo dovuto, resta la strategia più sicura per evitare errori, ritardi e sanzioni. Con qualche settimana di margine prima della scadenza di dicembre, è ancora possibile organizzarsi con calma e arrivare puntuali all'appuntamento con il Fisco.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra