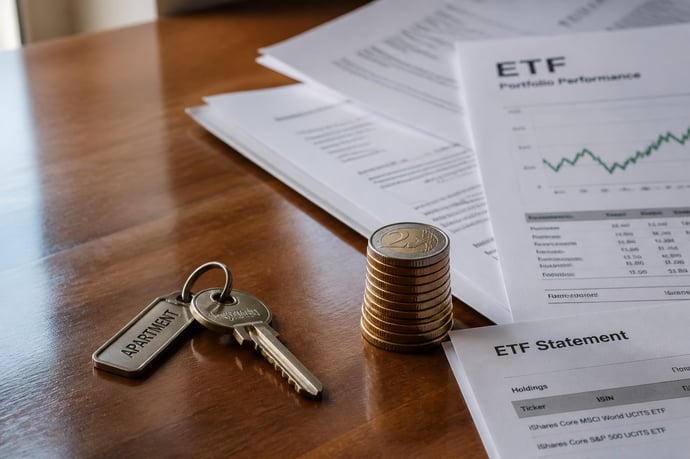
Confronto tra le strategie di accumulo patrimoniale in Germania e in Italia: i tedeschi puntano su investimenti finanziari e piani pensionistici, mentre gli italiani prediligono la casa.
Nell'Europa contemporanea, la costruzione del futuro finanziario personale avviene attraverso approcci distinti a seconda dei Paesi. Due modelli in particolare emergono come paradigmi opposti: da una parte la tendenza italiana verso l'investimento immobiliare, dall'altra la propensione tedesca all'accumulazione di capitale tramite strumenti finanziari. Queste scelte riflettono diversi valori sociali e caratteristiche economiche, ma hanno entrambe un impatto significativo sulle prospettive di ricchezza individuale a lungo termine.
I giovani di trent'anni, cuore pulsante delle nuove generazioni, sono spesso posti di fronte a un bivio: in Italia l'ideale della proprietà di un appartamento continua a essere percepito come simbolo di stabilità e successo sociale. In Germania, invece, si osserva una crescente attenzione all'impiego consapevole del risparmio in portafogli diversificati, con preferenza per forme di investimento come ETF e fondi pensione. Questa diversità strategica non è casuale: affonda le sue radici nelle strutture normative, nella cultura finanziaria e nelle dinamiche del lavoro dei rispettivi mercati.
L'obiettivo di questa analisi è indagare la contrapposizione tra casa e capitale finanziario, evidenziando vantaggi e limiti delle due visioni, e valutando, con dati e proiezioni, quale delle due possa portare nel lungo periodo a una posizione di maggior vantaggio, sicurezza e rendimento per i risparmiatori.
Perché in Italia la casa e in Germania il patrimonio?
Le radici della preferenza italiana verso l'investimento immobiliare sono antiche e comprendono fattori sociali, storici e regolatori. La casa non rappresenta solo un bene rifugio o una soluzione abitativa, ma anche un'eredità da tramandare. La diffidenza storica verso i mercati finanziari, complici crisi bancarie passate e una borsa meno sviluppata, ha consolidato la percezione dell'immobile come investimento sicuro e tangibile. Il risparmio in Italia segue spesso vie tradizionali:
- Acquisto della prima abitazione già nei primi trent'anni di vita;
- Poca dimestichezza con strumenti quali fondi, azioni o ETF;
- Una forte spinta emotiva e familiare alla casa di proprietà, favorita da detrazioni e agevolazioni per i mutui prima casa.
- Crescita dell'interesse verso strumenti di accumulo finanziario, in particolare ETF e piani pensionistici privati, sostenuti da politiche pubbliche e incentivi statali;
- Diversificazione volontaria degli investimenti da parte delle nuove generazioni, attratte da piattaforme digitali e prodotti a basso costo;
- Adozione di modelli regolatori che incentivano l'azionariato diffuso e il risparmio di lungo termine.
Il contesto sociale ed economico si riflette quindi nelle scelte concrete: in Germania, l'aspettativa di una pensione pubblica meno generosa e l'attenzione verso la previdenza privata hanno spinto a rivalutare il risparmio finanziario anche nelle giovani generazioni. In Italia, invece, la pressione verso la casa resta forte, anche per l'assistenza intergenerazionale e il ruolo assegnato all'abitazione familiare come patrimonio da proteggere.
Il modello tedesco: investimenti in ETF, fondi e il nuovo piano
Il mercato tedesco sta vivendo una trasformazione radicale nella gestione della ricchezza personale, grazie all'introduzione di nuovi strumenti e all'evoluzione dei comportamenti individuali.
Dal 2027, la Germania darà il via a una svolta significativa tramite il nuovo conto previdenziale Altersvorsorgedepot. Questo strumento, pensato per colmare le lacune storiche della previdenza privata, prevede:
- Esposizione diretta ad asset azionari attraverso ETF e fondi, eliminando l'obbligatorietà della garanzia del capitale;
- Agevolazioni fiscali sulle plusvalenze, durante la fase di accumulo, e bonus a favore dei risparmiatori;
- Gestione automatica secondo il ciclo di vita: maggiore rischio azionario nella fase iniziale, spostamento progressivo verso asset difensivi in prossimità della pensione;
- Tutela degli investitori meno esperti, con divieto di investimento in singoli titoli azionari, cripto o derivati a elevato rischio.
È rilevante sottolineare che la cultura del risparmio privata beneficerà del superamento dei prodotti a capitale garantito, considerati oramai inefficaci a causa dei costi e dei rendimenti modesti, e di un'estensione degli incentivi a tutte le fasce di età, grazie anche ai Kinderpensionsfonds (piani minori per i figli).
La flessibilità del sistema consente di scegliere tra protezione totale, protezione parziale o esposizione piena ai rischi di mercato, personalizzando la propria strategia di accumulo. In patria, si è ormai diffusa la consapevolezza che un portafoglio ben diversificato, accedendo ai mercati globali attraverso ETF a basso costo, può offrire rendimenti attesi superiori nel lungo periodo, specialmente se avviato in giovane età e alimentato regolarmente grazie al meccanismo dell'interesse composto.
Il modello italiano: priorità alla casa e limiti degli investimenti
In Italia, il sogno della casa di proprietà resta un punto fermo nella pianificazione economica della maggioranza delle famiglie, soprattutto nella fascia d'età intorno ai trent'anni.
Questo orientamento è rafforzato da un quadro normativo favorevole ai mutui e da convenzioni sociali che premiano la proprietà rispetto alla locazione. Secondo rilevazioni, i giovani adulti si avvicinano al tema finanziario principalmente attraverso l'acquisto dell'abitazione, considerandolo lo strumento più concreto per proteggere il proprio futuro. Tuttavia, l'efficacia di questa strategia presenta alcune criticità nel contesto moderno:
- I prezzi immobiliari, stagnanti o in lieve crescita nelle aree meno dinamiche, limitano il potenziale di rivalutazione dell'investimento;
- L'immobile resta un asset poco liquido, e spesso il valore patrimoniale è fortemente concentrato nella casa, esponendo il proprietario a rischi di mercato immobiliare e a costi di gestione continuativi;
- La tassazione sulla casa e l'impatto delle spese straordinarie possono erodere la redditività percepita;
- Le opportunità di investimento alternativo, benché disponibili, come fondi pensione integrativi, fondi comuni o azionari, OICR e ETF, godono ancora di un appeal limitato, anche a causa di una diffidenza culturale e di carenze di educazione finanziaria diffusa.
Dal confronto internazionale emerge una propensione italiana alla diversificazione geografica molto più accentuata: i fondi pensione investono una minima parte dell'attivo in titoli domestici e privilegiano il debito pubblico e strumenti difensivi, delegando la componente azionaria a mercati esteri o a gestori internazionali.
Effetti nel lungo periodo: rendimento, stabilità e sicurezza
Le conseguenze delle strategie adottate in età giovanile si manifestano spesso solo a distanza di decenni, rivelando pregi e difetti dei diversi approcci. Gli strumenti finanziari, se utilizzati con disciplina e tempismo, beneficiano dell'effetto moltiplicatore dell'interesse composto, sfruttando il potere di accumulare rendimento su rendimento. Ecco alcune valutazioni chiave:
- Rendimento medio annuo: investire in ETF azionari globali, con prolungati piani di accumulo, può storicamente offrire rendimenti superiori rispetto alla rivalutazione dell'immobile, soprattutto in contesti di mercato stagnante o ad alta inflazione. La capitalizzazione degli interessi e il reinvestimento automatico dei dividendi massimizzano il potenziale di crescita.
- Stabilità e volatilità: gli asset immobiliari garantiscono una percezione di sicurezza e minori oscillazioni di valore, almeno nel breve-medio termine, ma risultano meno liquidi e meno rapidamente accessibili in caso di necessità di riassetto patrimoniale o urgenze finanziarie. La volatilità dei mercati azionari, se gestita attraverso strategie di life-cycle investing, tende a ridursi sulla scala dei decenni.
- Protezione dall'inflazione: la diversificazione azionaria e l'esposizione a corporate globali permettono migliori performance reali rispetto all'inflazione rispetto alla sola detenzione immobiliare. Gli asset azionari sono storicamente i più resilienti sul lunghissimo termine.
- Sicurezza del patrimonio: la casa offre una sicurezza psicologica e rappresenta un presidio per la famiglia, ma può esporre a rischi normativi, fiscali e tecnico-strutturali (tasse, lavori imprevisti, oscillazioni del mercato, possibili vincoli di liquidazione).
|
Categoria |
Casa di proprietà |
Portafoglio finanziario (ETF, fondi, PAC) |
|
Rendimento storico atteso |
3-4% annuo (in media, ma fortemente variabile su base geografica) |
6-8% annuo (indicazioni storiche su ampia diversificazione azionaria) |
|
Liquidità |
Bassa, tempi lunghi di dismissione |
Alta o media, disinvestimento parziale possibile in qualsiasi momento |
|
Protezione inflazione |
Limitata |
Buona/ottima |
|
Volatilità |
Bassa |
Variabile, decrescente con orizzonte temporale e diversificazione |
L'esperienza diretta di chi ha investito per decenni in strumenti diversi mostra come la disciplina, la diversificazione e la costanza rappresentino punti di forza per l'accumulo di ricchezza reale e la protezione del potere d'acquisto.
Leggi anche
- In Germania a 30 anni si punta al patrimonio, in Italia alla casa: due strategie opposte e chi vince nel lungo periodo
- Quanti italiani hanno 500mila euro tra liquidità conto corrente e investimenti: chi sono, come fanno e come li hanno guadagnati
- Come cambia la strategia di investimento dei soldi ogni 20 anni: a 20, 40 e 60 la mossa giusta non è mai la stessa

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra