Influencer, pochi ancora si sono regolarizzati con il Fisco e il settore non è così sfavillante
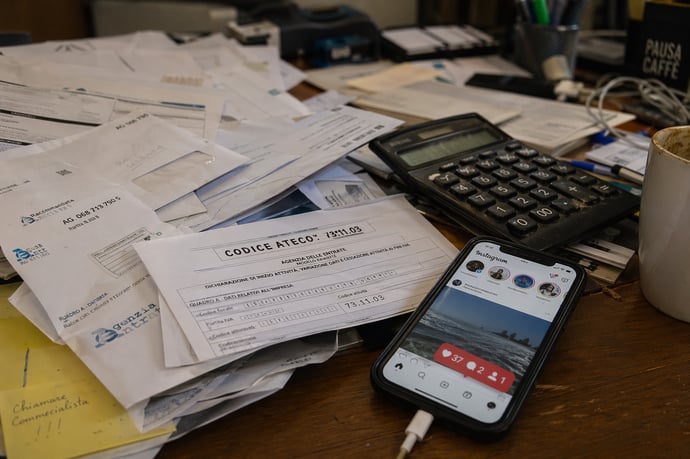
Dietro la facciata scintillante dell'influencer marketing in Italia emergono nuove sfide: tra obblighi fiscali, regole di trasparenza, incertezze normative e particolarità di settore.
L'influencer marketing ha radicalmente trasformato il panorama digitale italiano, introducendo un modello nuovo dove la costruzione della fiducia tra creator e pubblico si traduce in valore economico sia per i singoli sia per i brand. A un anno dall'introduzione del codice Ateco specifico, il settore mostra segnali di consolidamento ma anche ritardi strutturali nell'adeguamento alla normativa: solo il 2,5% dei circa 40.000 addetti ha aggiornato la propria posizione fiscale.
L'indagine realizzata da Fiscozen e Kolsquare evidenzia come il settore sia dominato dagli uomini (66%), con un'età media di 32 anni e una diffusa presenza di micro e nano influencer, ovvero soggetti con un seguito inferiore ai 100.000 follower ma capaci di ingaggiare nicchie molto attive. Le aree privilegiate sono relazioni personali, moda e beauty, fitness e food. Nonostante le collaborazioni a pagamento rappresentino solo il 3,1% dei contenuti pubblicati, i ricavi registrano una crescita significativa: nel 2025 il fatturato medio si è attestato intorno ai 24.038 euro, con punte di 34.500 euro per chi ha tempestivamente adottato il nuovo codice Ateco.
Il gap di genere nei guadagni rimane evidente, con gli uomini che superano di circa 4.000 euro le colleghe nella media degli introiti. L'assetto regolamentare definito dalle recenti linee guida AGCOM e dall'Albo degli influencer segna l'evoluzione della professione verso il riconoscimento di un nuovo status giuridico e fiscale.
Regolarizzazione fiscale degli influencer
La regolamentazione fiscale riconosce oggi l'influencer come figura professionale a tutti gli effetti, inquadrata principalmente come lavoratore autonomo o, a seconda delle dimensioni e modalità operative, come impresa. Il processo di regolarizzazione è stato segnato dall'introduzione del codice Ateco 73.11.03 specifico per l'influencer marketing, che facilita l'identificazione dell'attività ma trova ancora uno scarso tasso di adozione tra i soggetti attivi.
Le principali modalità di guadagno includono sponsorizzazioni, marketing di affiliazione, vendita di prodotti o servizi propri, e content creation per aziende terze. La scelta del regime fiscale, ordinario, forfettario o, solo in casi particolari, occasionale, va valutata sulla base della continuità e organizzazione dell'attività.
Il codice Ateco dedicato ha risolto alcune delle incertezze tipiche dei primi anni del settore, uniformando il trattamento fiscale e previdenziale e agevolando l'emersione di attività prima difficilmente inquadrabili. Altri codici frequentemente utilizzati (come 73.11.01 e 73.11.02 per campagne pubblicitarie, 74.90.99 per attività professionali NCA e 90.01.09 per rappresentazioni artistiche) restano aggregati a figure limitrofe, ma sono progressivamente marginalizzati rispetto al nuovo standard categoriale.
Tra le ragioni della lentezza nell'adeguamento vi sono: la percezione di una disciplina fiscale eccessivamente onerosa rispetto ai ricavi effettivi, la scarsa propensione all'affidamento a consulenti professionali e la vasta presenza di micro e nano influencer per cui l'attività costituisce un'integrazione di reddito, non la principale fonte di sostentamento. Il quadro normativo oggi obbliga a:
- Apertura della partita IVA con apposita scelta del codice Ateco;
- Iscrizione alla Gestione Separata INPS (salvo inquadramenti diversi);
- Rispetto delle soglie di ricavo legate al regime prescelto (forfettario fino a 85mila euro, ordinario oltre questa soglia o se si superano determinate condizioni);
- Dichiarazione puntuale dei redditi derivanti da tutte le fonti riferibili all'attività di creator.
Obblighi fiscali e previdenziali per gli influencer
L'attività dell'influencer comporta obblighi stringenti dal punto di vista fiscale e previdenziale, a partire dall'apertura della partita IVA e dalla corretta fatturazione dei servizi resi. L'inquadramento principale resta quello del lavoro autonomo, dove la regola di fondo è l'abitualità dell'attività piuttosto che il superamento di specifiche soglie di introito. Una volta scelta l'apertura della partita IVA, il professionista deve prestare particolare attenzione ai seguenti aspetti:
- Obbligo di emissione di fattura per ogni compenso ricevuto, con dettaglio di eventuali prestazioni occasionali o continuative;
- Scelta del regime fiscale più adatto (forfettario, ordinario) in funzione dei ricavi e delle caratteristiche dell'attività;
- Gestione corretta dell'IVA, in base alla tipologia di servizi offerti e al luogo di destinazione dei redditi (Italia ed estero);
- Conservazione della documentazione contabile per almeno dieci anni;
- Versamento dei contributi previdenziali alla gestione separata INPS o, in casi particolari, ad altri fondi (FPLS per attività artistiche riconducibili allo spettacolo, Gestione Commercianti per attività organizzate in forma di impresa).
Il rispetto puntuale degli obblighi fiscali include la trasparenza sulle sponsorizzazioni e sulla fonte dei compensi, secondo le più recenti indicazioni di AGCOM e delle autorità di settore.
Le nuove regole AGCOM, trasparenza e iscrizione
Il recente inasprimento delle norme sulla trasparenza nel settore ha segnato il passaggio da un'attività informale a una professione regolamentata. Le linee guida AGCOM (delibera 197/25) impongono agli influencer l'obbligo di rendere riconoscibili i contenuti a fini promozionali, introducendo regole chiare per la tutela dei consumatori e dei minori. Per essere considerato influencer ai fini dell'iscrizione all'Albo nazionale, è necessario superare alcune soglie specifiche su almeno una piattaforma:
- Oltre 500.000 follower;
- Media di almeno 1 milione di visualizzazioni mensili nell'arco di sei mesi;
- Attività editoriale strutturata e finalizzata al guadagno.
Le sanzioni per i mancati adempimenti possono essere particolarmente onerose, coinvolgendo non solo i creator ma anche agenzie e centri media coinvolti nelle campagne. Si rafforza così il concetto di responsabilità condivisa in tutta la filiera della comunicazione digitale.
Residenza, doppia imposizione e i casi Dubai e Germania
L'internazionalizzazione dell'influencer marketing genera complesse problematiche fiscali, dalla determinazione della residenza alla gestione della doppia imposizione, soprattutto quando i creator operano tra più paesi o ricevono compensi da società estere. La residenza fiscale, ai fini italiani, è attribuita da una serie di criteri concatenati:
- Presenza nel territorio nazionale per la maggioranza dell'anno;
- Domicilio e dimora abituale in Italia;
- Iscrizione all'Anagrafe della popolazione residente.
Specifica è la posizione della Renania Settentrionale-Vestfalia, dove squadre investigative digitali hanno scoperto casi di evasione organizzata per centinaia di milioni di euro, spesso celando ricavi attraverso pagamenti tracciabili o contenuti effimeri. Questo ha accelerato la collaborazione tra le amministrazioni finanziarie europee, rendendo sempre più difficile aggirare le norme vigenti tramite spostamenti virtuali:
|
Paese |
Strategia comune |
Conseguenze fiscali |
|
Dubai (EAU) |
Trasferimento fittizio della residenza |
Non interrompe l'obbligo fiscale per chi mantiene centri d'interessi in Italia/Germania |
|
Germania |
Squadre speciali, accertamenti digitali |
Sanzioni tributarie pesanti, anche penali |
Il rispetto scrupoloso della normativa e la consulenza specializzata restano l'unica strada per evitare errori con pesanti ripercussioni.
Prestazione occasionale, regime forfettario e particolarità
Non tutti i creator hanno obblighi uguali verso il fisco. Esistono casistiche specifiche per prestazione occasionale, regime forfettario e comparti atipici come l'adult content e il social commerce (es. TikTok Shop).
Anche per guadagni contenuti, il criterio principe non è la soglia monetaria ma l'abitualità e organizzazione dell'attività. Solo attività del tutto saltuarie, prive di un'organizzazione strutturata (senza promozione, piano editoriale, investimenti) rientrano tra le prestazioni occasionali. Per queste, sotto i 5.000 euro netti annui si applica la ritenuta d'acconto e l'iscrizione INPS solo sulla parte eccedente: oltre tale soglia, scatta l'obbligo di partita IVA.
Il regime forfettario rappresenta la scelta elettiva per chi avvia l'attività, grazie all'aliquota fissa al 5% (primi 5 anni, poi 15%) e a una semplificazione degli adempimenti, sempre che non si superino 85.000 euro di ricavi. Questo regime non consente la deduzione puntuale dei costi reali, ma solo una percentuale forfettaria.
Per i creator di contenuti per adulti (es. OnlyFans), l'attività è abitualmente da considerarsi organizzata, con obbligo di apertura della partita IVA, scelta del codice Ateco adatto (ad es. 59.11.00 per produzioni video), iscrizione alla Gestione Separata INPS e fatturazione sia agli utenti nazionali che esteri, secondo regole particolari sulla territorialità IVA. L'anonimato non è garantito ai fini fiscali, benché sia possibile l'uso di pseudonimi nella pubblicità.
Quanto a TikTok Shop, l'attività di social commerce viene sempre qualificata come commerciale vera e propria. Solo la vendita occasionale di beni propri può sottrarsi all'obbligo di partita IVA; in tutti gli altri casi, si applicano i regimi fiscali ordinarî dei commercianti, con aliquota forfettaria al 5% o 15%/ IRPEF progressiva/ IRES per società, obbligo di tracciamento e dichiarazione degli incassi.
Leggi anche
- Influencer, pochi ancora si sono regolarizzati con il Fisco e il settore non è così sfavillante
- Rimborsi spese partite ive e professionisti, se sono analitici non pagano più le tasse tranne l'iva
- Concordato quadriennale per le partite Iva: che cos'è e come funziona il nuovo patto sulle tasse con Ade possibile
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra