Negli ultimi dieci anni l'INPS ha vissuto cambiamenti profondi: saldo positivo, calo delle pensioni, spinta all'assistenza, nuove politiche di sostegno al reddito e sfide nella sostenibilità della previdenza pubblica.
Negli ultimi dieci anni, i dati evidenziano mutamenti strutturali che coinvolgono non solo la quantità di pensioni erogate, ma soprattutto la progressiva espansione delle funzioni sociali dell’INPS. Oggi l’ente gestisce oltre 425 miliardi di prestazioni annuali, ma il peso relativo delle pensioni tradizionali diminuisce a favore del sostegno economico alle famiglie, dell’inclusione sociale e delle misure assistenziali.
Questa evoluzione non riguarda solo numeri, ma anche le strategie di tutela dei cittadini, la copertura pubblica e le modalità di finanziamento del welfare. Cambiamenti normativi, nuovi equilibri occupazionali e innovazioni nei rapporti tra pensionati e lavoratori modificano la distribuzione delle risorse nel sistema pubblico. Il decennio 2015-2025 segna infatti una transizione storica, che impone un aggiornamento costante delle strategie per la tutela del potere d’acquisto e delle prestazioni future.
Saldo positivo INPS 2025: i numeri chiave di un sistema solido
I recenti rendiconti ufficiali dimostrano un rafforzamento della solidità finanziaria dell’INPS.
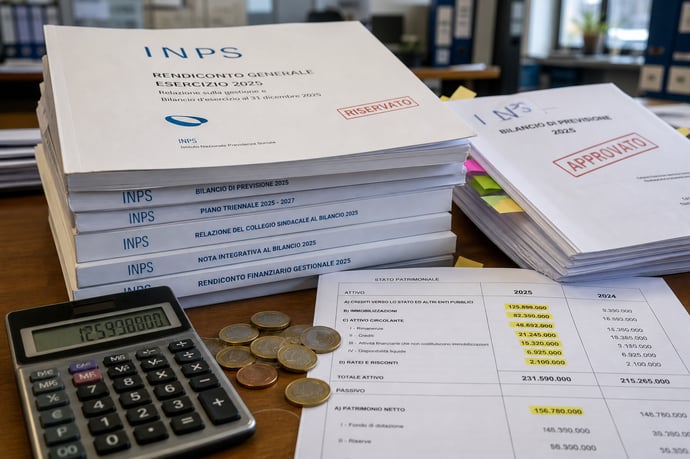
Nel 2025 il saldo complessivo dell’ente segna un avanzo finanziario di 16,8 miliardi di euro, superiore rispetto ai 15 miliardi registrati nel 2024. Il risultato economico d’esercizio si attesta a 4,5 miliardi e il patrimonio netto raggiunge i 42,8 miliardi. Anche l’avanzo amministrativo sale a 136,8 miliardi.
Questi indicatori economici positivi attestano la capacità di gestione dell’ente e la sostenibilità dei suoi servizi in un contesto sociale e demografico complesso. Il sistema, tuttavia, presenta differenze settoriali marcate:
- Gestione separata e Fondo lavoratori dipendenti privati restano in attivo
- Prevalenza di saldi positivi nelle prestazioni temporanee
- Gestione dei lavoratori autonomi e dei dipendenti pubblici in costante difficoltà
Meno pensioni, più assistenza: la nuova composizione della spesa INPS
La struttura delle uscite dell’ente previdenziale è cambiata visibilmente. Se da una parte la spesa pensionistica resta la voce dominante, la sua incidenza sul totale si riduce (dal 89% all’84% tra 2015 e 2025). Parallelamente, le prestazioni di assistenza, sostegno al reddito e inclusione sociale crescono in rapporto al budget totale.
Nel 2025, la quota di pensioni previdenziali corrisponde a circa 325 miliardi di euro (lordi, tassazione inclusa), mentre le pensioni assistenziali ammontano a 30 miliardi, una crescita del 37% rispetto al 2015, e rappresentano un elemento chiave finanziato dalla fiscalità generale. Le spese per famiglia, sostegno al reddito e misure di welfare raggiungono i 100 miliardi.
- Le prestazioni non pensionistiche sono passate dall’11% al 16% del totale nel decennio
- L’inflazione incide sulla rivalutazione degli assegni (+1,4% di spesa)
- Crescono con forza anche gli assegni per invalidità civile e pensioni sociali
L’evoluzione del rapporto tra lavoratori attivi e pensionati
Un indicatore fondamentale per comprendere la tenuta del sistema è il rapporto tra lavoratori iscritti e pensionati. Dopo anni di costante peggioramento a causa delle dinamiche demografiche sfavorevoli, negli ultimi anni si osserva un timido miglioramento, soprattutto nel settore privato.
Nel 2021, il rapporto tra iscritti al Fondo pensioni lavoratori dipendenti e pensioni erogate era di 1,75; nel 2025 sale a 2,03. L’aumento degli iscritti (da 14,3 a 16 milioni) e la riduzione delle pensioni (da 8,2 a 7,9 milioni) testimoniano un mercato del lavoro più dinamico e una progressiva uscita delle generazioni più numerose.
- Il rapporto tra contributi e prestazioni passa da 0,97 a 1,03 nel privato
- Situazione meno favorevole per gestioni autonome e pubbliche
- Le proiezioni confermano la necessità di monitoraggio costante.
Crescita della spesa per assistenza e welfare: dati e trend 2015-2025
Nel decennio 2015-2025, le risorse destinate all’assistenza sono aumentate in misura sostenuta. Il segmento della spesa per invalidità civile è salito a 23,6 miliardi e quello per redditi minimi e trattamenti sociali a 6,7 miliardi.
- Inclusione sociale: da 34 a 36,4 miliardi (+2,4 miliardi in un solo anno)
- Sostegno al reddito: da 19 a 20 miliardi tra 2024 e 2025
- Family policy: spesa stabile intorno a 26,7 miliardi, con l’Assegno Unico a quota 19,8 miliardi.
Il peso degli oneri a carico della fiscalità generale passa dal 32% al 37% in dieci anni, evidenziando come la capacità contributiva della forza lavoro italiana sia sempre meno sufficiente a coprire la platea dei beneficiari delle misure di sostegno.
La sfida dei contributi: entrate, occupazione e potere d'acquisto
Analizzando la dinamica delle entrate contributive, emergono segnali contrastanti. Nel 2025 le entrate contributive salgono del 3,6% e i lavoratori iscritti alle gestioni aumentano di 187.892 unità, ma la crescita della massa contributiva reale è inferiore all’incremento degli occupati.
Il potere d’acquisto delle retribuzioni soffre per l’inflazione e per il rallentamento dei rinnovi contrattuali. La “bassa crescita della contribuzione non proporzionale” rispetto all’occupazione, segnalata anche dal presidente del Civ, mette in evidenza segmenti del mercato del lavoro in cui il lavoro povero rallenta la capacità di alimentare le casse dell’ente.
- Lavoro nei servizi e settori a basso valore aggiunto restano deboli come fonte di contribuzioni forti
- Requisito minimo per la pensione di vecchiaia resta a 20 anni di contributi ma l’importo dipende dall’assegno sociale
- Peso della fiscalità in crescita per sostenere la spesa complessiva.
Le nuove politiche di sostegno al reddito e inclusione sociale
L’architettura dell’assistenza pubblica ha visto la nascita e la trasformazione di strumenti di supporto mirati a rispondere alle crisi socio-economiche del Paese. L’introduzione dell’Assegno di inclusione e il passaggio dal Reddito di cittadinanza rappresentano uno dei punti di svolta.
Nel 2025, la spesa per inclusione sociale sfiora i 36,4 miliardi, di cui 5,6 dedicati all’Assegno di inclusione, in netto aumento rispetto agli anni precedenti. Anche il Supporto per la formazione e il lavoro cresce, toccando quota 439 milioni, a fronte dei 260 milioni dell’anno prima.
- Misure come il bonus mamme (245 milioni) e i congedi parentali aumentano il supporto alle famiglie
- Sostegno mirato ai lavoratori in condizioni di disagio economico
- Razionalizzazione delle vecchie prestazioni in nuove formule di inclusione.
Reddito di cittadinanza e assegno di inclusione: cosa è cambiato
Il superamento della misura del Reddito di cittadinanza ha segnato una discontinuità importante nelle politiche di contrasto alla povertà e all’esclusione.
Il nuovo Assegno di inclusione, entrato a regime nel 2025, ha spostato la platea dei beneficiari e il volume delle risorse: la spesa stimata è di 5,6 miliardi, inferiore al picco registrato con il Reddito di cittadinanza nel 2021 (8,87 miliardi per Reddito e Pensione di cittadinanza).
Il trend mostra:
- Diminuzione della platea dei beneficiari rispetto alle precedenti formulazioni
- Crescita dell’importo medio dell’assegno, calibrato sulla situazione familiare e sulle condizioni di fragilità
- Nuova centralità delle politiche attive per l’inclusione e il reinserimento lavorativo.
Prestazioni per la famiglia: l’assegno unico e altre misure strutturali
La politica di tutela per i nuclei familiari ha trovato un suo pilastro nell’Assegno Unico, istituito per semplificare e ampliare la protezione economica di figli e genitori. Nel 2025, questa prestazione rappresenta una quota prevalente della spesa famigliare, con 19,8 miliardi di euro.
- I congedi parentali ordinari crescono a 2,79 miliardi
- Aumentano i fondi destinati agli asili nido fino a 758 milioni
- Il bonus mamme e altre misure di supporto rappresentano una nuova frontiera per la tutela delle madri lavoratrici.
Contributi, fiscalità generale e l’aumento della copertura pubblica
L’analisi delle fonti di finanziamento evidenzia una crescita della quota di copertura garantita dai trasferimenti dello Stato, che passano dal 32% al 37% del totale in dieci anni.
Nel 2025, le entrate complessive sono pari a 571 miliardi, di cui 294 miliardi da contributi sociali e 165 miliardi da trasferimenti dalla fiscalità generale. Il calo degli sgravi contributivi, risultato della trasformazione del taglio del cuneo da contributivo a fiscale, libera risorse ma accresce la dipendenza dal bilancio pubblico.
- Si riducono i trasferimenti rispetto al 2024 (-8,4%) per effetto dei nuovi assetti normativi
- Tuttavia, l’aumento degli oneri a carico della collettività resta una tendenza strutturale
- La sostenibilità del sistema richiede un bilanciamento attento tra finanziamento tramite contribuzione e copertura pubblica.
Gestione delle criticità: evasione, crediti contributivi e sostenibilità del sistema
Permangono criticità storiche nella gestione della raccolta contributiva. I crediti contributivi a carico di datori di lavoro e iscritti hanno raggiunto i 125 miliardi di euro nel 2025, con gran parte della somma difficilmente esigibile. Il Fondo svalutazione crediti arriva a 100 miliardi (+5,3 miliardi sul 2024), segnalando un’incidenza preoccupante dell’evasione.- La riscossione forzata di crediti contribuisce alla tenuta finanziaria ma richiede ulteriori strumenti tecnici e normativi
- Luci e ombre su meccanismi di verifica e controllo nelle 55 gestioni amministrate dall’INPS
- Le prestazioni agli iscritti risultano, a seconda della gestione, più o meno sostenibili.
Errori comuni nel controllo della posizione INPS e come prevenirli
Un problema ricorrente riguarda errori di calcolo o mancato riconoscimento dei contributi individuali. I casi più frequenti includono:
- Contributi non contabilizzati o erronei
- Periodi di lavoro non riconosciuti o calcolati in modo ridotto
- Errori nella media retributiva, mancata applicazione delle rivalutazioni
- Verificare regolarmente l’estratto conto contributivo
- Conservare documentazione di lavoro e buste paga
- Richiedere un riesame tempestivo in caso di dubbi o anomalie nelle comunicazioni dell’INPS.
Leggi anche
- Inps, modifiche profonde nei conti negli ultimi 10 anni: saldo positivo, meno pensioni ma spesa assistenza in forte crescita
- Pignoramenti più veloci e mirati: cosa cambia con piattaforme Agenzia delle Entrate e INPS al via
- Pensioni da record, c'è chi la riceve da 49 anni, e non è un caso isolato: sono oltre 240mila italiani

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra