Pignoramenti più veloci e mirati: cosa cambia con piattaforme Agenzia delle Entrate e INPS al via
L’arrivo delle piattaforme digitali di INPS e Agenzia delle Entrate rivoluziona le procedure di pignoramento, rendendole più rapide e mirate: ecco cosa cambia per pensionati, lavoratori e autonomi tra rischi, limiti e nuove tutele.
Il rischio di vedere bloccate pensioni, conti correnti o pagamenti è oggi più concreto che mai: nuovi strumenti informatici stanno rivoluzionando le modalità e i tempi di esecuzione. Le procedure sono ora più rapide e meno prevedibili, mentre i margini di errore e le possibilità di rimandare si riducono sensibilmente. Creditori e amministrazioni godono di strumenti che lasciano pochissimo spazio alle distrazioni da parte dei debitori.
Questo scenario introduce una forte tensione per chiunque si trovi a dover fronteggiare crediti vantati da soggetti pubblici o privati. Cambiano le regole, le tempistiche, e le protezioni effettive. I recenti provvedimenti puntano a semplificare l’amministrazione e a digitalizzare ogni fase delle procedure di pignoramento.
In particolare, l’INPS e l’Agenzia delle Entrate hanno appena reso operative due piattaforme digitali, obbligatorie per tutte le procedure di pignoramento presso terzi:
- Piattaforma INPS per i pignoramenti sulle pensioni, attiva dal 16 giugno 2026 (Messaggio n. 2008).
- Piattaforma Agenzia delle Entrate per pignoramenti di somme dovute a dipendenti pubblici o fatture elettroniche, attiva dal 22 maggio 2026 (Provvedimento n. 153611/2026).
La piattaforma INPS per il pignoramento delle pensioni: funzionamento, limiti e garanzie per i pensionati
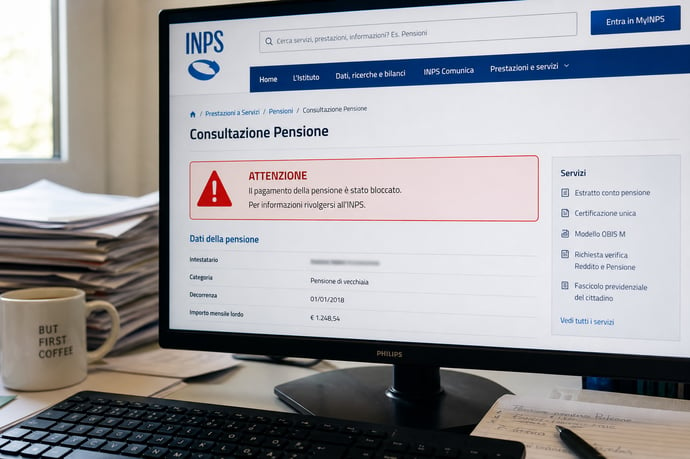
Con il Messaggio n. 2008 del 16 giugno 2026, l’INPS ha reso operativa la propria infrastruttura digitale «Pignoramenti presso terzi su pensioni». Questa innovazione si inserisce nel quadro di digitalizzazione che mira a centralizzare e ottimizzare i processi di recupero dei crediti da trattare direttamente presso l’ente previdenziale.
La piattaforma è rivolta ai soggetti giuridici creditori pignoratizi: permette di gestire ogni fase, dalla notifica dell’atto di pignoramento all’emissione dell’ordinanza di assegnazione, in modalità centralizzata e conforme alla normativa vigente.
Il meccanismo può essere sintetizzato così:
- Notifica dell’atto di pignoramento: il creditore invia la richiesta di pignoramento presso terzi direttamente all’INPS tramite la piattaforma.
- Accantonamento delle somme: ai sensi dell’art. 546 del codice di procedura civile, l’INPS, quale terzo pignorato, deve accantonare cautelativamente le somme oggetto di esecuzione, rispettando l’ordine cronologico delle notifiche.
- Assegnazione: con l’ordinanza giudiziale, le somme vengono trasferite al creditore. Il credito si estingue solo con il pagamento da parte dell’ente previdenziale.
- Semplificazione delle verifiche sui dati pensionistici del debitore, evitando l’invio di documentazione cartacea fra uffici e riducendo il rischio di errori formali.
- Tempistiche più rapide: già la fase di accertamento sul possesso e l’entità della pensione avviene con consultazione immediata dei dati in piattaforma.
- Riduzione di passaggi burocratici: il creditore ottiene risposte e conferme in tempo reale, riducendo drasticamente la durata complessiva delle procedure.
Limiti e protezioni per il pensionato
| Tipologia di prestazione | Limite di pignorabilità |
| Pensioni ordinarie | Fino a 1/5 per crediti ordinari |
| Prestazioni assistenziali vitali (maternità, malattia, sussidi funerari) | Impignorabilità assoluta (salvo debiti verso INPS, max 1/5) |
| NASpI, cassa integrazione, mobilità | Impignorabilità parziale: max 1/5 per crediti ordinari |
| NASpI anticipata | Pignorabilità piena |
| Pignoramenti da Agente della Riscossione (Es. Agenzia delle Entrate-Riscossione) | 1/10 fino a 2.500€, 1/7 fino a 5.000€, 1/5 sopra 5.000€ |
Vengono mantenute tutte le garanzie sui minimi vitali e sulle prestazioni vitali, come stabilito dalla legge:
- Soglia minima impignorabile: il pensionato mantiene sempre una quota tutelata per il proprio sostentamento.
- Precedenza e cronologia: gli atti di pignoramento vengono gestiti in base all’ordine di arrivo. Il rispetto della categoria e della tempistica dell’azione esecutiva è garantito dalla piattaforma.
Effetti sui tempi e sulle possibilità di evitare il pignoramento:
- Piani di rientro e rateizzazione: la maggiore velocità della procedura costringe a valutare tempestivamente eventuali accordi con il creditore, prima che la trattenuta avvenga.
- Facilità di accertamento: meno spazio alla mancata conoscenza dei documenti. I dati sono subito disponibili al creditore tramite la piattaforma.
Obblighi e responsabilità dell’INPS:
- L’ente previdenziale, in qualità di terzo pignorato, deve rispettare rigorosamente la normativa, accantonare e custodire le somme, rispondendo agli obblighi di trasparenza, tracciabilità e corretta esecuzione degli ordini giudiziali.
- In caso di vizio negli atti o errate trattenute, il pensionato può presentare opposizione presso il giudice dell’esecuzione, che dispone la sospensione o modifica della misura nei confronti dell’INPS.
- La tempestiva presentazione di documentazione, come l’avvio di procedure di sovraindebitamento o la richiesta di piani di rientro, deve essere comunicata tramite i canali digitali ed è tracciata nel sistema dalla data di inserimento.
- Tardiva richiesta di sospensione o opposizione: ritardare l’attivazione delle tutele può comportare l’irrevocabilità dell’azione esecutiva.
- Confusione sui limiti e sulle prestazioni tutelate: si consiglia di verificare sempre la natura delle somme oggetto di pignoramento tramite la piattaforma o con l’aiuto di un esperto.
- Mancata comunicazione con l’INPS e con il giudice: trascurare la regolare presentazione di domande e opposizioni può portare a trattenute indebite e maggiore difficoltà nel recuperare le somme.
- Richiedere tempestivamente la verifica della propria posizione tramite la piattaforma INPS.
- Consulenza con un esperto occorre per orientarsi tra limiti, tempistiche e opportunità di sospensione e rateizzazione.
Piattaforma Agenzia delle Entrate e novità su pignoramenti tramite fatture elettroniche e dipendenti pubblici: rischi, errori e come difendersi
L’attività dell’Agenzia delle Entrate si amplia: dal 22 maggio 2026 è avviata anche la piattaforma per la gestione elettronica dei pignoramenti presso terzi, con un focus su dipendenti pubblici (per pignoramenti su stipendi) e il nuovo fronte delle fatture elettroniche emesse verso la Pubblica Amministrazione.Il provvedimento n. 153611/2026 ha abilitato lo scambio digitale dei dati con l’Agenzia delle Entrate-Riscossione: le notifiche vengono effettuate tramite PEC (inizialmente) e sono in evoluzione verso la completa gestione automatica delle pratiche.
Cosa cambia nel concreto?
- Accesso diretto ai dati su conti, stipendi e fatture elettroniche: la piattaforma consente procedure semplificate per bloccare le somme dovute ai debitori iscritti a ruolo.
- I tempi tra violazione e attivazione della procedura esecutiva si accorciano drasticamente, grazie al collegamento diretto ai database di INPS, banche e Anagrafe tributaria.
- Le azioni possono essere quasi immediate in caso di mancato pagamento di rate o perdita dei benefici su rottamazioni e sanatorie.
- Automazione e interconnessione dei dati: gli algoritmi individuano il patrimonio aggredibile in tempo reale, riducendo drasticamente la possibilità di azioni preventive da parte del debitore.
- Pignoramenti a cascata: può verificarsi il blocco simultaneo di più voci (conti, stipendi, pagamenti dalla PA) a seguito della mancata regolarizzazione anche di una singola rata.
- Mancata inclusione di tutti i debiti nei piani di rientro: ogni esposizione non inserita resta immediatamente aggredibile da queste procedure automatizzate.
- Oltre il 12% di soggetti decaduti dai piani di rottamazione nel 2025 ha subito, entro poche settimane, l’avvio automatico del recupero tramite pignoramento digitale.
- I margini temporali per aderire a nuove sanatorie o rottamazioni sono fortemente ridotti, con finestre elettroniche monitorate in tempo reale dalla piattaforma stessa.
- Confondere rateizzazione ordinaria e rottamazione: la semplice dilazione non sospende l’azione esecutiva su debiti fuori piano.
- Omissione nella tempestiva richiesta di sospensione delle procedure di esecuzione: lascia attivi meccanismi automatici di pignoramento.
- Mancato aggiornamento dei dati e delle comunicazioni con AdER: la piattaforma digitale non tollera errori manuali o ritardi in fase di caricamento e verifica delle posizioni.
- Irritualità o errori nell’istanza al giudice: si rischia l’impossibilità di ottenere la sospensione o la correzione degli atti se la comunicazione avviene fuori tempo massimo o con documentazione incompleta.
- L’estensione delle procedure di pignoramento tramite fatture elettroniche rende automatico il blocco dei pagamenti per debiti anche modesti, bloccando liquidità e attività ordinarie.
- Perdita immediata di disponibilità in caso di pignoramento del conto corrente: possono seguire ritardi di pagamento, crisi di liquidità e danni bancari (iscrizione nella Centrale Rischi).
- Le case diverse da quella di residenza primaria e gli altri cespiti immobiliari possono essere messi in vendita forzata con iter accelerati.
- Controllare regolarmente la propria posizione su portali istituzionali (AdER, INPS, Agenzia delle Entrate) per non essere colti impreparati dalla notifica di atti esecutivi.
- Agire tempestivamente in caso di perdita dei benefici di rateizzazione o piani agevolati, per tentare di accedere a soluzioni alternative prima della notifica degli atti di esecuzione.
- Avvalersi di professionisti specializzati in diritto tributario e crisi dell’indebitamento per impostare istanze, opposizioni o piani sostenibili e completi nei tempi tecnici richiesti.
- Verificare la totale copertura dei debiti nelle domande di rateizzazione: ogni posizione lasciata fuori è immediatamente aggredibile.
- Richiedere subito la sospensione delle procedure esecutive in caso di apertura della procedura di sovraindebitamento, allegando ogni documento previsto dalla legge e monitorando costantemente la piattaforma.
- Prestare attenzione anche dopo il primo sblocco di somme: errori di comunicazione e incompletezza degli atti possono dare luogo a ulteriori azioni, con blocco ripetuto delle stesse somme per partite diverse.
Leggi anche
- Pignoramenti più veloci e mirati: cosa cambia con piattaforme Agenzia delle Entrate e INPS al via
- Pensioni da record, c'è chi la riceve da 49 anni, e non è un caso isolato: sono oltre 240mila italiani
- I chiarimenti su partite iva e blocco pagamenti dallo Stato che ancora si attendono nonostante legge in vigore
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra