L’OPAS su MPS entra nel momento decisivo, tra controfferta, adesioni degli azionisti e autorizzazioni. L’esito può ridisegnare prospettive per clienti e investitori, incidere su dipendenti e filiali e cambiare gli equilibri del credito.
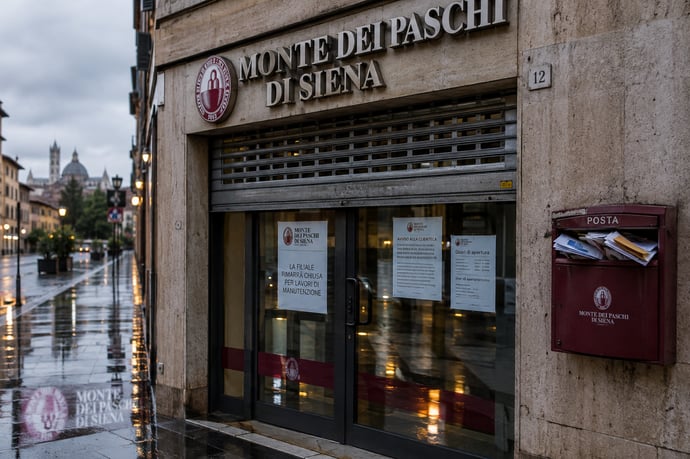
La contesa tra Intesa Sanpaolo e Monte dei Paschi di Siena è arrivata a un passaggio in cui il voto degli azionisti può determinare non soltanto il controllo della banca, ma anche la sopravvivenza di una strategia alternativa. L’OPAS di Intesa, arricchita con una maggiore componente in contanti, si confronta con le operazioni promosse da MPS su Banco BPM e Banca Generali. Per chi detiene titoli, lavora in banca o utilizza servizi finanziari, la domanda è concreta: quali conseguenze possono ricadere su valore degli investimenti, occupazione, filiali e accesso al credito? Al momento nessuno scenario va considerato acquisito: restano assemblea, adesioni e verifiche delle autorità.
OPAS su MPS e controfferta: cosa prevedono i due progetti
L’offerta pubblica di acquisto e scambio (OPAS) di Intesa Sanpaolo mira a ottenere le azioni MPS consegnando agli aderenti 1,6 nuove azioni Intesa e una somma in denaro per ciascun titolo del Monte. Il 3 ottobre Intesa ha aumentato la componente cash di 25 centesimi, portandola da un euro a 1,25 euro per azione, senza modificare il concambio. L’operazione resta subordinata alle condizioni indicate dall’offerente e agli esiti dei procedimenti previsti.
Il progetto di Ca’ de Sass comprende inoltre una riorganizzazione delle attività: in caso di successo, circa 635 filiali, il marchio MPS e altre strutture sarebbero ceduti a Unipol, con l’obiettivo di integrarli nell’orbita di BPER. Non si tratta quindi soltanto di un passaggio azionario. La configurazione prospettata separerebbe una parte della rete e delle attività senesi dal gruppo acquisito, mentre Intesa rafforzerebbe il proprio perimetro bancario e patrimoniale.
La risposta di MPS, guidata dall’amministratore delegato Luigi Lovaglio, è una doppia offerta di scambio: una su Banco BPM e una su Banca Generali. Il piano vuole conservare l’autonomia e l’integrità del Monte e farne il centro di un gruppo più ampio, affiancando alla banca commerciale attività di private banking e gestione del risparmio. Il disegno contempla anche una distribuzione straordinaria agli azionisti: un miliardo in contanti e circa tre miliardi in azioni Generali, che ridurrebbe la partecipazione indiretta del gruppo nel Leone di Trieste.
Le due proposte hanno dimensioni e rischi diversi. Quella di Intesa è più lineare sul piano dell’integrazione, ma comporterebbe la cessione delle attività indicate; la strategia MPS punta a creare un concorrente nazionale più grande, ma richiede di combinare organizzazioni, sistemi e reti differenti. Gli analisti hanno segnalato in particolare il rischio di esecuzione e la difficoltà di realizzare le sinergie stimate. Il valore annunciato non coincide automaticamente con quello che sarà ottenuto: contano costi, tempi, autorizzazioni e condizioni di mercato.
Azionisti e passaggi decisivi: assemblea, adesioni e autorizzazioni
Il 29 ottobre gli azionisti MPS sono chiamati a votare in assemblea straordinaria sulle operazioni proposte dal consiglio: le offerte su Banco BPM e Banca Generali, gli aumenti di capitale connessi e altre delibere societarie. Non è un voto diretto sull’OPAS di Intesa, ma le decisioni possono condizionarne la prosecuzione: Intesa ha dichiarato che l’approvazione di alcune iniziative renderebbe inefficace la propria offerta, qualora non rinunciasse alle relative condizioni.
La distinzione è importante per gli azionisti: votare sulle delibere di MPS non equivale a conferire le proprie azioni a Intesa. L’eventuale adesione all’OPAS avverrebbe secondo il documento d’offerta e il calendario ufficiale, una volta disponibili e verificati i termini applicabili. Prima di decidere, ciascun socio dovrebbe confrontare il valore del concambio, il contante, il prezzo di Borsa, i rischi dei due percorsi e la propria situazione fiscale e finanziaria; il valore delle azioni Intesa può oscillare e modificare il controvalore effettivo.
Gli equilibri assembleari sono incerti. Delfin, titolare di circa il 17,6% di MPS, ha comunicato l’impegno ad aderire all’offerta di Intesa e a tenere condotte di voto coerenti con le condizioni dell’operazione. Caltagirone, con una quota intorno al 10,3%, ha manifestato riserve sul progetto di Lovaglio. Il MEF, che conserva circa il 4,9%, ha annunciato che non parteciperà all’assemblea. BlackRock e Banco BPM, anch’essa azionista di MPS, sono tra le variabili rilevanti; non è corretto attribuire loro un esito definitivo senza una posizione formale.
Perché il piano alternativo si realizzi non basta il via libera dei soci del Monte. Servono adesioni sufficienti degli azionisti delle società bersaglio: Crédit Agricole detiene circa il 29,3% di Banco BPM, mentre Assicurazioni Generali controlla poco più della metà di Banca Generali. Si aggiungono le autorizzazioni prudenziali e concorrenziali, incluse quelle della BCE e delle autorità competenti, oltre agli adempimenti Consob sulle offerte e sull’informazione al mercato. La passivity rule limita le misure difensive della società bersaglio senza approvazione assembleare; il suo effetto va valutato sulle singole delibere e sulla normativa applicabile, non per supposizioni.
Cosa può cambiare per risparmiatori, investitori e clienti
Per gli azionisti MPS la differenza immediata riguarda la scelta fra un corrispettivo composto da azioni Intesa e denaro e la permanenza in una banca che tenta un’espansione autonoma. Il rilancio cash migliora la componente certa, ma il valore complessivo dell’OPAS dipende anche dalla quotazione di Intesa e da quella di MPS. Il confronto va fatto usando prezzi aggiornati e termini definitivi dell’offerta: un premio teorico non garantisce un guadagno, né elimina il rischio che l’operazione non si perfezioni.
Chi investe dovrebbe inoltre distinguere il risultato dell’assemblea dalla propria decisione di aderire. L’azionista può essere esposto a volatilità, diluizione nel progetto MPS e incertezza sui tempi; il possessore di fondi o polizze può avere esposizioni indirette ai titoli coinvolti. Le associazioni dei consumatori hanno chiesto che siano assicurate trasparenza, parità di trattamento e informazioni complete e tempestive. Sono richieste coerenti con la disciplina delle offerte pubbliche e con gli obblighi di comunicazione al mercato: le valutazioni non dovrebbero basarsi su indiscrezioni o su un singolo dato di Borsa.
Per i clienti bancari non è possibile dedurre automaticamente cambiamenti di conto, mutui o commissioni dal solo annuncio societario. Le condizioni contrattuali restano quelle sottoscritte finché la banca non comunica modifiche nel rispetto delle regole applicabili; nel tempo, una fusione può comportare migrazione dei sistemi, uniformazione dei prodotti e revisione dei canali di servizio. Clienti e imprese dovranno valutare le comunicazioni ufficiali, soprattutto in caso di trasferimento di filiali o rapporti.
La questione di lungo periodo è se la maggiore dimensione migliori servizi e investimenti tecnologici oppure riduca le alternative disponibili. Per le famiglie contano continuità operativa, qualità dell’assistenza, costi e accessibilità; per le imprese, condizioni di credito e capacità di finanziare progetti. Gli effetti sui risparmiatori e sui clienti dipenderanno dall’attuazione, non soltanto dalle promesse di sinergie o dai rendimenti attesi dagli azionisti.
Dipendenti, filiali e territori: le ricadute occupazionali e sul credito
Le organizzazioni sindacali hanno chiesto garanzie su occupazione, professionalità e presenza territoriale, sottolineando che il rilancio di MPS è stato sostenuto anche dal lavoro delle persone. In ogni aggregazione bancaria le sovrapposizioni di rete e le funzioni centrali possono generare riorganizzazioni; digitalizzazione e razionalizzazione dei processi possono incidere su mansioni e organici. Tuttavia, senza un piano industriale dettagliato e accordi attuativi, non è possibile quantificare esuberi o trasferimenti né presentarli come già decisi.
Nel progetto Intesa, la cessione prevista di circa 635 sportelli e di altre attività a Unipol, con successiva integrazione nell’area BPER, renderebbe centrale la gestione dei passaggi: continuità dei rapporti di lavoro, inquadramenti, sedi, formazione e accesso ai servizi. Nel progetto alternativo, la combinazione di MPS con Banco BPM e Banca Generali eviterebbe la cessione prospettata di quella parte della rete, ma porterebbe comunque a sovrapposizioni in alcune aree e a un impegnativo processo di integrazione. La conservazione del marchio, da sola, non garantisce il mantenimento di ogni funzione o posto di lavoro.
Siena e la Toscana guardano anche al futuro delle direzioni generali e delle professionalità qualificate, che sostengono l’indotto locale. Più in generale, i territori temono la chiusura di sportelli e la cosiddetta desertificazione bancaria, soprattutto nei comuni dove l’alternativa digitale non è accessibile a tutti. Le associazioni dei consumatori hanno chiesto che le autorità considerino la presenza degli sportelli e le conseguenze per famiglie e imprese, oltre ai profili di stabilità e concorrenza.
Anche il credito è una ricaduta da verificare, non un esito automatico delle dimensioni del gruppo. Una rete più ampia può distribuire competenze e investimenti; al contrario, una maggiore standardizzazione del merito creditizio può rendere meno semplice valutare le PMI con profili meno convenzionali. I dati citati nelle fonti segnalano una contrazione dei prestiti alle PMI nel 2025, a fronte di un aumento per le imprese medio-grandi: una tendenza che rende rilevante misurare, nei mesi successivi, l’erogazione effettiva per area e dimensione aziendale. Le sinergie dovranno tradursi in servizi e credito, non soltanto in risparmi di costo.
Concorrenza e sistema bancario: gli scenari dopo l’operazione
L’esito ridisegnerebbe la mappa bancaria italiana. Se prevalesse l’OPAS, Intesa rafforzerebbe la propria scala e alcune attività MPS passerebbero nel progetto Unipol-BPER; se avanzasse la strategia di Siena, MPS potrebbe aggregare Banco BPM e Banca Generali, dando forma a un polo nazionale alternativo. Nessuna delle due configurazioni è ancora certa e non è possibile trattare come acquisiti né il terzo polo né il trasferimento degli sportelli.
Per la concorrenza conta più della dimensione complessiva il modo in cui cambiano i mercati rilevanti: prestiti, raccolta, servizi alle imprese, gestione del risparmio e presenza locale. L’Antitrust ha aperto un’istruttoria sull’operazione e deve valutare gli effetti nei mercati bancari e assicurativi interessati. In un’analisi di questo tipo possono essere esaminati quote, sovrapposizioni geografiche, alternative disponibili e possibili rimedi. Le verifiche prudenziali della BCE e quelle antitrust hanno finalità diverse: solidità dell’ente e tutela della concorrenza non sono valutazioni intercambiabili.
Una concentrazione può produrre economie di scala, investimenti informatici e capacità di competere a livello europeo. Può anche ridurre il numero di interlocutori nei territori e rendere più difficile per famiglie e PMI confrontare offerte o trovare finanziatori alternativi. Per questo la valutazione non si esaurisce nel prezzo pagato agli azionisti: include qualità dei servizi, accesso al credito e capacità di mantenere una pluralità di operatori. Le associazioni dei consumatori hanno richiamato espressamente questi aspetti, insieme alla tutela del risparmio e dell’occupazione.
Resta inoltre il profilo pubblico. MPS è stata sostenuta dallo Stato durante la crisi e il MEF conserva una partecipazione, pur avendo scelto di non votare in assemblea. L’eventuale ricorso al Golden Power è distinto dalle decisioni degli azionisti e può essere valutato solo nel quadro normativo e dopo i procedimenti europei pertinenti; non rappresenta un esito automatico né un sostituto dell’istruttoria antitrust. Il giudizio finale dovrà misurare benefici e rischi per clienti, lavoratori, investitori e sistema economico, sulla base di decisioni formali e risultati verificabili.
Leggi anche
- Intesa-Mps, l'OPAS entra nella fase decisiva: cosa può cambiare risparmiatori, investitori e dipendenti
- Trova 2 miliardi di lire nella cassetta di sicurezza dello zio, banca si oppone a convertirli, lui non demorde: finale da scrivere
- Altre 2 banche sono state truffate per 26 mln dopo i presidenti di Banca Intesa e Fideuram per 96 mln: la procura di Milano indaga

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra