Mps conteso tra Intesa e Bpm: cosa cambia per taglio dipendenti, filiali e correntisti se vince la prima o la seconda banca
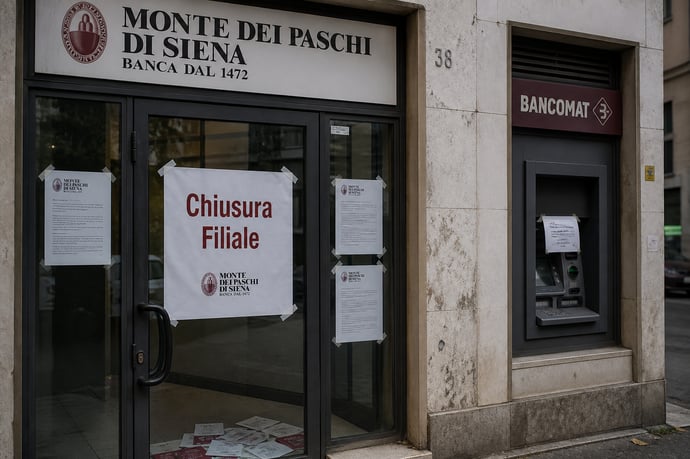
La sfida tra Intesa e Bpm per Mps può ridisegnare banca e territorio: occupazione, filiali, conti, mutui e risparmi dipenderanno da sovrapposizioni, autorizzazioni e costi dell’integrazione.
Intesa Sanpaolo ha lanciato un’OPAS volontaria totalitaria su MPS offrendo 16 azioni Intesa e 1 euro in contanti ogni 10 azioni MPS, per un valore indicativo di circa 30,6 miliardi di euro nel 2026. L’esito non stabilirà soltanto chi controllerà il Monte dei Paschi: determinerà anche quale perimetro resterà alla banca senese, quante attività verranno trasferite e quale piano di integrazione sarà applicato a dipendenti, filiali e clienti. Banco BPM aveva presentato a giugno 2026 una proposta di fusione tra pari. Intesa ha scelto invece un’acquisizione accompagnata dall’accordo con Unipol e BPER.
Per correntisti, famiglie e imprese, dunque, il punto non è soltanto il nome della banca che prevarrà. A incidere sulla vita quotidiana sarà il modello industriale scelto dopo l’operazione. Le reti degli sportelli possono sovrapporsi; personale e rapporti bancari possono essere trasferiti; la rete MPS può cambiare perimetro. Tutto dipenderà anche dalle autorizzazioni delle autorità.
Le informazioni disponibili fissano già alcuni numeri e alcune tappe. Non permettono però di dire quali filiali chiuderanno, quali verranno accorpate oppure quali clienti riceveranno un nuovo contratto.
Contesa MPS: le due operazioni a confronto
La proposta di Banco BPM era una fusione tra pari. Le due banche avrebbero dovuto costruire un nuovo gruppo senza che una delle due fosse semplicemente assorbita dall’altra. L’obiettivo dichiarato consisteva nella creazione del secondo operatore bancario domestico, con una capitalizzazione superiore a 50 miliardi di euro e sinergie lorde stimate in oltre 1,1 miliardi di euro ogni anno.
La proposta iniziale, però, non conteneva un prezzo né un concambio definito in termini vincolanti. Questo elemento la distingue dall’offerta presentata da Intesa Sanpaolo, che ha fissato una soglia minima del 66,67% del capitale MPS, riservandosi la possibilità di ridurla.
Nel frattempo, la passivity rule prevista dalla disciplina delle offerte pubbliche limita le iniziative difensive del consiglio di amministrazione della banca bersaglio, a meno che non vi sia il via libera dell’assemblea straordinaria. L’assemblea di MPS chiamata a esaminare eventuali operazioni alternative è indicata per il 29 ottobre 2026. Il periodo dell’offerta Intesa è previsto entro la fine del 2026, mentre la scadenza complessiva è indicata per febbraio 2027.
Il progetto di Intesa comprende anche un passaggio successivo. A BPER, con il sostegno di Unipol, dovrebbe essere ceduta un’entità bancaria autonoma composta da circa 635 filiali, da gran parte delle strutture centrali e dal marchio Monte dei Paschi. Il trasferimento, per un corrispettivo massimo di 3,5 miliardi di euro, è previsto nel secondo semestre 2027 e dovrebbe riguardare l’attività bancaria tradizionale.
Intesa manterrebbe Mediobanca e la partecipazione in Generali. Resterebbero inoltre nel suo perimetro le attività finanziarie non comprese nella cessione.
Dipendenti MPS: i numeri già comunicati
Il dato più preciso sull’occupazione arriva dal piano Intesa. Sono previste circa 6.800 uscite aggiuntive volontarie, insieme a circa 13.100 assunzioni entro il 2029. Il meccanismo dovrebbe seguire quello adottato nelle precedenti integrazioni: adesioni volontarie e ricambio generazionale.
Il rapporto tra uscite e assunzioni non significa, però, che ogni dipendente che lascia una sede venga sostituito nello stesso ufficio o con la medesima mansione. Le assunzioni possono riguardare altre strutture, profili diversi o territori differenti.
La prevista cessione della rete MPS a BPER e Unipol rende il quadro più complesso. Il perimetro annunciato comprende la maggior parte dei dipendenti collegati all’attività bancaria tradizionale, ma le informazioni disponibili non indicano ancora quanti addetti passeranno in via definitiva alla nuova entità. Mancano anche un piano dettagliato per le ricollocazioni, una stima degli eventuali esuberi e il numero delle nuove assunzioni che BPER potrebbe effettuare.
La continuità del rapporto di lavoro e l’eventuale applicazione delle procedure sindacali dovranno essere definite nei passaggi societari e nei piani attuativi. Per ora, il dato riguarda il perimetro annunciato, non il destino individuale di ciascun lavoratore.
Per il progetto Banco BPM-MPS non è stata resa disponibile una stima paragonabile di uscite, assunzioni o trasferimenti. Banco BPM ha indicato sinergie lorde superiori a 1,1 miliardi di euro l’anno, ma una previsione economica non si traduce automaticamente in un certo numero di esuberi. I risparmi possono arrivare dalla tecnologia, dalle forniture, dalle strutture centrali, dall’organizzazione commerciale oppure da ricavi aggiuntivi.
Il dato occupazionale da attendere, in quello scenario, sarà quindi contenuto nel piano industriale post-fusione.
Fitch ha definito elevato il rischio di esecuzione delle operazioni. MPS deve infatti completare l’integrazione di Mediobanca prima di affrontare ulteriori aggregazioni. Il problema non riguarda soltanto la sequenza societaria: bisogna coordinare reti, sistemi informatici, marchi e personale senza compromettere redditività e qualità del servizio.
Per i dipendenti conteranno gli accordi sindacali, il perimetro giuridico delle società e la distribuzione territoriale delle attività. Sono questi gli elementi che determineranno trasferimenti, ricollocazioni e possibili riduzioni degli organici.
Filiali: l’effetto possibile delle sovrapposizioni
Nel piano Intesa, una parte della rete MPS non resterebbe nel gruppo acquirente. Circa 635 sportelli e una parte delle strutture centrali sono destinati, secondo lo schema annunciato, a una banca autonoma da integrare con BPER.
Il trasferimento riduce la sovrapposizione diretta tra le reti Intesa e MPS, ma non risolve ogni problema. Nei territori in cui Intesa, BPER e MPS sono già presenti, la nuova configurazione può portare ad accorpamenti, trasferimenti o conversioni di alcune sedi.
Non sono stati pubblicati elenchi definitivi delle filiali MPS da chiudere o accorpare. E il numero degli sportelli trasferiti a BPER non coincide necessariamente con il numero delle sedi che resteranno aperte dopo l’integrazione. Una rete ceduta può essere riorganizzata a sua volta.
Le decisioni dipenderanno dalla distanza tra le filiali, dai costi degli immobili, dalla redditività delle singole sedi e dalla presenza della clientela. Avrà un peso anche la possibilità di servire lo stesso bacino attraverso canali digitali o consulenti.
Una fusione tra MPS e Banco BPM seguirebbe una logica differente. Le reti delle due banche potrebbero sovrapporsi soprattutto nelle aree in cui Banco BPM è più forte, in particolare nel Nord Italia, mentre MPS conserva una presenza storica più ampia. Anche in questa ipotesi non sono disponibili mappe ufficiali delle chiusure.
In alcune zone la fusione potrebbe lasciare una maggiore autonomia locale. Nelle strutture centrali e negli sportelli collocati nello stesso bacino, però, potrebbero emergere duplicazioni.
Per i pensionati e per chi usa poco l’home banking, la riduzione degli sportelli può significare maggiore distanza o tempi di attesa più lunghi. In certi casi potrebbe rendersi necessario utilizzare ATM evoluti. Alle piccole imprese interessa anche la permanenza dei gestori e dei centri dedicati al credito.
La presenza fisica di una filiale, da sola, non garantisce la continuità dello stesso servizio. Contano l’organico, le competenze disponibili e i poteri decisionali rimasti sul territorio.
Conto corrente, carte e IBAN: cosa può succedere
Un’acquisizione o una fusione non comporta automaticamente la chiusura dei conti. Nella prima fase il cliente dovrebbe ricevere una comunicazione sul soggetto che diventa titolare del rapporto, sulle condizioni economiche applicate e sulle eventuali modifiche operative.
L’IBAN può rimanere invariato. Può anche essere sostituito, se la migrazione dei sistemi lo renderà necessario. Senza un piano esecutivo approvato non è possibile stabilire quale delle due ipotesi riguarderà i singoli correntisti.
Lo stesso discorso vale per le carte di pagamento, le credenziali dell’app e i servizi di internet banking. Una migrazione informatica può richiedere nuove carte o nuove modalità di accesso; può anche comportare periodi programmati di indisponibilità. Per i clienti MPS, nei due scenari, non sono stati ancora annunciati calendari specifici.
Le comunicazioni dovranno chiarire anche il destino delle domiciliazioni, degli accrediti dello stipendio o della pensione, dei bonifici ricorrenti e delle autorizzazioni ai pagamenti. Sono aspetti operativi, ma per il correntista hanno un effetto immediato.
La vittoria di Intesa o di Banco BPM non modifica da sola condizioni di conto, commissioni e servizi accessori. Eventuali variazioni contrattuali dovranno essere comunicate secondo le regole applicabili ai rapporti bancari, indicando la data di decorrenza e i diritti del cliente.
Il passaggio più delicato sarà capire se si tratta di una migrazione tecnica oppure della proposta di un rapporto commerciale diverso. Le due situazioni non coincidono.
Mutui, prestiti e risparmio: continuità e possibili riassetti
Mutui e prestiti già sottoscritti non vengono cancellati per il semplice cambio del gruppo bancario. Il contratto continua a regolare durata, tasso, rate e garanzie, salvo operazioni societarie che comportino il trasferimento del rapporto a un’altra banca.
In quel caso, il cliente deve ricevere le informazioni sul nuovo creditore e sui canali da utilizzare per i pagamenti e per l’assistenza. Le condizioni previste dal contratto restano il riferimento anche quando cambia la banca che gestisce il rapporto.
Per le imprese, il passaggio può incidere sul rapporto con il gestore, sui tempi di valutazione delle pratiche e sulle politiche di affidamento. Banco BPM ha una presenza significativa nel corporate banking e tra le piccole e medie imprese del Nord Italia. Intesa punta invece a un gruppo molto più grande, con circa 20 milioni di clienti italiani e sinergie lorde stimate in circa 2,9 miliardi di euro annui entro il 2029.
Questi sono obiettivi societari. Non rappresentano una garanzia automatica di credito per le singole aziende.
La differenza strategica più marcata riguarda il risparmio gestito e assicurativo. L’integrazione MPS-Mediobanca include la partecipazione in Generali, che, secondo i perimetri considerati, amministra quasi 800 miliardi di euro tra gestione e custodia, assicurazioni e depositi collegati alla clientela.
Intesa mira a mantenere Mediobanca e l’esposizione in Generali. In una fusione con Banco BPM, l’assetto resterebbe invece nel nuovo polo MPS-BPM, salvo successive decisioni societarie.
Per il risparmiatore non significa che fondi, polizze o titoli cambino automaticamente. Potrebbero cambiare il catalogo dei prodotti distribuiti, le reti di consulenza e la strategia commerciale. L’eventuale concentrazione tra banca, assicurazione e gestione del risparmio sarà sottoposta alle valutazioni delle autorità competenti, con attenzione alla concorrenza e alla solidità.
Quale scenario può esporre di più a tagli e disagi
Lo scenario Intesa è quello con il dato più chiaro sugli organici: circa 6.800 uscite volontarie e 13.100 assunzioni entro il 2029. A questo si aggiunge la separazione di circa 635 filiali, destinate a BPER.
I cambiamenti interesserebbero in modo particolare i dipendenti impiegati nelle funzioni duplicate e i clienti delle sedi trasferite. Il piano prevede però anche ricambio occupazionale e un perimetro bancario destinato a restare operativo.
Per lo scenario Banco BPM, nelle informazioni disponibili, non esiste una stima ufficiale comparabile degli esuberi. Non sarebbe quindi corretto considerarlo automaticamente meno rischioso per l’occupazione. La maggiore sovrapposizione tra reti e strutture potrebbe produrre accorpamenti; la fusione di gruppi con competenze complementari potrebbe invece distribuire parte delle attività.
Il risultato dipenderà dal numero di sportelli che resteranno autonomi, dalla governance e dalle decisioni sul marchio MPS.
Per i clienti, i segnali da seguire saranno le comunicazioni sul trasferimento del rapporto, l’eventuale nuovo IBAN e il calendario della migrazione digitale. Andranno verificati anche la permanenza della filiale, il gestore di riferimento e le condizioni aggiornate di conto, carte, mutui e investimenti.

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra