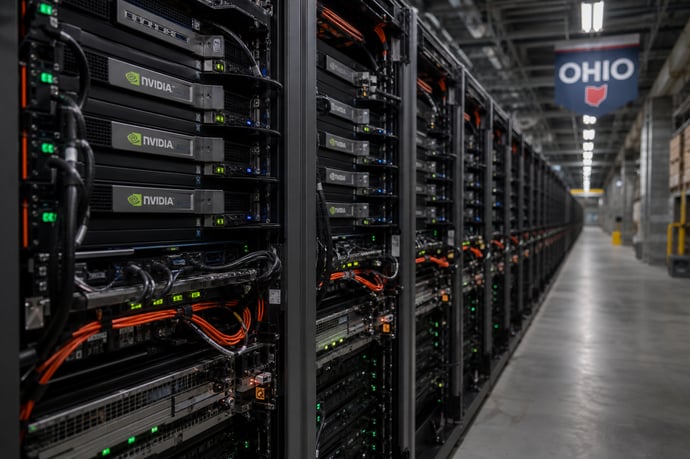
Il vero rischio dell’AI potrebbe non essere l’estinzione, ma una corsa da miliardi finanziata a debito: tra chip, ricavi attesi e rischi trasferiti, il conto potrebbe ricadere su tutti.
NVIDIA ha accettato nel 2026 garanzie fino a 105 miliardi di dollari per sostenere una parte del campus di data center destinato a OpenAI in Ohio, legato a circa 4,25 gigawatt di potenza informatica. L’impegno scatterebbe se il locatario diventasse insolvente o smettesse di pagare e potrebbe restare in vigore per vent’anni. Non si tratta di un prestito diretto a OpenAI. È, però, un segnale concreto: il produttore di chip sta cominciando a condividere il rischio finanziario dei propri clienti.
La somma è molto più bassa dei 350 miliardi di dollari di acquisti di chip che NVIDIA avrebbe discusso con OpenAI nel 2026. La logica, però, è vicina: costruire capacità industriale oggi facendo affidamento su ricavi futuri, contratti pluriennali e una domanda di intelligenza artificiale ancora da dimostrare in larga parte. Il pericolo più immediato legato all’AI, quindi, potrebbe non essere l’estinzione dell’uomo. Potrebbe essere l’accumulo di debito necessario a sostenere una corsa infrastrutturale sempre più costosa.
Un modello di frontiera può costare dieci miliardi
Il conto dell’addestramento di un modello di frontiera non coincide con quello dei server accesi durante la sessione finale. Bisogna considerare gli acceleratori grafici, l’elettricità e il raffreddamento. Poi arrivano il personale specializzato, le interconnessioni, gli esperimenti che non funzionano e l’impiego dei data center per mesi.
Le stime diffuse negli anni recenti indicano che i più grandi addestramenti potrebbero oltrepassare il miliardo di dollari entro il 2027. Una proiezione del Center for a New American Security, costruita sulla crescita della potenza di calcolo usata dai modelli, colloca invece il costo di una singola sessione vicino ai 10 miliardi di dollari entro il 2028.
È una previsione, non una fattura già saldata da un’azienda. La distinzione conta. Il costo dell’addestramento finale non coincide con quello del progetto nel suo complesso: un laboratorio può spendere molto di più per la ricerca, la raccolta dei dati, i test, il personale e l’uso quotidiano dei modelli.
Quando un singolo modello arriva a costare quanto un grande impianto industriale, gli abbonamenti e il capitale degli azionisti non bastano più a coprire il fabbisogno. Entrano in gioco investitori istituzionali, accordi firmati in anticipo, emissioni obbligazionarie e prestiti bancari. Possono aggiungersi fondi di credito privato e società veicolo create appositamente per raccogliere denaro e finanziare gli impianti.
OpenAI, Anthropic e i produttori di chip cercano capacità per anni
OpenAI e Anthropic si stanno assicurando capacità di calcolo su orizzonti molto lunghi. Nel 2026 Anthropic ha sottoscritto con Amazon un impegno superiore a 100 miliardi di dollari per utilizzare, nell’arco di dieci anni, i servizi cloud e i chip sviluppati dal gruppo. Non è un debito immediato della società. È però un obbligo economico futuro, collegato alla crescita del consumo di calcolo.
OpenAI è invece al centro di un progetto con NVIDIA che prevede l’installazione di almeno 10 gigawatt di sistemi informatici. NVIDIA ha annunciato un possibile investimento fino a 100 miliardi di dollari, legato alla costruzione progressiva della capacità prevista. Investimento, acquisto dell’hardware e impegni contrattuali restano voci distinte; insieme, però, spingono verso lo stesso risultato: assicurare una domanda futura per infrastrutture dal costo di decine o centinaia di miliardi.
Le notizie pubblicate nel 2026 su una possibile garanzia NVIDIA fino a 250 miliardi di dollari per il campus dell’Ohio e su un finanziamento fino a 350 miliardi per i chip destinati a OpenAI richiedono cautela. Quelle cifre non indicano necessariamente debito già emesso, né un pagamento immediato da parte del produttore. Danno piuttosto la misura potenziale dell’operazione e mostrano il tentativo di collegare il venditore di hardware alla capacità del compratore di finanziarsi.
Broadcom sta valutando un’operazione costruita su una logica simile. Nel 2026 il produttore di semiconduttori ha discusso con finanziatori un intervento superiore a 60 miliardi di dollari, con la possibilità di arrivare a 100 miliardi, per sostenere chip destinati ad Anthropic e ad altri operatori. La trattativa non equivale a una raccolta già conclusa. Se andasse in porto, Broadcom diventerebbe anche un punto di passaggio del credito necessario all’espansione dei laboratori AI, non soltanto un fornitore di componenti.
Quando il debito finisce fuori dal bilancio principale
La forma più evidente di finanziamento passa dalle obbligazioni emesse dalle grandi società tecnologiche. Nel 2025 i principali hyperscaler statunitensi hanno raccolto complessivamente oltre 100 miliardi di dollari con nuove emissioni legate allo sviluppo delle infrastrutture digitali. Nel 2026 la pressione è rimasta alta. I mercati hanno cominciato a guardare con maggiore attenzione alla distanza tra la spesa per i data center e i ricavi generati dai servizi appena lanciati.
C’è poi un indebitamento meno facile da vedere. Un fondo, una banca e una società infrastrutturale possono costituire un veicolo separato, spesso una società a progetto. Quel veicolo costruisce il data center e raccoglie il debito; il grande gruppo tecnologico firma un contratto di locazione oppure si impegna ad acquistare capacità informatica per un periodo pluriennale.
Dal punto di vista formale, il prestito rimane dentro il veicolo. Sul piano economico, il progetto dipende comunque dal contratto con il cliente principale e dalle garanzie che il cliente offre. È il meccanismo definito shadow borrowing, o indebitamento ombra: obblighi che assomigliano a un prestito, ma sono distribuiti fra società collegate, accordi di acquisto e strutture finanziarie non sempre leggibili nel bilancio principale.
Oracle ha dichiarato nel 2026 di voler raccogliere circa 45-50 miliardi di dollari per ampliare l’infrastruttura cloud. Nel suo esercizio fiscale 2026 ha ottenuto 43 miliardi attraverso il debito e altri 5 miliardi tramite capitale azionario. La società ha anche riferito che grandi contratti AI per 75 miliardi di dollari comprendevano hardware fornito o pagato in anticipo dai clienti. Questo ha ridotto almeno in parte il capitale che Oracle deve reperire direttamente.
Lo stesso schema riguarda Meta e altri gruppi tecnologici. Nel 2025 Meta ha raccolto circa 29 miliardi di dollari da investitori privati per sostenere la costruzione di data center: circa 26 miliardi erano debito. La struttura distribuisce nel tempo il costo degli impianti, ma sposta una quota della dipendenza finanziaria verso fondi, banche e investitori assicurativi.
Il rischio può passare da un soggetto all’altro
La prima società esposta è quella che firma il contratto. Se la domanda di calcolo cresce meno del previsto, il laboratorio AI può ritrovarsi a pagare capacità inutilizzata oppure accordi più costosi dei ricavi che riesce a generare. Il proprietario del data center affronta un problema analogo: interessi e manutenzione continuano a essere dovuti anche quando il cliente riduce i consumi.
Più avanti nella catena ci sono i finanziatori. Una banca può avere concesso una linea di credito, offerto una garanzia o finanziato direttamente la società veicolo. Un fondo di credito privato può detenere quei prestiti nel proprio portafoglio. Una compagnia assicurativa può essere esposta attraverso obbligazioni e investimenti di lungo periodo. In questo modo il rischio raggiunge anche i risparmiatori, pur senza comparire con il nome di OpenAI o Anthropic nei loro estratti conto.
Una parte delle risorse gestite da fondi pensione, polizze vita e fondi comuni viene investita in obbligazioni societarie, infrastrutture e credito privato. Ciò non significa che un singolo cittadino sia debitore diretto di OpenAI o Anthropic. Vuol dire che una perdita rilevante nel settore può ridurre il valore di alcuni investimenti, aumentare le oscillazioni dei mercati e pesare sui rendimenti previdenziali.
Il Financial Stability Board ha stimato che il credito privato globale valesse tra 1.500 e 2.000 miliardi di dollari alla fine del 2024. La stessa autorità ha rilevato circa 220 miliardi di dollari in linee di credito bancarie dirette o disponibili verso fondi di credito privato; le stime di mercato sono più alte. Il dato non quantifica l’esposizione specifica all’intelligenza artificiale. Mostra però quanto sia ampio il canale non bancario attraverso cui le perdite possono propagarsi.
Gli allarmi estremi possono avere anche una lettura economica
Gli avvertimenti sui rischi estremi dell’intelligenza artificiale non sono per forza una strategia finanziaria. Sicurezza, disinformazione, attacchi informatici e perdita di controllo su sistemi molto autonomi sono pericoli reali. Chiedere prudenza può dunque rispondere a una motivazione tecnologica o istituzionale legittima.
Esiste anche una lettura economica, che resta un’interpretazione e non un fatto dimostrato. Descrivere l’AI come una tecnologia capace di cambiare in profondità l’economia può aiutare le aziende a giustificare investimenti enormi, valutazioni elevate e accordi di lungo periodo. Chiedere regole più lente o tempi di sviluppo più lunghi può dare ai gruppi coinvolti il tempo per aumentare i ricavi e rendere sostenibile il debito già contratto.
La distinzione va mantenuta. Sono documentate le garanzie di NVIDIA, la raccolta di Oracle, l’espansione del credito privato e la dipendenza crescente da contratti pluriennali. Restano invece interpretazioni l’idea che l’allarme sull’estinzione dell’uomo venga usato deliberatamente per proteggere i bilanci e quella secondo cui la corsa all’AI porterà inevitabilmente a una crisi.
Per famiglie, lavoratori e risparmiatori il rischio più concreto non è una profezia apocalittica. È che una quota eccessiva della finanza venga costruita sulla promessa di ricavi futuri ancora assenti. Se quei ricavi arriveranno, il debito avrà finanziato una nuova infrastruttura produttiva. Se cresceranno lentamente, il costo potrà presentarsi sotto forma di tassi più alti, mercati azionari più instabili, fondi pensione meno redditizi e nuove pressioni sui bilanci pubblici e privati.


Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra