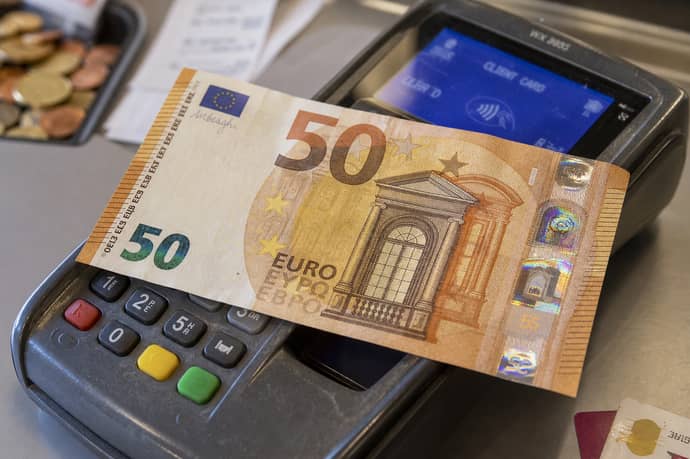
Mentre i pagamenti digitali avanzano, la BCE difende il contante come garanzia di sicurezza, inclusione e privacy: le nuove banconote accompagneranno l'euro digitale.
Nel 2025 la Banca centrale europea ha deciso di proseguire verso la fase successiva del progetto dell'euro digitale, mentre l'Eurosistema ha continuato a preparare la nuova serie di banconote in euro. Le due iniziative procedono insieme. La strategia prevede che il contante rimanga disponibile e riconoscibile, affiancato da uno strumento digitale pubblico per i pagamenti di tutti i giorni.
La decisione nasce da un cambiamento già visibile nelle abitudini. Carte, bonifici istantanei e applicazioni hanno trasferito molte operazioni sul piano elettronico, soprattutto per gli acquisti online e gli scambi di denaro tra privati. Il contante, però, conserva proprietà che nessun sistema digitale riproduce interamente: non richiede connessione né batteria, può essere utilizzato da chi non dispone pienamente dei servizi bancari e garantisce una forma di riservatezza immediata.
Pagamenti digitali in crescita, contante ancora utilizzato
Nell'area dell'euro il movimento di fondo è chiaro: carte e altre soluzioni elettroniche vengono usate sempre più spesso. Il dato citato nei materiali disponibili proviene dallo studio della BCE sui comportamenti di pagamento dei consumatori nell'area dell'euro, riferito al 2022 e pubblicato nel 2024. Nei punti vendita il contante costituiva il 59% delle operazioni calcolate per numero, contro il 72% del 2019. Le carte rappresentavano il 34% dei pagamenti, mentre nel 2019 erano al 24%. Alle altre modalità, comprese quelle mobili, restava la quota rimanente.
Quel 59% non indica la quantità complessiva di denaro speso. Misura il numero delle transazioni. È una distinzione decisiva: non significa che più della metà del valore degli acquisti circoli sotto forma di banconote e monete. Le spese più elevate vengono saldate con maggiore frequenza tramite carta o strumenti collegati a un conto; il contante rimane invece molto presente nelle uscite quotidiane di importo ridotto.
In Italia i pagamenti elettronici si sono diffusi, ma l'uso del contante resta superiore alla media dell'area dell'euro in più di un contesto. Le serie statistiche della Banca d'Italia separano prelievi, pagamenti con carte e operazioni effettuate attraverso i sistemi di pagamento. Non tutte queste rilevazioni possono essere messe a confronto diretto con l'indagine BCE sui comportamenti individuali.
Per leggere i dati bisogna quindi distinguere il numero delle operazioni dal loro valore e tenere conto dell'anno considerato, del canale impiegato e del tipo di esercizio. Un confronto frettoloso rischia di accostare grandezze diverse.
La scelta dello strumento dipende anche da costi, infrastrutture e accettazione da parte degli esercenti. Un pagamento digitale può richiedere un conto, una carta, un dispositivo, una rete dati oppure un terminale funzionante. Il contante presuppone l'accesso a banconote e monete, ma nel momento dell'acquisto non ha bisogno di una connessione elettrica. Velocità, tracciabilità, riservatezza e continuità operativa cambiano da una modalità all'altra.
Perché il contante resta una riserva di sicurezza
Il ruolo del contante si vede con particolare chiarezza quando si interrompe un'infrastruttura essenziale. Il blackout che il 28 aprile 2025 ha colpito la penisola iberica ha fermato per diverse ore l'energia elettrica, le telecomunicazioni, i trasporti e i servizi legati ai pagamenti elettronici. Nelle zone interessate anche i prelievi agli sportelli automatici sono diventati difficili.
Un episodio simile separa nettamente lo strumento di pagamento dall'infrastruttura che gli consente di funzionare. La carta può essere perfettamente integra e, nello stesso momento, inutilizzabile perché il terminale non risponde, la rete è fuori servizio o l'autorizzazione bancaria non può essere verificata. Una somma tenuta in banconote permette invece di acquistare beni essenziali nei negozi che accettano il contante, purché ci siano scorte disponibili e gli esercizi possano restare aperti.
La Commissione europea ha incluso il contante tra le risorse da prendere in considerazione nei piani familiari per emergenze di almeno 72 ore. Alla stessa indicazione è stata collegata una riserva orientativa compresa tra 70 e 100 euro per persona. Non si tratta di un obbligo generale valido per tutte le famiglie. La somma necessaria cambia in base alla composizione del nucleo, alle spese indispensabili e ai servizi presenti nella zona.
Lo studio BCE sulla detenzione di contante durante le crisi ha messo in luce anche un effetto psicologico. Vedere e avere a disposizione denaro fisico, pronto all'uso, può rafforzare la sensazione di controllo in una fase incerta. È una percezione, ma non soltanto una percezione astratta.
La crisi del debito greco del 2014-2015 e l'aumento della domanda di banconote nelle aree vicine al conflitto russo-ucraino hanno mostrato come il contante possa trasformarsi in liquidità di emergenza. Quando l'accesso ai servizi ordinari appare fragile, la disponibilità immediata di denaro fisico assume un peso diverso.
Nuove banconote, non abolizione del contante
Il rinnovo delle banconote segue una strada distinta da quella dell'euro digitale. Una nuova banconota resta moneta fisica emessa nell'ambito dell'Eurosistema, cioè dalla BCE e dalle banche centrali nazionali dei Paesi che usano l'euro. Il suo corso legale non dipende dall'esistenza di un'applicazione. Finché il biglietto resta valido e l'esercente accetta il contante secondo le regole applicabili, può essere impiegato per pagare.
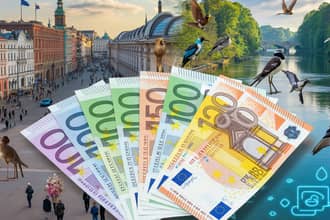
La BCE ha avviato il redesign della serie futura scegliendo due temi generali: la cultura europea e i fiumi e gli uccelli europei. La selezione è stata accompagnata da consultazioni e da un percorso che ha coinvolto gruppi di esperti e cittadini. I soggetti grafici dovranno richiamare un'identità comune senza cancellare le differenze geografiche e culturali degli Stati che condividono la valuta.
Il lavoro procede per fasi. Prima vengono definiti i temi, poi si scelgono motivi e bozzetti; seguono lo sviluppo tecnico e la produzione. La decisione conclusiva sui disegni spetta al Consiglio direttivo della BCE. L'anno di emissione potrà essere fissato con precisione soltanto dopo la conclusione del progetto e l'organizzazione della produzione. La nuova serie, quindi, non entrerà automaticamente in circolazione insieme all'euro digitale.
Il rinnovamento serve anche ad aggiornare le difese contro la falsificazione. Le banconote dovranno conservare caratteristiche controllabili dal pubblico e dalle apparecchiature, così da rendere più agevole riconoscere un esemplare autentico. Nella progettazione pesano la durata, la leggibilità e le dimensioni dei biglietti, oltre alla differenziazione dei tagli e alla possibilità di usarli per chi ha problemi di vista o altre esigenze specifiche.
Euro digitale: stesso euro, forma diversa
L'euro digitale sarebbe moneta di banca centrale in forma digitale, destinata ai pagamenti al dettaglio nei negozi e online. Il progetto comprende un funzionamento online e uno offline, con l'uso di un'applicazione o di una carta. La distribuzione sarebbe affidata a banche e fornitori di servizi di pagamento. Il portafoglio potrebbe essere collegato a un conto per ricariche e trasferimenti, mentre l'accesso alla gestione resterebbe possibile attraverso gli intermediari.
La modalità offline cerca di portare nel digitale alcune proprietà del contante. Durante i pagamenti online verrebbero trattati i dati necessari a eseguire l'operazione e a prevenire le frodi. Senza connessione, i dettagli sarebbero disponibili al pagatore e al destinatario secondo le modalità previste dal sistema. Il livello effettivo di riservatezza dipenderà comunque dalle regole definitive e dall'architettura tecnica approvata.
L'euro digitale non sarebbe un deposito remunerato: non produrrebbe interessi e avrebbe limiti di detenzione. Questi limiti servirebbero a evitare trasferimenti destabilizzanti dai conti bancari. Il collegamento con il conto corrente permetterebbe di completare pagamenti superiori alla somma presente nel portafoglio. La moneta digitale pubblica verrebbe così affiancata ai servizi bancari, senza essere progettata per rimpiazzare l'intermediazione creditizia.
Il calendario dipende dall'approvazione della normativa europea. Se i colegislatori adottassero il regolamento nel 2026, un progetto pilota potrebbe iniziare dalla metà del 2027 e una prima emissione potrebbe arrivare nel 2029. Sono scadenze subordinate alle decisioni legislative e tecniche, non date già operative per cittadini e imprese.
Leggi anche
- La BCE rilancia il contante: perché le nuove banconote arrivano nell’era dei pagamenti digitali
- Limite nell'utilizzo delle monete in euro in un pagamento: una legge europea del 98 lo fissa
- XMoney di Elon Musk al via per pagamenti online tra amici: la roadmap prevede crypto, abbonamenti, carta di credito. Quando in Italia?



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra