La crisi economica della Germania, come le aziende italiane hanno ampliato la loro presenza acquisendo realtà tedesche, ma allo stesso tempo risentono delle difficoltà dell'indotto europeo.
Nessun settore è al sicuro, ogni giorno chiudono cinquecento imprese. La locomotiva d’Europa sta frenando: oltre 187.000 aziende tedesche hanno cessato l’attività nell’ultimo anno, superando del dieci per cento il drammatico record del ventennio precedente. La crisi ha colpito in profondità tutte le filiere, creando una spirale di incertezza che spaventa mercati, lavoratori e investitori. Il tessuto produttivo più avanzato del continente si trova ad affrontare difficoltà simultanee di natura industriale e finanziaria, mentre le politiche di riforma tardano a produrre effetti tangibili. Questo squilibrio ha aperto spazi insperati per realtà imprenditoriali straniere, tra cui spiccano numerose eccellenze italiane che stanno riscrivendo gli equilibri dell’economia tedesca.
L’urgenza di comprendere il nuovo scenario nasce anche dalle dimensioni occupazionali coinvolte: tre milioni di disoccupati contro due milioni di posti vacanti, una forbice segnata dalla difficoltà nel formare manodopera adeguata per l’industria 4.0. Gli immigrati, in molti casi, non riescono a colmare il divario di competenze richiesto da una produzione sempre più digitalizzata e automatizzata. Questo scontro tra le necessità di modernizzazione e le criticità sociali si riverbera su tutta la catena del valore europea, aumentando la tensione tra Berlino e i suoi tradizionali partner commerciali.
Nell’ultimo triennio realtà italiane si sono mosse con decisione sulle sponde tedesche: banche, media, trasporti e tecnologie della salute sono stati protagonisti di operazioni rilevanti, in un contesto segnato da un centinaio di acquisizioni e alleanze (valore stimato, secondo KPMG, 18 miliardi di euro). Le dinamiche di mercato impongono nuovi modelli di collaborazione, portando a un riequilibrio competitivo regionale senza precedenti, da cui dipendono il futuro dell’industria europea e la qualità della vita di milioni di cittadini.
L’ascesa delle aziende italiane in Germania: tra banche, media e tv, logistica e sanità
Il crescente coinvolgimento dell’Italia nell’economia tedesca emerge con chiarezza guardando alle grandi operazioni di M&A degli ultimi anni. I nodi strategici europei stanno sempre più parlando italiano, con effetti a catena sull’occupazione, sulla percezione del made in Italy e sulle reti industriali transnazionali.
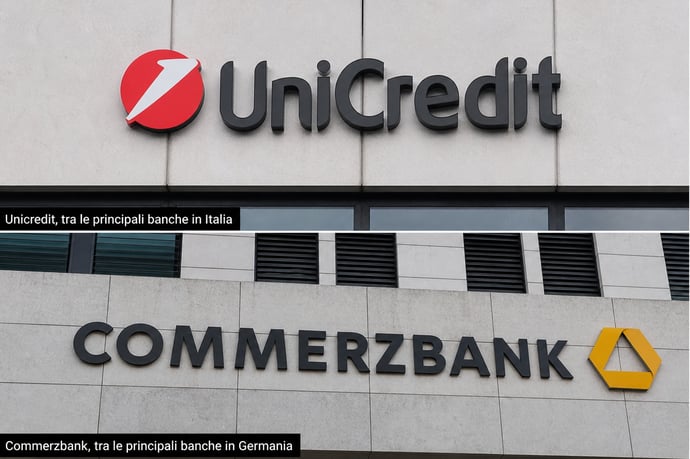
Il settore bancario rappresenta la punta più visibile di questa tendenza. Unicredit ha conquistato il controllo quasi maggioritario di Commerzbank, una delle principali banche della Bundesrepublik, raggiungendo il 49,65% dei diritti di voto. Presenza senza precedenti, in grado di influire sulle strategie finanziarie del Paese e di irritare una parte della politica tedesca. L’acquisizione ha un impatto sistemico:
- rafforza il sistema creditizio italiano a livello continentale
- consente sinergie importanti nell’erogazione di credito a PMI esportatrici e grandi gruppi
- accresce la resilienza finanziaria dell’intera Europa meridionale.
Il settore logistico, infrastrutturale e dei trasporti segna successi altrettanto rilevanti: il gruppo MSC (Mediterranean Shipping Company), fondato da Gianluigi Aponte,
- controlla, insieme a Eurogate, il 50% del terminal di Bremerhaven;
- dal 2024 possiede il 49,9% di Hhla, gestore del porto di Amburgo e della rete ferroviaria Metrans;
- si è impegnato a investire massicciamente per rendere i flussi logistici tra Mediterraneo e Nord Europa più agili e competitivi.
L’avanzata italiana coinvolge anche il settore sanitario. L’acquisizione da parte di Medisolve, sostenuta dal fondo H.I.G. Capital, della maggioranza di WISAG Medizintechnischer Service rappresenta uno degli interventi più innovativi degli ultimi anni. WISAG, forte di oltre mille dipendenti e attività in Italia e Spagna, diviene la piattaforma da cui sviluppare in Germania i servizi di gestione, manutenzione e cybersecurity delle apparecchiature biomediche. Il contesto europeo vede 38.000 aziende nel comparto medicale, il 90% piccole e medie; la Germania è leader di settore per numero di imprese e occupati. La penetrazione italiana offre:
- integrazione di competenze tecniche e digitali
- sviluppo di servizi predittivi di manutenzione basati su intelligenza artificiale
- risposte innovative alle esigenze di continuità e sicurezza informatica delle strutture ospedaliere.
| Settore | Principali operazioni/aziende | Valore stimato |
| Bancario | Unicredit-Commerzbank | >5 miliardi |
| Media | Mfe-ProSiebenSat.1 | Circa 1 miliardo |
| Logistica | MSC-Hhla, Bremerhaven | Oltre 5 miliardi |
| Trasporti | Italo (NTV), treni Siemens, Metrans | 3,6 miliardi |
| Sanità | Medisolve-WISAG | Non divulgato |
Le ragioni dell’espansione sono molteplici:
- opportunità create dalla crisi tedesca nei settori strategici
- necessità di diversificare portafogli e mercati
- forza innovativa, capacità manageriale e cultura dell’internazionalizzazione delle imprese italiane.
Gli errori da evitare riguardano le semplificazioni eccessive: non è una mera “colonizzazione”, ma un processo che richiede competenza nella gestione delle complessità regolatorie, considerazione delle differenze culturali, capacità di aggiornamento tecnologico costante e rispetto delle nuove linee guida europee, tra cui cybersecurity e manutenzione predittiva per dispositivi sanitari.
Gli effetti della crisi tedesca sull’industria italiana e sull’indotto europeo
Le ripercussioni della recessione tedesca sull’industria italiana sono immediate e articolate. I legami tra i due sistemi produttivi sono profondi: la Germania rappresenta il primo partner commerciale per Roma, con interscambi annuali superiori a 125 miliardi di euro. Quando il motore tedesco rallenta, l’export tricolore ne risente su tutta la filiera, dalle componentistiche auto ai macchinari industriali, fino ai prodotti high-tech e ai servizi avanzati.
Il crollo di quasi 188.000 aziende, tra cui numerose pmi che operavano come fornitrici dirette o indirette di imprese italiane, ha generato uno shock senza precedenti nella supply chain europea. La crisi si è riflessa soprattutto su:
- allungamento dei tempi di pagamento
- aumento del rischio di insolvenza
- frammentazione delle reti logistiche
- riduzione degli ordini per l’indotto automotive, meccanico ed elettronico.
- mancanza di strategie di diversificazione geografica
- insufficiente presidio delle nuove tendenze digitali e green
- sottovalutazione delle difficoltà di inserimento nei bandi o partnership in presenza di normative in rapida evoluzione.
- la formazione continua del personale locale
- la riqualificazione dei processi produttivi, spesso rallentati dall’obsolescenza degli impianti e dalla carenza di investimenti tedeschi
- la cybersecurity, soprattutto nei settori medicale e automotive.
L’esempio della sanità e delle tecnologie ospedaliere è rivelatore: la penetrazione italiana non riguarda solo la produzione di dispositivi, ma anche la loro manutenzione, il controllo qualità, la sicurezza digitale e la gestione del ciclo di vita. Un settore che vale in Europa circa 170 miliardi di euro, dominato dalla Germania, ma dove la specializzazione e la flessibilità italiane stanno ridefinendo gli standard di efficienza e sicurezza.
È utile analizzare come la crisi tedesca abbia portato a questi effetti di sistema:
| Causa della crisi | Impatto sull’Italia |
| Mancata modernizzazione industriale | Rallentamento export, difficoltà nel mantenere flussi costanti di approvvigionamenti |
| Caduta della domanda interna tedesca | Riduzione ordini per moda, cucina, design italiano di fascia media e medio-alta |
| Chiusura pmi tedesche | Problemi di reperimento fornitori specializzati, aumento dei costi |
| Tensioni politiche e normative | Incertezza sugli accordi commerciali, impatto su investimenti e nuove alleanze |
Cosa possono fare concretamente le aziende per tutelarsi davanti a questa doppia crisi:
- potenziare la capacità di lettura delle normative UE e tedesche, in particolare su sicurezza, ambiente ed export
- rafforzare i presidi della propria filiera attraverso digitalizzazione, accordi pluriennali e formazione del personale in loco
- partecipare attivamente a consorzi o cluster tra imprese, per un presidio comune degli interessi e dei rischi
- investire nell’innovazione, nella sostenibilità e nell’integrazione di tecnologie predittive alla manutenzione e logistica.
Leggi anche
- La crisi dai due volti della Germania: l'Italia acquista aziende, banche, tv e treni ma l'indotto risente della frenata
- AliExpress accende l'audio del cellulare e computer di nascosto e controlla l'attività degli utenti: la scoperta di un ricercatore
- Crisi olio e vino invenduti: gli effetti che si devono ancora vedere su prezzi, qualità e crisi aziendali


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra