
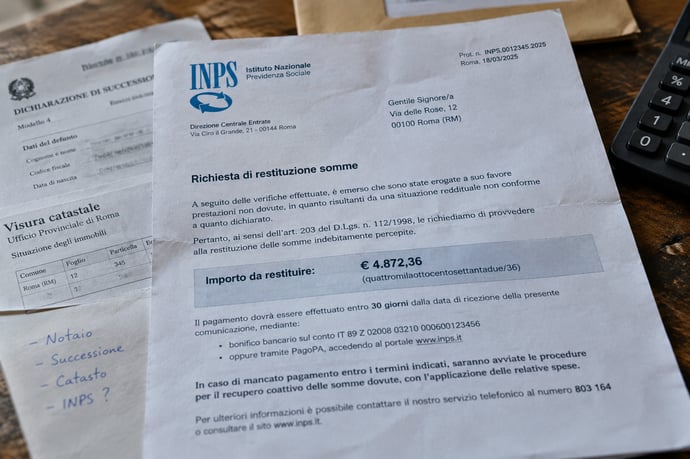
Il Tribunale di Brindisi, con la sentenza n. 1520 del 2 dicembre 2025, stabilisce che l’INPS non può chiedere indietro all’erede le somme erogate per un errore di digitazione commesso dall’ente. Il caso e cosa insegna.
Ricevere una lettera dall’INPS che intima di restituire delle somme è una delle esperienze più destabilizzanti per un cittadino. Lo è ancora di più quando a ricevere la richiesta non è il diretto interessato, ma l’erede di una persona che non c’è più e che non ha alcuna possibilità di spiegare, difendersi o ricostruire come siano andate le cose.
È proprio questa la vicenda affrontata dal Tribunale di Brindisi con la sentenza n. 1520 del 2 dicembre 2025. La controversia nasce da una richiesta di recupero avanzata dall’Istituto nei confronti dell’erede di un assistito, al quale, in vita, era stato erogato un trattamento più elevato di quello effettivamente spettante.
Dopo la scomparsa dell’assistito, l’ente previdenziale si è rivolto a chi ne aveva raccolto l’eredità, pretendendo la restituzione di quanto, a suo dire, era stato pagato in eccesso. Una pretesa che trasformava un lutto in un debito, per di più legato a una vicenda estranea alla volontà e alla conoscenza dei familiari.
Da dove nasceva l’errore: una svista di battitura
Il punto più singolare della storia è l’origine della somma contestata. La lievitazione indebita del trattamento non dipendeva da dichiarazioni inesatte, da redditi non comunicati o da comportamenti scorretti dell’assistito. Derivava, molto più semplicemente, da un errore di digitazione.
Nel momento in cui è stata inserita negli archivi informatici la retribuzione utilizzata come base di calcolo, è stata digitata una cifra sbagliata. Una svista materiale, banale nella sua natura, ma determinante negli effetti: da quel dato errato è discesa una prestazione calcolata su una base più alta del dovuto, che per un certo periodo è stata regolarmente pagata.
Nessuno, in questa ricostruzione, aveva alterato o manipolato informazioni. L’errore è nato all’interno dell’ufficio, è rimasto nei sistemi informatici e si è tradotto in versamenti più generosi di quelli corretti. Solo in un secondo momento l’ente se n’è accorto e ha deciso di recuperare la differenza, rivolgendosi all’erede.
Le note di richiamo senza una vera motivazione e la decisione del Giudice: nessuna restituzione
C’è un secondo elemento che pesa nella vicenda: le comunicazioni con cui l’Istituto ha chiesto la restituzione. Le note di richiamo inviate risultavano carenti persino di una chiara motivazione. Non spiegavano in modo comprensibile da cosa fosse derivato l’errore, come fosse stato calcolato l’importo preteso e per quale ragione quella somma dovesse essere restituita.
È un aspetto tutt’altro che marginale. Il cittadino che riceve una richiesta di pagamento ha diritto a conoscere le ragioni di fatto e di diritto su cui essa si fonda, per poterla valutare e, se necessario, contestare. Una pretesa priva di spiegazioni adeguate è una pretesa più fragile, anche sul piano della correttezza dell’azione amministrativa.
Il giudice brindisino ha dato ragione all’erede. Il principio affermato è netto: di fronte a un errore puro e semplice di battitura interno all’ufficio, quando l’assistito non abbia alterato alcun dato, scatta la piena irripetibilità della somma.
Tradotto in parole semplici: l’erede non deve restituire nulla. L’ente previdenziale non può trasferire sul destinatario delle prestazioni le conseguenze operative delle proprie disattenzioni. Se l’errore è nato negli uffici e il cittadino non ha contribuito in alcun modo a determinarlo, a pagarne il prezzo non può essere chi ha ricevuto in buona fede quelle somme.
Il Tribunale ha inoltre valorizzato il fatto che le note di richiamo fossero prive di una motivazione chiara, elemento che ha rafforzato la posizione di chi si trovava a subire la richiesta di restituzione.
Perché questa sentenza è importante: il quadro generale
La pronuncia si inserisce in un orientamento che da anni la giurisprudenza ribadisce e che merita di essere ricordato per capire la portata della decisione.
Il principio della buona fede e dell’affidamento
Nel diritto previdenziale, il recupero delle somme erogate in eccesso non segue la regola generale dell’indebito prevista dal codice civile, secondo cui chi riceve un pagamento non dovuto deve restituirlo. Esiste una disciplina speciale, pensata per proteggere chi percepisce prestazioni che hanno natura alimentare e di sostentamento. Il legislatore e la giurisprudenza hanno stabilito che, in presenza di buona fede del percipiente, l’ente non può pretendere la restituzione di quanto indebitamente pagato.
La ratio è semplice: chi riceve ogni mese una somma dall’ente previdenziale la destina, in genere, alle esigenze quotidiane. Pretendere la restituzione a distanza di tempo significherebbe scaricare sul cittadino un errore che non ha commesso e che non poteva nemmeno immaginare.
L’errore dell’ente e il dovere di collaborazione
La giurisprudenza distingue con attenzione i casi. Quando l’indebito nasce da omissioni o dichiarazioni inesatte del beneficiario, per esempio la mancata comunicazione di un reddito o di una ripresa dell’attività lavorativa, la situazione cambia e il recupero può essere legittimo. Il cittadino ha infatti un dovere di collaborazione con l’ente e deve segnalare le circostanze rilevanti per il diritto alla prestazione.
Al contrario, quando l’errore è imputabile esclusivamente all’amministrazione, come una svista nell’inserimento di un dato nei sistemi, l’irripetibilità opera in modo pieno. Il beneficiario, che non ha fatto nulla di sbagliato, non può essere chiamato a rispondere di una disattenzione altrui.
La posizione dell’erede
Un ulteriore profilo riguarda proprio l’erede. In linea generale, chi accetta l’eredità subentra anche nei debiti del defunto. Ma questo principio non può consentire all’ente di ottenere dall’erede ciò che non avrebbe potuto pretendere dal titolare stesso. Se la somma era irripetibile nei confronti dell’assistito, lo resta anche nei confronti di chi gli succede. L’erede non può trovarsi in una posizione peggiore di quella del defunto.
Le lezioni pratiche per i cittadini
La sentenza offre indicazioni utili a chiunque riceva una richiesta di restituzione dall’INPS:
- Non pagare subito. Una lettera dell’Istituto che chiede la restituzione di somme non è una condanna. Prima di versare qualsiasi importo conviene verificare con calma se la pretesa sia fondata.
- Chiedere sempre la motivazione. La richiesta deve spiegare perché è stato commesso l’errore, come è stato calcolato l’importo e da quale periodo decorra il recupero. Se la comunicazione è generica o incomprensibile, è un segnale da non sottovalutare.
- Capire da dove nasce l’errore. È il passaggio decisivo. Se l’indebito deriva da un dato sbagliato inserito dall’ente, senza alcun contributo del cittadino, le possibilità di opporsi con successo aumentano sensibilmente. Se invece dipende da una mancata comunicazione, la valutazione è più delicata.
- Conservare la documentazione. Cedolini, comunicazioni, estratti conto e corrispondenza con l’ente possono servire a dimostrare di non aver alterato alcun dato e di aver agito in buona fede.
- Rispettare i termini per contestare. Esistono procedure e scadenze, tra ricorso amministrativo e azione giudiziaria. Farsi assistere da un patronato o da un avvocato esperto in diritto previdenziale consente di non perdere occasioni di difesa.
- Gli eredi non sono senza tutela. Chi si trova a gestire una posizione ereditaria con un debito verso l’INPS può far valere le stesse ragioni che sarebbero spettate al defunto, compresa l’irripetibilità delle somme percepite in buona fede.
Una questione di equilibrio tra cittadino e pubblica amministrazione
Dietro questa vicenda c’è un tema più ampio: chi sopporta il rischio dell’errore amministrativo? In un sistema in cui la gestione delle prestazioni è affidata a procedure informatiche e a grandi archivi digitali, gli errori materiali sono inevitabili. Ma non è ammissibile che l’onere ricada sul soggetto più debole del rapporto, cioè il cittadino che si fida dell’importo che gli viene accreditato.Il principio della tutela dell’affidamento serve proprio a questo: chi riceve una prestazione dalla pubblica amministrazione deve poter contare sulla stabilità di quanto gli viene riconosciuto. Se l’ente sbaglia, ha il dovere di correggere il proprio sistema, non il diritto di ottenere indietro quanto ha pagato per distrazione.
La sentenza del Tribunale di Brindisi conferma questa impostazione e la applica a un caso concreto, ricordando che la diligenza è richiesta prima di tutto a chi gestisce i dati e calcola le prestazioni. Una svista di digitazione, pur piccola, non può trasformarsi in un debito per chi non ha avuto alcun ruolo nel produrla, tanto meno quando quel debito viene preteso da un erede e con richieste prive di spiegazioni adeguate.
Il caso deciso con la sentenza n. 1520 del 2 dicembre 2025 mostra come, di fronte a un errore di battitura interno all’ufficio e in assenza di alterazioni dei dati da parte dell’assistito, le somme erogate in eccesso non devono essere restituite. L’INPS non può addossare al cittadino, né ai suoi eredi, le conseguenze delle proprie disattenzioni, soprattutto se le richieste di recupero risultano prive di una chiara motivazione.
Per chi riceve una lettera di questo tipo, il messaggio è chiaro: verificare, chiedere spiegazioni e, se necessario, difendersi. Perché un errore dell’amministrazione resta un errore dell’amministrazione, e non può diventare un peso per chi, in buona fede, ha semplicemente incassato quanto gli veniva pagato.
Leggi anche
- Riceve soldi in eredità, l'INPS glieli chiede indietro: il verdetto del giudice per un caso paradossale
- Mentre tutti litigano per l'eredità, lei regala al Comune una villa da 1,6 mln: chi è e la condizione che ha posto
- Naspi di ottobre 2026, l'aumento che tutti aspettavano non è arrivato: il bonus fiscale Inps va ad altre prestazioni


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra


