Mentre Coop ed Esselunga arretrano, Lidl, Eurospin e Famila crescono: perchè cambiano i supermercati e i discount preferiti
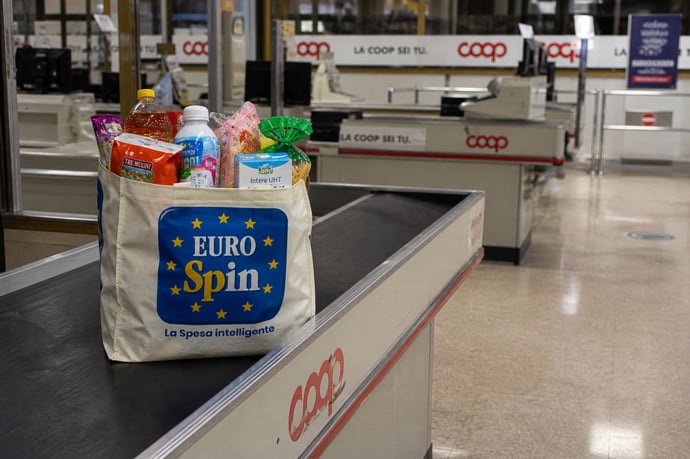
Il carrello della spesa degli italiani sta cambiando marca. Le insegne che per decenni hanno guidato la Grande Distribuzione Organizzata (GDO) nel nostro Paese, Coop ed Esselunga in testa, stanno perdendo terreno, mentre catene come Lidl, Eurospin e Famila conquistano quote di mercato sempre più ampie: cosa sta succedendo
l carrello della spesa degli italiani sta cambiando marca. Le insegne che per decenni hanno guidato la Grande Distribuzione Organizzata (GDO) nel nostro Paese, Coop ed Esselunga in testa, stanno perdendo terreno, mentre catene come Lidl, Eurospin e Famila conquistano quote di mercato sempre più ampie. Non si tratta di un fenomeno passeggero legato a un singolo trimestre, ma di una trasformazione strutturale del modo in cui le famiglie italiane fanno la spesa, alimentata dall'inflazione degli ultimi anni, dal cambiamento delle abitudini di consumo e da strategie commerciali molto diverse tra loro. Vediamo nel dettaglio cosa sta succedendo e perché.
Il quadro generale: la GDO italiana cambia volto
Secondo l'ultimo Osservatorio sulla GDO realizzato dall'Area Studi Mediobanca, che analizza i bilanci di oltre cento aziende della distribuzione alimentare in Italia, il settore continua a crescere nel suo complesso, con vendite in aumento del 4,3% nel 2025 rispetto all'anno precedente. Ma dentro questo dato aggregato positivo si nascondono traiettorie molto differenti tra i singoli operatori.
I gruppi che stanno guadagnando terreno più rapidamente sono quelli più dinamici e orientati al prezzo: Eurospin, ormai stabilmente sopra il 7% di quota di mercato, Lidl Italia, che ha superato il 6% e continua a espandersi, e realtà della cooperazione minore come Radenza Group (che controlla Coop Alleanza 3.0), cresciuta di oltre il 13% medio annuo tra il 2019 e il 2024. Allo stesso tempo, i colossi tradizionali della distribuzione, storicamente ai vertici della classifica, mostrano segnali di rallentamento e, in alcuni segmenti, di vera e propria contrazione della quota.
Perché Coop ed Esselunga arretrano
Il caso più discusso è quello di Esselunga. L'insegna lombarda resta un punto di riferimento per qualità e assortimento, e nel 2025 ha registrato ricavi per 9,5 miliardi di euro con un utile quasi triplicato a 163,8 milioni. Tuttavia, guardando al segmento dei superstore, che rappresenta circa il 75% del suo fatturato, si osserva una leggera flessione, stimata intorno al 3,2%, proprio mentre il mercato di riferimento è cresciuto in modo significativo negli ultimi sei anni, arrivando a valere quasi 15 miliardi di euro. In altre parole, Esselunga non sta perdendo fatturato in valore assoluto, ma sta crescendo molto meno della media del mercato, e questo si traduce in una progressiva erosione della sua quota storica.
Le ragioni sono diverse. Da un lato c'è la saturazione geografica: Esselunga è tradizionalmente forte in Lombardia, Toscana, Piemonte e Liguria, ma la sua espansione verso Sud procede a rilento rispetto a concorrenti più aggressivi. Dall'altro lato pesa il posizionamento di prezzo, percepito come più elevato rispetto ai discount, in un momento in cui la sensibilità dei consumatori verso il costo della spesa è ai massimi storici. Non a caso, secondo le rilevazioni più recenti quasi la metà degli italiani mette il risparmio al primo posto nelle proprie scelte d'acquisto.
Anche il mondo Coop mostra segnali simili, pur con differenze interne rilevanti tra le diverse cooperative territoriali. Coop Alleanza 3.0, la più grande cooperativa italiana, ha chiuso il 2025 con vendite per quasi 5,9 miliardi di euro, in crescita del 2,3%, e utili raddoppiati rispetto all'anno precedente. Ma il 2026 è iniziato con toni più cauti: lo scontrino medio è in calo, complice anche il clima di incertezza internazionale, e il gruppo punta a chiudere l'anno sugli stessi livelli del precedente, non oltre. Nel confronto con operatori come Selex, che ha consolidato la leadership arrivando quasi al 16% del mercato, o VéGé, ormai oltre l'8,5%, la crescita delle Coop appare più contenuta.
Il boom di Lidl, Eurospin e Famila: le ragioni del successo
Se da una parte i colossi tradizionali rallentano, dall'altra le insegne orientate alla convenienza, i 'grandi' discount, stanno vivendo una fase espansiva molto marcata.
Eurospin si conferma il punto di riferimento assoluto per chi cerca il risparmio massimo. Secondo l'indagine 2026 di Altroconsumo, che ha analizzato circa 1,6 milioni di prezzi in oltre 1.150 punti vendita in tutta Italia, Eurospin resta l'insegna più economica in assoluto, con un indice di convenienza pari a 100 nella categoria dei prodotti a prezzo più basso. A livello finanziario, il gruppo ha registrato una crescita del fatturato del 5,1% nell'ultimo anno rilevato, con una redditività del capitale investito tra le più alte dell'intero settore (18,3%) e un margine operativo lordo tra i migliori della GDO italiana (5,9%).
Lidl Italia rappresenta forse il caso più interessante, perché sta riuscendo a coniugare la propria identità di discount con un'immagine sempre più simile a quella di un supermercato tradizionale. La catena tedesca ha investito molto nell'ampliamento della gamma prodotti e nel miglioramento della qualità del marchio proprio, in particolare su carne, pesce e ortofrutta, arrivando a essere citata tra le insegne migliori anche per la qualità dei prodotti freschi, accanto a nomi come Esselunga e Coop. Il risultato è una crescita costante delle vendite, con un incremento del fatturato del 3,9% nell'ultimo anno, e una quota di mercato che ha superato il 6%, contro il 6,3% del 2024, confermando un trend di espansione continuo negli ultimi dieci anni.
Famila, insegna della cooperazione minore attiva soprattutto nel Nord Italia, si è invece imposta come il supermercato tradizionale più conveniente d'Italia per chi fa una spesa mista, secondo l'ultima indagine Altroconsumo. Con un indice di convenienza pari a 100, permette un risparmio stimato di circa 200 euro l'anno rispetto alla media, cifra che può salire fino a 500 euro annui per chi acquista prevalentemente prodotti di marca. Un posizionamento che, in un contesto in cui i prezzi alimentari sono aumentati fino al 26% nei discount e al 24% nei supermercati tradizionali dal 2021 a oggi, si sta rivelando decisivo per attrarre nuovi clienti.
Cosa cercano oggi i consumatori italiani
Dietro questi numeri c'è un cambiamento profondo nelle abitudini di acquisto. La spesa alimentare rappresenta ormai quasi il 20% del reddito medio di una famiglia italiana, e questo ha trasformato la scelta del supermercato in una vera e propria strategia economica, non più solo una questione di comodità o abitudine.
I discount, un tempo percepiti come un'opzione di ripiego, oggi vengono scelti anche da fasce di popolazione a reddito medio alto, proprio grazie al miglioramento della qualità dei prodotti a marchio proprio. Allo stesso tempo, i supermercati tradizionali che riescono a restare competitivi sul prezzo, come Famila, guadagnano quote a scapito di chi punta ancora molto sull'immagine premium senza offrire un vantaggio economico altrettanto evidente.
Un altro elemento chiave è la differenza territoriale: in città come Como, Verona e Bologna il divario tra l'insegna più cara e quella più conveniente supera i 1.300 euro annui, mentre in altre aree, come Napoli e Caserta, le differenze tra catene sono molto più contenute. Questo significa che le strategie di espansione di Lidl, Eurospin e Famila puntano proprio sulle zone dove il potenziale di risparmio percepito dal consumatore è più alto.
Le prospettive future della GDO italiana
Il settore della distribuzione italiana resta comunque frammentato rispetto ad altri mercati europei: la concentrazione dei primi cinque operatori in Italia è ancora inferiore a quella di Francia, Regno Unito e Germania. Questo spiega perché, nonostante la crescita di peso della distribuzione organizzata (+7,1 punti percentuali di quota di mercato tra il 2019 e il 2025), non siano ancora emersi veri e propri colossi italiani di scala internazionale: nel ranking globale Deloitte, il primo retailer italiano, Conad, si colloca solo al 62° posto.
Proprio questa frammentazione alimenta un risiko che nei prossimi mesi potrebbe ridisegnare ulteriormente gli equilibri: si parla di possibili fusioni tra cooperative, di fondi internazionali interessati a Esselunga e di ipotesi di quotazione in Borsa per alcuni grandi gruppi della GDO. In questo scenario in movimento, la capacità di coniugare prezzo, qualità e prossimità sarà probabilmente il fattore decisivo per capire chi, tra le grandi insegne italiane, riuscirà davvero a intercettare le nuove abitudini di spesa degli italiani, e chi invece continuerà ad arretrare.


Dott. Marco Castagna
Il Dott. Marco Castagna è un esperto consulente senior nel settore delle imprese con oltre 15 anni di esperienza. Laureato in Economia Aziendale, la sua competenza si estende alla consulenza strategica, gestione delle risorse e ottimizzazione dei processi aziendali, rendendolo una figura di riferimento per molte aziende in crescita. Residente a Venezia, Marco ha collaborato con diverse start-up...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra