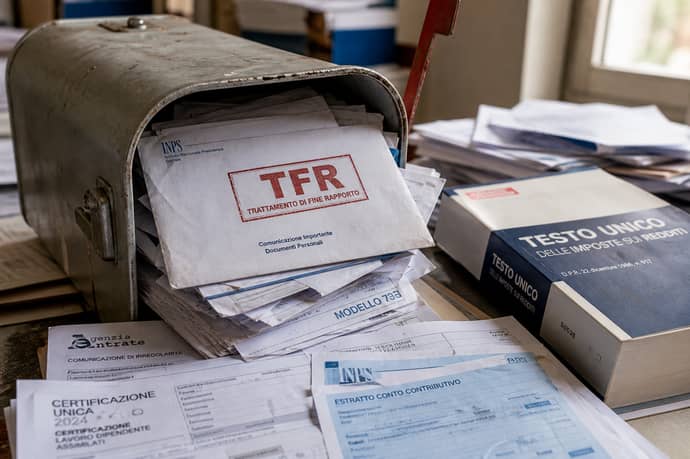
Il nuovo Testo unico delle imposte sui redditi non introduce, come inizialmente ipotizzato, un inasprimento della tassazione sul Tfr. Resta la protezione fiscale che consente ai lavoratori di beneficiare delle aliquote più favorevoli.
Negli ultimi giorni ha circolato con insistenza una notizia allarmante per milioni di lavoratori dipendenti: dal 1° gennaio 2027 il Tfr (trattamento di fine rapporto) sarebbe stato tassato in modo più severo, a causa della presunta abolizione di una storica tutela fiscale. La notizia, rilanciata da diversi organi di stampa e amplificata dal dibattito politico, ha generato allarme e confusione tra i contribuenti in procinto di andare in pensione o di cambiare lavoro. Ma le cose, a un'analisi più attenta, stanno diversamente: non ci sarà alcun aumento delle tasse sul Tfr, perché la protezione fiscale che tutela i lavoratori resta pienamente in vigore, semplicemente trasferita all'interno del nuovo Testo unico delle imposte sui redditi.
Cosa prevede il nuovo Testo unico delle imposte sui redditi
Il nuovo Testo unico delle imposte sui redditi, contenuto nel Decreto legislativo 117/2026, entrerà formalmente in vigore dal 1° gennaio 2027, con l'obiettivo di riordinare e semplificare la normativa fiscale italiana, raccogliendo in un unico corpo normativo disposizioni che fino a oggi erano disseminate tra il vecchio Tuir e numerose leggi speciali.
Tra le norme oggetto di questo riordino c'era anche la cosiddetta clausola di salvaguardia sul Tfr, introdotta nel 2007 in seguito alla riforma dell'Irpef varata dal governo Prodi. Questa clausola stabilisce che, in fase di liquidazione del Tfr, si debba effettuare un doppio calcolo: da un lato si applicano le aliquote e gli scaglioni Irpef in vigore al momento della cessazione del rapporto di lavoro, dall'altro quelli vigenti al 31 dicembre 2006. Se il sistema precedente al 2007 risulta più favorevole per il lavoratore, è quest'ultimo a essere applicato, garantendo così la tassazione più bassa possibile.
Proprio questa clausola, con l'entrata in vigore del nuovo Testo unico, risulta formalmente abrogata ed è proprio da questa abrogazione formale che è nato l'equivoco: molti hanno interpretato la cancellazione della norma originaria come la fine della tutela stessa.
La tutela non scompare, viene trasferita nel nuovo Tuir: la conferma dell'Agenzia delle Entrate
In realtà, come accade spesso nelle grandi operazioni di riordino normativo, quando una disposizione viene trasferita in un nuovo testo unico, la sua fonte originaria viene abrogata solo dal punto di vista formale, perché il contenuto sostanziale viene recepito integralmente all'interno del nuovo impianto normativo.
Ed è esattamente quello che è successo con la clausola di salvaguardia sul Tfr: la tutela non è stata cancellata, ma è stata semplicemente trasfusa nell'articolo 21, comma 11, del nuovo Testo unico delle imposte sui redditi. Il meccanismo di calcolo resta identico a quello applicato fino al 2026: al momento della liquidazione del Tfr, il datore di lavoro e successivamente l'Agenzia delle Entrate continueranno a confrontare le aliquote e gli scaglioni Irpef in vigore al momento della cessazione del rapporto con quelli in vigore al 31 dicembre 2006, applicando sempre la soluzione più conveniente per il contribuente.
A fugare ogni dubbio è arrivata anche una conferma ufficiale, che smentisce le ricostruzioni allarmistiche circolate nei giorni scorsi. L'Agenzia delle Entrate ha chiarito che il riordino normativo operato dal nuovo Testo unico non comporta alcuna modifica sostanziale al meccanismo di tassazione del Tfr, e che la protezione fiscale per i lavoratori resta pienamente operativa anche dopo il 1° gennaio 2027.
Un elemento che rafforza questa lettura riguarda anche gli aspetti di gettito fiscale: se la clausola di salvaguardia fosse stata realmente eliminata, una parte dei contribuenti avrebbe subito una tassazione più alta, con un conseguente aumento delle entrate per l'Erario. Nella documentazione relativa al nuovo Testo unico, tuttavia, non risulta alcun incremento di gettito collegato a questa presunta modifica, un dato che conferma in modo indiretto come la norma sia stata semplicemente riscritta e non abrogata nella sostanza.
Come funziona la tassazione del Tfr mantenuto in azienda
È importante ricordare che questo meccanismo di tutela riguarda esclusivamente il Tfr mantenuto in azienda, cioè la liquidazione che il lavoratore riceve direttamente dal datore di lavoro al termine del rapporto. Il Tfr destinato ai fondi di previdenza complementare segue infatti una disciplina fiscale differente, basata sull'applicazione di un'imposta sostitutiva, e non rientra quindi nel meccanismo di confronto tra le aliquote del 2006 e quelle attuali.
Per il Tfr trattenuto in azienda, invece, il sistema di calcolo prevede l'applicazione della cosiddetta tassazione separata, pensata per evitare che una somma maturata nel corso di molti anni di lavoro venga tassata tutta insieme con le aliquote più alte, come se fosse un reddito percepito in un solo anno. In pratica:
- Il datore di lavoro applica inizialmente una ritenuta provvisoria al momento dell'erogazione del Tfr.
- Successivamente, l'Agenzia delle Entrate procede al ricalcolo definitivo dell'imposta, verificando quale tra le due discipline (quella attuale e quella del 2006) risulti più favorevole per il lavoratore.
- Se il ricalcolo evidenzia una differenza, può arrivare una comunicazione con un conguaglio a debito oppure, nei casi in cui la tassazione più bassa avrebbe dovuto essere applicata fin da subito, un rimborso a favore del contribuente.
Il dietrofront rispetto alle notizie delle ultime settimane
Le ricostruzioni allarmistiche diffuse nelle ultime settimane avevano ipotizzato scenari preoccupanti per i lavoratori prossimi alla pensione o al cambio di occupazione, arrivando persino a suggerire che potesse convenire anticipare la cessazione del rapporto di lavoro entro la fine del 2026 per non perdere la tutela fiscale. Alla luce dei chiarimenti arrivati e della lettura completa del nuovo Testo unico, queste preoccupazioni risultano prive di fondamento.
Il caso della clausola di salvaguardia sul Tfr rappresenta un esempio emblematico di come, nelle grandi operazioni di riordino della legislazione tributaria, la sola lettura dell'elenco delle norme formalmente abrogate possa restituire un quadro incompleto e fuorviante, se non accompagnata da un'analisi complessiva del nuovo testo normativo nella sua interezza.
Cosa cambia davvero per i lavoratori dal 2027
Riassumendo, con l'entrata in vigore del nuovo Testo unico delle imposte sui redditi dal 1° gennaio 2027:
- La clausola di salvaguardia sul Tfr non viene abolita, ma trasferita nell'articolo 21, comma 11, del nuovo Tuir.
- Il meccanismo del doppio calcolo tra aliquote attuali e aliquote 2006 resta invariato.
- Ai lavoratori continuerà a essere applicata sempre la tassazione più favorevole.
- Non ci sono elementi che indichino un aumento di gettito fiscale collegato a questa norma, a conferma dell'assenza di modifiche sostanziali.
- La tutela riguarda il Tfr mantenuto in azienda, mentre il Tfr destinato ai fondi pensione resta soggetto al regime dell'imposta sostitutiva.
Leggi anche
- Nessun aumento di tasse sul Tfr nel 2027: la protezione fiscale rimane grazie nuovo Testo unico delle imposte sui redditi
- Riforma TFR 2026:cosa cambia per chi ha tra i 20-30 anni, 40 o 50 anni e come sfruttare al meglio le nuovo opportunità
- Fondi pensione e TFR: le correzioni appena fatte dopo la riforma e le questioni ancora irrisolte

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra