La nuova legge esclude dai bonus chi ha tasse o sanzioni locali non pagate: come funziona il meccanismo di compensazione, gli impatti per i cittadini e le strategie per evitare perdite di agevolazioni.
Sta crescendo l’allarme tra contribuenti e addetti ai lavori: la proposta di vietare l’erogazione di agevolazioni fiscali in presenza di tasse o multe locali non saldate rischia di innescare cambiamenti significativi nel modo in cui cittadini e famiglie potranno accedere ai bonus. Chi non ha saldato pendenze verso i Comuni rischia di veder svanire la possibilità di ricevere incentivi: la nuova ipotesi normativa, ancora in discussione, punta infatti a un meccanismo di compensazione diretta e automatica tra debiti e bonus per forzare il rientro delle somme dovute.
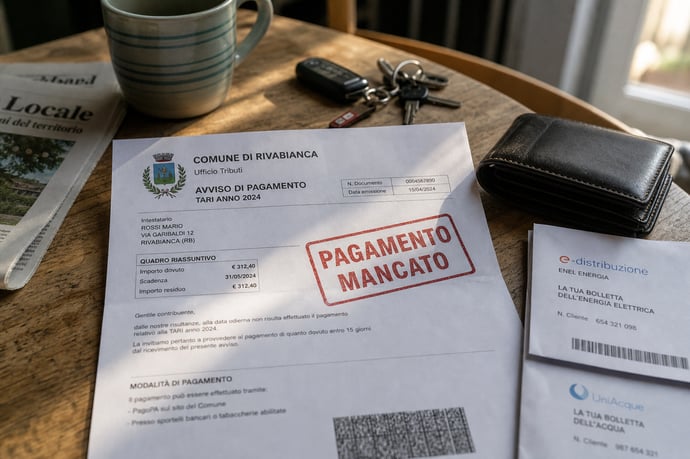
L’obiettivo dichiarato dal Governo è mettere sotto pressione i debitori e riportare liquidità nelle casse degli enti locali, spesso penalizzati da tassi di riscossione insufficienti. Seppure la legge non sia stata ancora approvata, il dibattito parlamentare e mediatico ha già alimentato interrogativi pratici ed emotivi: verrà bloccato ogni bonus o solo alcuni? Ne saranno coinvolte tutte le tasse o soltanto quelle comunali? Le risposte non sono scontate. Le bozze circolate parlano di applicazione selettiva riguardo ai soli tributi locali, Imu, TARI, multe stradali e simili, e di limiti quanto ai benefici oggetto di trattenuta.
Anche chi ha maturato il diritto a ricevere una somma rischia di trovarsi con l’accredito decurtato senza preavviso: la parte corrispondente al debito verrebbe sottratta “a monte” della liquidazione da parte dell’ente erogatore. Il sistema – mutuato da altre esperienze di incrocio dati tra Stato e cittadini – lascia aperte questioni di equità, efficacia e rischi applicativi già al centro degli approfondimenti delle principali testate specializzate.
Come funzionerebbe il blocco dei bonus: dettagli tecnici sulla proposta di legge e analisi dei meccanismi di compensazione fiscale locale
La proposta oggetto del dibattito parlamentare prevede una forma di “blocco selettivo” dei bonus, studiata per compensare automaticamente i debiti dei cittadini nei confronti degli enti locali sfruttando l’incrocio digitale dei dati fiscali. La misura, sostenuta dall’attuale esecutivo come “volano” per il recupero dell’evasione locale, non è una legge già in vigore ma un testo ancora soggetto a possibili revisioni in sede di approvazione.
Il principio della generale della nuova proposta di legge prevede che, nel momento in cui un cittadino risulta avente diritto a un bonus (ad esempio contributi sociali, agevolazioni sulla TARI, o altri sostegni di livello comunale o regionale), l’ente erogatore sarà tenuto a consultare il database dei tributi non pagati verso il Comune di residenza. Se sono rilevate morosità su IMU, TASI, TARI, multe o tributi similari, la liquidazione totale o parziale dello stesso beneficio sarà sospesa o decurtata per la quota corrispondente al debito, che verrà trattenuta direttamente per soddisfare la pendenza.
Meccanismo di compensazione automatica:
- Avvio solo per debiti verso enti locali: la proposta non si estende per ora alle tasse statali o regionali, ma riguarda esclusivamente tributi, imposte o sanzioni (es. multe stradali) verso Comuni, Province o Regioni (se titolari della riscossione).
- Coinvolgimento di bonus selezionati: la norma non toccherebbe tutti i bonus nazionali, ma solo quelli la cui erogazione è gestita localmente, o che comunque transitano dalle strutture degli enti locali.
- Verifica preventiva e trattenuta: prima del pagamento di un bonus, l’ente sarebbe obbligato a interrogare la banca dati delle pendenze tributarie locali. Se emerge una posizione irregolare, la somma spettante viene decurtata nella misura eguale al debito, con saldo del residuo al cittadino solo dopo azzeramento della situazione debitoria.
| Bonus maturato | Debiti verso Comune | Importo erogato | Quota trattenuta a compensazione |
| 500 € | 120 € (multa) | 380 € | 120 € |
| 800 € | 400 € (TARI non pagata) | 400 € | 400 € |
| 250 € | 0 € | 250 € | 0 € |
L’ispirazione arriva da precedenti in cui i rimborsi fiscali sono stati trattenuti a fronte di pendenze pregresse (si veda ad esempio la normativa sulla compensazione tra rimborsi d’imposta e cartelle esattoriali, ex art. 28-ter DPR 602/1973). Ciò garantisce efficienza all’azione degli enti ma solleva criticità su automatismi e tutela del contribuente.
Vantaggi dichiarati:
- Riduzione dei tempi di incasso da parte dei Comuni;
- Disincentivo all’accumulo di pendenze "in attesa" di accedere a bonus;
- Maggiore equità nel rapporto con i cittadini alla pari.
- Gestione di errori anagrafici e contestazioni: con banche dati non sempre aggiornate, il rischio di trattenute ingiustificate è reale;
- Impatto su nuclei familiari in difficoltà: la misura rischia di colpire proprio chi si trova già in condizioni di vulnerabilità finanziaria, rischiando di negare aiuti essenziali;
- Tempi e modalità di contestazione: la procedura per opporsi a eventuali trattenute errate richiederà chiarezza normativa e rapidità di risposta.
Fiato sospeso per il regolamento attuativo: l’impianto normativo dovrà essere completato da un regolamento ministeriale che definirà:
- Tempi di accertamento delle pendenze
- Tipologie dettagliate di bonus coinvolte
- Limiti di importo per la compensazione
- Modalità di comunicazione della trattenuta al contribuente
- Procedure rapide di ricorso.
Cosa cambia per i cittadini: errori comuni, strategie pratiche, rischi e azioni da intraprendere per evitare le trattenute automatiche sulle agevolazioni
L’introduzione del meccanismo di blocco sulle agevolazioni in presenza di pendenze locali impone nuove verifiche e consapevolezza ai cittadini. L’onere di monitorare la propria situazione fiscale diventa ancora più stringente: piccoli importi non pagati potrebbero pregiudicare l’accesso anche a sostegni di importo ben superiore.
Errori e fraintendimenti: le distorsioni più frequenti
- Ignorare pendenze “minori”: È tipico sottovalutare l’impatto di una vecchia multa o di un saldo TARI dimenticato, che invece, con le nuove regole, possono bloccare benefici più consistenti.
- Scarsa attenzione alle notifiche comunali: Mancate comunicazioni o corrispondenza non aggiornata possono far perdere la conoscenza di debiti attivi, col rischio di trattenute “a sorpresa” sulle agevolazioni.
- Disordine tra bollettini e ricevute: Non conservare la documentazione di pagamenti può ostacolare la difesa del contribuente in caso di trattenuta indebitamente applicata.
- Cambio di residenza e dati anagrafici non allineati: Variazioni non comunicate, per cambi domicilio, fusioni di Comuni, subentro in case o successioni, rischiano di generare duplicazioni o decurtazioni errate dei bonus.
- Credere che “tutti i bonus” possano essere bloccati: Le bozze parlano di solo alcuni contributi locali. Resta il rischio di fraintendimento, alimentato da scarsa chiarezza informativa.
- Monitorare regolarmente la propria posizione debitoria verso il Comune e verificare annualmente il saldo di tributi locali e multe: ormai molti enti offrono portali dedicati e sezioni “cartella del contribuente” digitale.
- Conservare con precisione ricevute e quietanze di pagamento, in formato elettronico e cartaceo, con riferimento a IMU, TARI, sanzioni e altre imposte locali.
- Controllare le comunicazioni ricevute dal Comune: le notifiche di accertamento e inviti a pagare sono spesso recapitate anche tramite PEC o raccomandata; ignorarle può trasformare una gestione semplice in un debito con aggravio di sanzioni.
- Curare i dati anagrafici e aggiornare subito ogni cambiamento di residenza: errori su indirizzo, codici fiscali di familiari o intestazione dell’immobile possono produrre duplicazioni di cartelle e difficoltà a ottenere il saldo corretto delle proprie posizioni.
- Tenere traccia delle agevolazioni richieste e delle relative procedure di richiesta: in caso di accredito decurtato o bonus non riconosciuto, è fondamentale poter dimostrare tempi e modalità dell’istanza e dell’accertamento della posizione debitoria.
- Ricorrere tempestivamente contro trattenute giudicate ingiuste: la legge attuativa dovrebbe specificare l’iter di contestazione; rivolgersi subito all’Ufficio Tributi e documentare (anche tramite intermediari abilitati) l’avvenuto pagamento o la non esigibilità della pendenza è la via consigliata.
- Verificare la propria posizione presso il portale tributi del Comune
- Salvare copie elettroniche e cartacee delle ricevute di pagamento di IMU, TARI e sanzioni
- Controllare con cadenza mensile eventuali comunicazioni di accertamento o solleciti
- In caso di ricezione di agevolazioni decurtate, richiedere immediata verifica all’ente erogatore e avviare eventuale ricorso con supporto di intermediari qualificati
- Tenere aggiornati i dati anagrafici presso tutti gli enti coinvolti e segnalare variazioni di residenza tempestivamente
- Separare, in fase di dichiarazione dei redditi, i bonus percepiti direttamente dallo Stato da quelli gestiti tramite enti locali, per evitare confusione sulla natura dell’agevolazione e sugli eventuali rischi di decurtazione
- Se necessario, programmare il saldo dei debiti contestualmente alla richiesta del bonus, anche mediante le opzioni di rateizzazione ove disponibili.
Leggi anche
- Nessun bonus se si hanno tasse o sanzioni non pagate con nuova legge: i 3 punti da chiarire
- Stretta sulla case non affittate: maggiori tasse e limiti in arrivo in Italia e da direttive Ue
- Autisti e conducenti camion: nuove agevolazioni, bonus e piattaforma per trovare lavoro (ne mancano oltre 30mila)


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra