Nuova sanatoria fiscale strutturale già annunciata è sempre più necessaria come dimostrano questi numeri
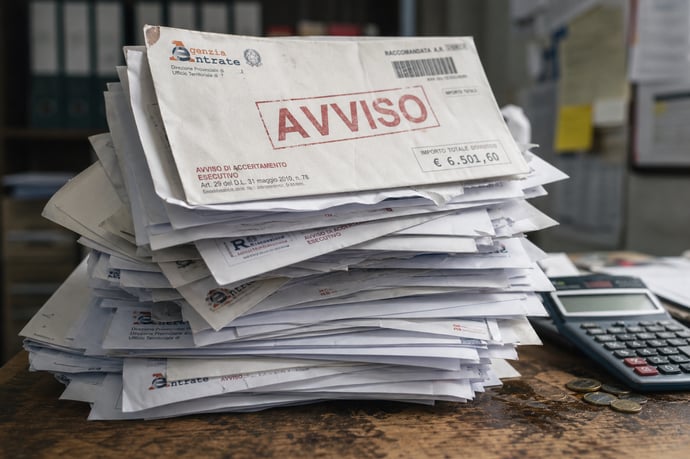
I dati recenti mostrano come il tema della sanatoria fiscale strutturale sia sempre più rilevante: limiti delle precedenti rottamazioni, necessità di una soluzione duratura e le sfide tecniche in campo si intrecciano oggi più che mai.
I numeri aggiornati dei mancati incassi tributari in Italia, 1.331 miliardi di euro, raccontano una situazione insostenibile. Ogni intervento temporaneo è stato rapidamente superato dagli eventi: la mole di debiti insoluti, unita alla società sempre più esposta a emergenze improvvise, mette a rischio la tenuta delle finanze pubbliche ma anche la sopravvivenza di migliaia di contribuenti, soprattutto incolpevoli.
La perdita di fiducia nelle soluzioni "una tantum" si riflette nella crescente sfiducia dei cittadini verso le rottamazioni parziali fin qui adottate. Gli strumenti temporanei hanno storicamente lasciato molti esclusi, peggiorando la percezione dell’uguaglianza fiscale tra i contribuenti e aprendo il fianco a difficoltà per chi si trova, spesso per errori o crisi contingenti, fuori dai canali di recupero.
Le nuove proposte legislative mostrano la maturazione di una consapevolezza: il sistema ha bisogno di una strada permanente e strutturale per la regolarizzazione, sotto forme tecniche chiare, regolamentate, accessibili sempre e non nelle sole finestre emergenziali.
Le richieste di imprese, professionisti e associazioni sono ormai omogenee: una sanatoria fiscale strutturale che permetta di rimettere in gioco risorse, stimolare la compliance e spezzare il circolo vizioso di debiti impagabili, evitando inefficienze, anche per lo Stato, che si traducono in montagne di crediti ormai irrecuperabili.
Esperienza, analisi tecnica e dati reali dimostrano che non basta inseguire il debitore: serve una piattaforma stabile in cui competenza normativa e sostenibilità operativa si uniscano, offrendo ai contribuenti strumenti per sanare la propria posizione senza il timore di future recrudescenze fiscali.
Dati e motivazioni dietro la nuova sanatoria: numeri, limiti delle rottamazioni precedenti e urgenza di una soluzione permanente
Le analisi degli ultimi anni hanno messo in luce tutte le carenze della strategia delle sanatorie episodiche. L’attuale scenario fiscale italiano si confronta con un debito erariale complessivo che ha raggiunto l’incredibile cifra di oltre 1.331 miliardi di euro. Una montagna di crediti la cui percentuale realmente recuperabile rimane minima, soprattutto tra i debitori seriali o incolpevoli colpiti da crisi contingenti.
- Solo una percentuale minoritaria di questi crediti viene effettivamente incassata dallo Stato: nel migliore degli ultimi cicli di "rottamazioni", meno del 20% della somma originariamente iscritta a ruolo si è tradotta in incasso effettivo.
- I costi amministrativi per la riscossione continuano a crescere, spesso superiori ai benefici economici finali, specie sui debiti di vecchia generazione o di modesta entità.
- La ciclicità delle soluzioni "straordinarie", con ben cinque edizioni di "rottamazione" (fino alla recente quinquies disposta col Decreto Fiscale 2026), non ha risolto la voragine dell’arretrato.
- Le ultime procedure hanno ampliato la platea di accesso alle definizioni agevolate, includendo ora anche i contribuenti meno affidabili e introducendo nuovi meccanismi per i soggetti ISA e le partite IVA, ma il risultato si è ancora una volta rivelato parziale e temporaneo.
- La necessità di smaltire la massa di partite "dormienti" che congestiona gli uffici pubblici ma non è realisticamente recuperabile alla lunga distanza.
- L’aumento esponenziale delle nuove posizioni irregolari, con il susseguirsi di crisi economiche, sanitarie e delle catastrofi naturali che ha moltiplicato i casi di "insolvenza incolpevole" tra cittadini e imprese.
- Il doppio effetto negativo per Stato e contribuenti: da una parte l’inefficienza della riscossione, dall’altra lo scoraggiamento verso chi è disposto a regolarizzare ma necessita di strumenti stabili, senza l’ansia della finestra temporale che alimenta l’inequità.
- Un quadro di compliance deteriorato: l’incertezza normativa e la differenza di trattamento tra chi "ha avuto l’occasione" e chi l’ha persa, contribuisce ad abbassare la fedeltà fiscale generale.
| Edizione Rottamazione | Debiti Iscritti | Importo Effettivo Incassato (%) |
| Rottamazione ter | 61 miliardi € | circa 17% |
| Rottamazione-quater | 76 miliardi € | meno del 20% |
| Rottamazione quinquies | in corso | stimato 18-20% |
Ciò che emerge è che tutte le edizioni, per quanto "allargate" nei destinatari e nelle modalità, non hanno mai garantito una risoluzione definitiva e, anzi, hanno di fatto alimentato l’attesa di nuove occasioni – un effetto boomerang che ha rallentato i pagamenti spontanei e ingenerato aspettative di future implosioni del sistema.
L’emendamento collegato al Concordato Preventivo Biennale (CPB) presentato nel 2026 dal legislatore offre alcune novità di rilievo:
- Ampliamento della finestra di regolarizzazione: la proposta permette di sanare le annualità ancora accertabili dal 2020 al 2024, estendendo gli schemi dei precedenti ravvedimenti.
- Imposte sostitutive graduate in base a indicatori di affidabilità (ISA), con aliquote dal 10% al 15% su base imponibile aumentata secondo il livello di rischio.
- Sconti aggiuntivi per periodi di crisi (es. era Covid), con riduzione del 30% delle imposte dovute negli anni 2020-2021.
- Regole trasparenti sul calcolo, basate su parametri noti e già utilizzati nel sistema CPB e nei precedenti ravvedimenti speciali.
La pressione sociale ed economica verso questa direzione è diventata ormai tema di discussione pubblica e parlamentare: secondo osservatori indipendenti e categorie professionali (Consigli degli Ordini, Associazioni di categoria e dati relazionati dal MEF), un modello strutturale risponderebbe sia alle esigenze dello Stato sia a quelle di chi paga le imposte regolarmente ma rischia di cadere nella trappola dei debiti insostenibili per errori ravvisabili o carenze informative.
Nonostante le novità positive inserite nel recente Decreto Fiscale 2026, tra cui la possibilità di rateizzare i pagamenti su 54 rate bimestrali e il meccanismo di compensazione automatica per debiti inferiori a 5.000 euro, resta l’esigenza non più differibile di una piattaforma unica e sempre accessibile. L’obiettivo: fuoriuscire dalla logica della "ultima possibilità" per ogni singolo contribuente e assicurare continuità di tutela, anche e soprattutto nell’ottica dei principi dello Statuto del Contribuente, che chiede chiarezza, trasparenza e prevedibilità nei rapporti con l’Erario.
In sintesi, i dati e la storia recente confermano il paradigma: la risposta “strutturale” non è più una speranza, ma un’urgenza per l'equilibrio del sistema fiscale e per il recupero della fiducia collettiva negli strumenti di amministrazione.
Come funzionerebbe una sanatoria strutturale: dettagli tecnici, vantaggi, criticità e cosa fare per beneficiarne
La proposta di una sanatoria strutturale mira a introdurre una procedura stabile, accessibile in ogni momento e regolata da parametri certi, che eviti discriminazioni e permetta la pianificazione fiscale ad ampio respiro. Gli aspetti tecnici e operativi già discussi in sede istituzionale tracciano un percorso preciso.
- Meccanismo di adesione automatica e trasparente, prevedendo che ogni contribuente, in presenza di debiti regolarizzabili legati a fattori straordinari o situazioni di difficoltà, possa accedere tramite istanza online alla definizione agevolata su una piattaforma unica dedicata (gestita da Agenzia delle Entrate-Riscossione).
- Graduazione delle condizioni in base all’affidabilità fiscale, utilizzando indicatori già in uso come gli ISA per imprese, professionisti e lavoratori autonomi, oppure soglie automatiche per persone fisiche e micro-imprese.
- Aliquote chiare e predeterminate (ad esempio dal 10% al 15% a seconda del punteggio di affidabilità), applicate alla base imponibile aumentata di scaglioni in funzione della maturazione del debito.
- Sconti strutturali per periodi di emergenza (come le annualità Covid) e meccanismi di intervento rapido per aree colpite da calamità naturali o eventi socio-economici imprevedibili.
- Rateizzazione lunga: possibilità di estinguere il debito in più anni secondo piani agevolati (54 rate bimestrali o superiori), con tassi d’interesse calmierati (sotto il 3% annuo).
- Patentino di affidabilità: attribuzione di uno status premiale permanente per chi aderisce tempestivamente, con ulteriori vantaggi (riduzione accertamenti, accesso a rimborsi automatici, meno controlli formali) per incentivi alla regolarità.
- Maggiore gettito effettivo, grazie all’aumento dei pagamenti spontanei e alla riduzione di aspettative illegittime su future "occasioni" di condono.
- Diminuzione drastica dei costi amministrativi per la gestione dell’arretrato e per i contenziosi.
- Migliore programmazione delle entrate per lo Stato e certezza operativa per imprese e lavoratori autonomi nel pianificare investimenti e assunzioni.
- Minor tensione sociale e maggiore rispetto percepito delle regole.
- Possibile effetto "moral hazard" se la regolarizzazione permanente non è associata a sanzioni efficaci contro i comportamenti fraudolenti o sistematicamente infedeli.
- Complessa distinzione tra debitori strutturalmente incapienti e ritardatari opportunisti: occorrono criteri chiari e oggettivi, validati da indicatori esterni.
- L’esigenza di garantire la sostenibilità finanziaria dello Stato nel medio-lungo periodo, evitando che i benefici fiscali sulle somme definite erodano eccessivamente la base imponibile.
- Rischio di “doppio binario” se permangono strumenti una tantum paralleli: la sanatoria deve divenire il riferimento unico senza deroghe locali o settoriali.
- Monitorare periodicamente la situazione personale sul sito dell’Agenzia delle Entrate-Riscossione, richiedere le cartelle eleggibili e consultare il cruscotto personale.
- Utilizzare i software ufficiali per il calcolo degli importi, aggiornati annualmente sui parametri ISA e sulle soglie di accesso.
- Verificare la sussistenza dei requisiti di affidabilità, anche con l’assistenza di consulenti abilitati, specie per casi di complessità aziendale o fiscalità internazionale.
- Presentare domanda direttamente tramite piattaforma informatica, allegando la documentazione prevista e scegliendo tra le opzioni di pagamento rateale ammesse.
- Fare attenzione ai termini eventuali per la domanda: anche se la piattaforma sarebbe permanente, potrebbero essere previsti "periodi di tolleranza" per determinate tipologie di debito (come quelli ante 2023 o collegati a calamità).
- Non trascurare la successiva comunicazione formale dell’accoglimento o il pagamento puntuale della prima rata, per non decadere dal beneficio.
- Affidarsi a professionisti di comprovata esperienza, con aggiornamento continuo sulle evoluzioni legislative.
- Simulare l’impatto economico delle possibili regolarizzazioni, pianificando il cash flow su più anni.
- Mantenere una "diligenza documentale" – archiviazione dei dati e delle notifiche, per evitare contestazioni future su annualità sanate.
- Monitorare gli atti notificati e agire tempestivamente su ogni comunicazione ricevuta da Agenzia delle Entrate o agente della Riscossione.
Leggi anche
- Nuova sanatoria fiscale strutturale già annunciata è sempre più necessaria come dimostrano questi numeri
- Errori volontari nel 730 2026, quanto è probabile essere scoperti e sanzioni possibili
- Superbonus e bonus 110%: nuovi controlli del Fisco questa volta su tutta la storia della casa e in 9 casi su 10


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra