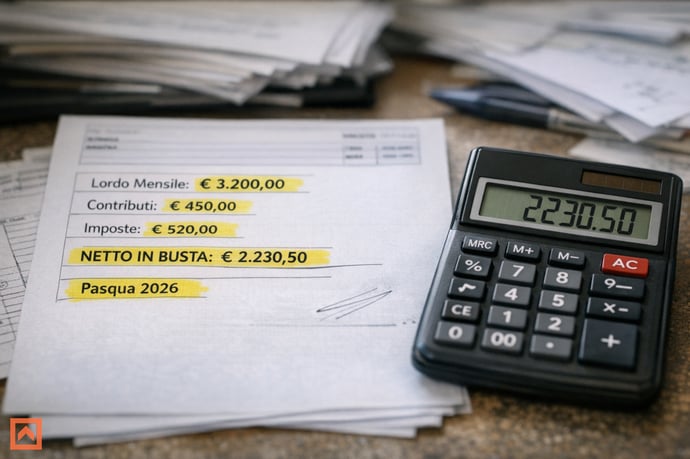
Nel 2026 la tassazione sul lavoro durante Pasqua e Pasquetta cambia: analisi sulle nuove regole fiscali, chi ne trarrà vantaggio e come queste novità influenzeranno lo stipendio netto tra calcoli, esempi e indicazioni pratiche.
Quest’anno, la tassazione delle retribuzioni maturate in occasione delle festività di Pasqua e Pasquetta viene radicalmente trasformata da nuove misure che promettono impatti immediati sulla busta paga di chi presta servizio nei giorni festivi.
La nuova disciplina fiscale introduce percentuali agevolate per la tassazione delle indennità riconosciute a coloro che lavorano il Lunedì dell’Angelo e in periodo pasquale, inaugurando un’epoca di compensi netti più elevati e procedure più trasparenti nella gestione dei bonus festivi e delle maggiorazioni contrattuali. L’urgenza di informazione è dettata dal fatto che la circolare applicativa dell’Agenzia delle Entrate, diramata nei primi giorni di aprile, chiarisce tutti i dubbi procedurali e accende aspettative tra chi rientra nei beneficiari.
Perché è rilevante oggi? I cambiamenti 2026 interrompono una lunga tradizione di aliquote elevate su premi, straordinari e lavoro nei giorni di festa. Chi ha lavorato durante Pasqua o Pasquetta può già aspettarsi un aumento misurabile della propria retribuzione rispetto al 2025, purché vengano rispettati i requisiti fissati. In più, per molti operatori del turismo, della ristorazione e dei servizi essenziali, questi cambiamenti vanno letti con attenzione: errori o una lettura frettolosa della normativa potrebbero tradursi nella perdita di una quota importante dello stipendio.
Come cambiano le regole fiscali per Pasqua e Pasquetta 2026: nuova flat tax, requisiti e chi ne beneficia
Con l’approvazione della Legge di Bilancio 2026, il sistema di tassazione del lavoro festivo subisce una trasformazione profonda, capace di produrre effetti immediati sugli stipendi delle lavoratrici e lavoratori impiegati nei giorni della Pasqua e del Lunedì dell’Angelo.
Le due grandi rivoluzioni fiscali 2026:
- Flat tax al 15% sulle maggiorazioni per lavoro in giorni festivi, notturni e turni specifici, sia per Pasqua che per Pasquetta (nei limiti previsti);
- Flat tax al 5% sugli aumenti contrattuali derivanti da rinnovi dei CCNL firmati in periodo 2024-2026 – misura complementare e cumulabile, con regole autonome.
- Aliquota agevolata del 15%: si applica su tutte le maggiorazioni di stipendio riconosciute per il lavoro svolto nei giorni festivi (ad es. Pasquetta) e per i lavori notturni o in turni.
- Tetto massimo di 1.500 euro lordi annuali: l’imposta sostitutiva si applica solo fino a questo limite per ciascun lavoratore.
- Limite di reddito: sono ammessi i soli lavoratori privati con reddito annuo complessivo da lavoro dipendente nel 2025 non superiore a 40.000 euro.
- Applicazione automatica: nella grandissima parte dei casi, il datore di lavoro provvederà direttamente a liquidare l’agevolazione in busta paga; per settori come domestici/ambasciate/domestici, il recupero avviene in dichiarazione dei redditi.
- Durata e modalità operative: la detassazione si applicherà per tutto il 2026 e si estende anche alle prestazioni pagate entro il 12 gennaio 2027 ma riferite all’anno corrente (principio di cassa allargato).
- I lavoratori pubblici e chi supera il limite di reddito;
- Le indennità ordinarie di straordinario (non collegate a festivi o notturni);
- Il trattamento di fine rapporto (TFR) e premi di risultato con aliquote separate;
- I lavoratori privi di sostituto d’imposta, che devono ricorrere alla dichiarazione;
- Le ferie, i permessi e altre indennità non direttamente collegate a turni o festività.
La disciplina di Pasqua rispetto a Pasquetta: una distinzione essenziale
Pasqua (domenica): pur essendo una festività religiosa di importanza centrale nella tradizione italiana, non dà luogo, se lavorata, a maggiorazioni o bonus specifici da normativa nazionale salvo rara deroga nei contratti collettivi.Pasquetta (Lunedì dell’Angelo): giorno festivo riconosciuto per legge è equiparato a tutte le festività civili. Chi lavora matura diritto a una maggiorazione e, da quest’anno, alla flat tax sulle indennità; chi non lavora mantiene il diritto alla normale retribuzione mensile. Se il giorno coincide col riposo settimanale, spesso è previsto un permesso retribuito aggiuntivo.
Settore di appartenenza e CCNL: differenze nelle maggiorazioni
- CCNL Commercio: maggiorazione del 30% (50% se in lavoro notturno).
- CCNL Turismo/Ristorazione: maggiorazione minima del 20%.
- Bonus aziendali: molte realtà prevedono ulteriori incentivi (fino a 450 euro come bonus per l’alta stagione).
- Riposo compensativo: in alternativa al pagamento delle maggiorazioni, è possibile concordare un giorno di recupero pagato, secondo le modalità del CCNL.
Maggiorazioni, aumenti contrattuali e fringe benefit: un quadro coordinato
Oltre alla flat tax per i giorni festivi, il contesto normativo 2026 introduce anche importanti agevolazioni sugli aumenti da rinnovo contrattuale (flat tax al 5% fino a 33.000 euro di reddito) e sui fringe benefit (beni/servizi aziendali, utenze, affitti con soglia esente fino a 2.000 euro per chi ha figli a carico). Sono inoltre previste aliquote ulteriore ridotte per premi di produttività (dal 5% all’1% fino a 5.000 euro per chi ha reddito fino a 80.000 euro).Come ottenere l’agevolazione: procedure e accorgimenti
- Domanda esplicita: solo per i lavoratori che vogliono rinunciare al regime agevolato e optare per la tassazione ordinaria (utile in caso di detrazioni di altro tipo).
- Monitoraggio dell’importo: attenzione a non superare il tetto dei 1.500 euro per la flat tax festivi: la parte eccedente torna a essere tassata secondo le aliquote Irpef standard.
- Consultazione del CCNL e verifica in busta paga: controllare che la maggiore quota sia effettivamente detassata e che sia correttamente individuata nel cedolino.
Impatto reale sulla busta paga: calcoli, esempi pratici, errori comuni e strategie per massimizzare il netto
Dal 2026 la retribuzione netta per chi lavora a Pasqua e Pasquetta può aumentare in modo tangibile: non solo per effetto delle maggiorazioni previste dai contratti collettivi, ma soprattutto grazie all’aliquota agevolata introdotta per il lavoro in festività e turni notturni. L’impatto è misurabile già dal cedolino di aprile.Calcoli e simulazioni: quanto si guadagna davvero?
Si consideri, come esempio tipico, un impiegato del settore privato con reddito annuo inferiore a 40.000 euro, che abbia lavorato il 6 aprile (Pasquetta):
- Paga base oraria: 10 euro
- Maggiorazione CCNL commercio: 30% = 13 euro/ora
- Ore lavorate: 8
- Totale maggiorazioni soggette a flat tax: 8 x 3 = 24 euro
- Totale retribuzione festiva: 80 (base) + 24 (maggiorazione) = 104 euro
- Flat tax al 15% sulle maggiorazioni: paga netta sulla maggiorazione = 24 x 0,85 = 20,4 euro (contro 18,5 circa di aliquota ordinaria 23%)
| Anno | Aliquota ordinaria | Flat tax festivi | Vantaggio netto (esempio) |
| 2025 | 23% | X | 770 euro |
| 2026 | X | 15% | 850 euro |
| Guadagno aggiuntivo | +80 euro (circa, stesso orario festivo) | ||
Errori comuni che riducono l’effetto in busta paga
- Ignorare il limite dei 1.500 euro lordi annui: superare questa soglia riporta l’eccedenza alla tassazione Irpef ordinaria, riducendo il vantaggio.
- Non segnalare la volontà di aderire: in alcuni settori (turismo, lavoro domestico) la misura richiede richiesta scritta; non presentarla può comportare perdita del beneficio immediato. Il recupero è possibile solo via dichiarazione l’anno successivo.
- Non verificare la presenza e la corretta applicazione della detassazione in cedolino: è sempre necessario controllare la busta paga, soprattutto nelle aziende di dimensioni medio-piccole.
- Stimare il netto solo con calcoli automatici: ogni posizione fiscale richiede analisi specifica (altri premi, detrazioni, bonus, fringe benefit possono incidere).
- Trascurare la possibilità del riposo compensativo se più conveniente: è un diritto alternativo, da valutare di volta in volta in base alle esigenze personali.
Strategie per massimizzare il vantaggio e ottenere il massimo netto
- Tenere traccia delle ore lavorate festivi/notturni durante l’anno per non superare le franchigie detassate;
- Simulare la propria busta paga con l’aiuto di un consulente paga o sindacato per scoprire l’extra netto effettivo annuo prodotto dalle novità fiscali;
- Valutare l’opzione riposo compensativo rispetto al pagamento diretto della maggiorazione, su base personale e di carico lavorativo;
- In caso di bonus aziendali legati alla stagionalità, verificare che siano correttamente sommati alle maggiorazioni e non penalizzati dalla soglia flat tax festivi;
- Richiedere sempre una spiegazione dettagliata dell’applicazione delle nuove regole in caso di dubbi (ufficio paghe, consulente del lavoro o rappresentante sindacale aziendale).
Risposte a quesiti frequenti e casi pratici
- Chi lavora in settori particolari (sanità, turni speciali): aliquota del 15% anche su prestazioni straordinarie mirate a garantire i servizi pubblici essenziali, con regole specifiche sul limite massimo detassabile;
- Senza sostituto d’imposta: l’agevolazione si recupera tramite dichiarazione dei redditi. È quindi importante conservare tutte le certificazioni delle maggiorazioni percepite.
- Premi di risultato e altre misure 2026: detassazione all’1% su premi di produttività fino a 5.000 euro annui (soglia aumentata per chi ha figli a carico), flat tax al 5% su aumenti da rinnovo contrattuale (entro 33.000 euro di reddito 2025).
- Verifica delle regole nel contratto: i CCNL possono stabilire trattamenti migliorativi: va letto attentamente il proprio contratto per cogliere eventuali diritti aggiuntivi.


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra