La nuova detassazione 2026 trasforma il lavoro festivo: ecco come cambiano i compensi per Pasqua e Pasquetta, regole e vantaggi fiscali
Risparmiare di più in busta paga è possibile da quest’anno se si lavora nei giorni festivi: la normativa appena varata mette al centro un taglio della tassazione che promette, per alcuni lavoratori, un aumento netto immediato sugli stipendi ricevuti per le festività come Pasqua e Pasquetta. Chi lavora durante questi giorni festivi nel 2026 incasserà vantaggi concreti: non si tratta più di proiezioni future o di promesse rimandate, bensì di cifre che impattano direttamente il cedolino mensile. La flat tax al 15% sul lavoro straordinario e nei festivi cambia profondamente la dinamica delle retribuzioni di migliaia di persone, riducendo la pressione fiscale rispetto agli anni passati.
L’introduzione delle nuove aliquote non porta semplicemente un aumento simbolico, ma porta soldi reali nelle tasche dei dipendenti privati che si prestano per coprire i turni di Pasqua e Pasquetta. Alla base di questa riforma c’è una revisione dei regimi che, fino allo scorso anno, tassavano queste indennità con aliquote ben superiori. Si tratta di una svolta nella gestione delle maggiorazioni retributive, destinata a valorizzare chi garantisce la continuità dei servizi anche in giorni tradizionalmente dedicati al riposo.
Da aggiungere, che alcune aziende, hanno deciso, vista anche la detassazione sui premi, di incentivare il lavoro proprio in questo periodo dando bonus fino a 450 euro
Molti lavoratori si chiedono oggi quanto la nuova detassazione potrà realmente incidere sulla propria busta paga: la risposta dipende da variabili come la tipologia di impiego e il reddito complessivo, ma i vantaggi sono numerosi e spesso poco noti.
Come funziona la flat tax al 15% su straordinari e lavoro festivo nel 2026: regole, calcoli, esempi
La normativa 2026 introduce una flat tax al 15% sulle retribuzioni percepite per lavoro notturno, festivo e straordinari svolti in determinati contesti, fissando un tetto di 1.500 euro annui per le somme che possono beneficiare di questa aliquota agevolata. Il tutto si inserisce in un quadro di interventi che ha già visto nel corso degli anni scorsi un progressivo alleggerimento dell’onere fiscale su queste voci retributive: l’applicazione della misura apre a un regime di garanzia che, in molti casi, coincide con un aumento immediato e tangibile delle somme nette incassate dai lavoratori.
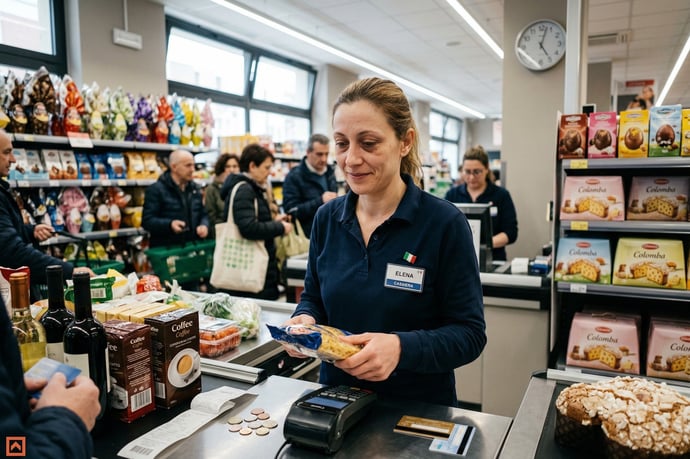
Chi può sfruttare la flat tax al 15% nel 2026? L’agevolazione è destinata ai dipendenti del settore privato con redditi complessivi annui fino a 40.000 euro. Per queste categorie, il datore di lavoro diventa il soggetto che applica direttamente la tassazione ridotta al momento della liquidazione degli straordinari e delle prestazioni effettuate nelle giornate festive, questo include, a titolo esemplificativo, i turni lavorati nelle domeniche di Pasqua o Pasquetta, così come le indennità per servizio nei turni serali e notturni.
Il vantaggio rispetto all’aliquota ordinaria è rilevante: tradizionalmente, le somme percepite per questi lavori venivano assoggettate a Irpef con scaglioni progressivi che potevano partire dal 23% e crescere rapidamente, soprattutto per chi percepiva già redditi medio-alti. Oggi, un’imposta sostitutiva del 15% consente di trattenere una quota maggiore della retribuzione accessoria, trasformando lavori straordinari e nei giorni festivi in un’occasione di reale incremento del potere d’acquisto.
Esempio pratico:
- Un dipendente privato con reddito di 30.000 euro effettua 400 euro lordi di lavoro festivo tra Pasqua e Pasquetta.
- Nel 2025, con un’aliquota media Irpef del 23%, avrebbe incassato circa 308 euro netti.
- Nel 2026, grazie alla flat tax al 15%, il netto sale a 340 euro: un beneficio netto di 32 euro in più solo su questa voce.
La flat tax si somma ad altre agevolazioni previste per il 2026: ad esempio, per chi beneficia di aumenti contrattuali a seguito di rinnovo dei contratti collettivi nazionali (CCNL), sulle somme aggiuntive può attivarsi una detassazione addirittura al 5%. Quest’ultima, tuttavia, segue regole differenti principalmente connesse al tetto degli aumenti e al reddito complessivo inferiore a 33.000 euro.
Tabella di confronto tra la tassazione 2025 e 2026 su lavoro festivo:
| Anno | Lavoro festivo lordo | Tassazione | Netto in busta paga |
| 2025 | 400 € | 23% | 308 € |
| 2026 | 400 € | 15% | 340 € |
Questa impostazione consente trasparenza e chiarezza nei calcoli della retribuzione, offrendo parametri certi per pianificare il proprio bilancio.
Altre casistiche particolari: i lavoratori senza sostituto d’imposta, come collaboratori domestici o dipendenti di ambasciate, non vedranno l’immediato beneficio in busta paga. Per loro, la tassazione ridotta si concretizza solo con la dichiarazione dei redditi (Modello 730 dell’anno successivo), dove il software applica e liquida la quota risparmiata attraverso detrazione o rimborso.
Attenzione al tetto massimo: la flat tax al 15% copre un massimo di 1.500 euro annui di lavoro straordinario e festivo. L’eventuale eccedenza torna a essere tassata con l’aliquota Irpef standard. Una gestione oculata delle ore lavorate nei periodi festivi è, quindi, consigliabile per ottenere il massimo beneficio fiscale.
Riassumendo le caratteristiche chiave della nuova disciplina:
- Flat tax al 15% su lavoro festivo, straordinario e notturno per i privati fino a 40.000 euro di reddito
- Tetto massimo di 1.500 euro annui di agevolazione
- Applicazione automatica in busta paga nella maggioranza dei casi
- Necessità di richiesta solo in casi specifici (turismo, settore domestico, assenza di sostituto d’imposta)
- Recupero tramite dichiarazione dei redditi per chi non percepisce già la detassazione mensilmente
Risparmi rispetto al 2025, errori comuni e consigli pratici per lavorare a Pasqua e Pasquetta
La scelta di prestare servizio nelle giornate di Pasqua e Pasquetta, alla luce della nuova detassazione 2026, porta con sé benefici non trascurabili. Tuttavia, per massimizzare questo vantaggio occorre conoscere alcuni meccanismi specifici, identificare i possibili errori e pianificare strategicamente i propri turni.
Risparmi effettivi rispetto al 2025: il vantaggio economico scaturisce principalmente dalla riduzione dell’imposizione fiscale, che consente di trattenere una quota maggiore di retribuzione accessoria. Utilizzando gli esempi già illustrati, è evidente che chi lavora le stesse ore durante le festività del 2026 rispetto all’anno precedente può aspettarsi un netto tra il 7 e il 10% più alto, grazie all’applicazione della flat tax.
Esempio dettagliato:
- Lavoro festivo lordo: 1.000 euro tra Pasqua e Pasquetta.
- 2025: tassazione Irpef media del 23% (netto: 770 euro).
- 2026: flat tax al 15% (netto: 850 euro).
- Guadagno aggiuntivo: 80 euro su poche giornate di lavoro.
- Ignorare il tetto di 1.500 euro annui: il superamento comporta il ritorno alla tassazione ordinaria, annullando parte del risparmio.
- Non segnalare la volontà di usufruire della detassazione nelle realtà dove il processo non è automatico (settore turistico-alberghiero, lavoro domestico).
- Non verificare il proprio reddito complessivo annuo: una crescita del reddito sopra la soglia può precludere l’accesso all’agevolazione.
- Fare affidamento su stime nette senza un calcolo preciso: ogni situazione fiscale personale necessita di un controllo individualizzato, soprattutto in presenza di altri redditi o bonus.
- Verificare sempre, in anticipo, la posizione contrattuale e la presenza di accordi aziendali che disciplinano le maggiorazioni.
- Rivolgersi all’ufficio paghe o a un consulente del lavoro per una simulazione personalizzata delle somme effettivamente nette spettanti.
- Tenere traccia delle ore lavorate e delle somme già portate in detassazione durante tutto l’anno, per evitare il superamento dei limiti.
- In caso di attività senza sostituto d’imposta, pianificare accantonamenti in vista di un rimborso che non sarà immediato ma avverrà tramite dichiarazione dei redditi.
- Tenere conto delle novità apportate da eventuali rinnovi contrattuali e delle possibili ulteriori detrazioni maturate.
Leggi anche
- Global Minimum Tax 2026: che cos'è, chi paga questa tassa e come si calcola
- Fringe benefit 2026: quali sono esentasse con le normative attualmente in vigore
- Detassazione aumenti CCNL retroattivi: cosa rimane fuori e non arriveranno soldi in più in busta paga


Dott.ssa Marianna Bassetti
La Dott.ssa Marianna Bassetti è una consulente esperta in ambito lavoro con oltre 10 anni di esperienza nel settore delle risorse umane. Laureata presso l’Università degli Studi di Milano in Giurisprudenza, attualmente opera a Milano e si è specializzata nell’analisi delle dinamiche lavorative dal punto di vista dei dipendenti, con particolare attenzione ai contratti collettivi e alle indennità...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra