La BCE dice che il rischio benzina e mutui alle stelle è remoto. Ma lo dice proprio ora che le tensioni su Hormuz sono ai massimi e i prezzi salgono già. Una coincidenza difficile da credere.
C'è qualcosa di curiosamente contraddittorio nelle parole che il membro del Consiglio Direttivo della Banca Centrale Europea Piero Cipollone ha pronunciato il 24 agosto 2026. Ha detto che il rischio stagflazione legato allo Stretto di Hormuz è "piuttosto remoto". Lo ha detto mentre il prezzo del petrolio ha già guadagnato 21 punti base nell'ultimo mese. Mentre la benzina è già più cara. Mentre le tensioni in Medio Oriente sono ai massimi da mesi. Mentre le alternative alla rotta bloccata restano parziali e insufficienti.
Perché una banca centrale interviene a tranquillizzare i mercati su un rischio che descrive come lontano, proprio nel momento in cui quel rischio è più visibile di prima? La risposta è che il confine tra "remoto" e "possibile" a volte è sottile, e che le parole di una banca centrale hanno un peso enorme sui mercati, sui tassi, sui mutui, sulla fiducia. Cipollone ha spiegato cosa succederebbe se il peggio si avverasse. Ed è quello che riguarda ogni italiano che fa il pieno, paga un mutuo o compra la spesa.
Cosa sta succedendo allo Stretto di Hormuz
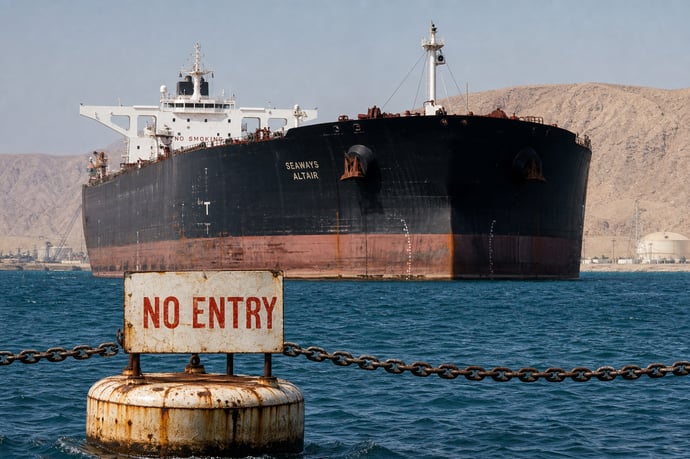
Per capire le parole di Cipollone bisogna partire dalla geografia. Lo Stretto di Hormuz è uno specchio d'acqua largo appena 33 chilometri nel punto più stretto, incastrato tra le coste dell'Iran e la penisola arabica. Prima del 28 febbraio 2026, da quel passaggio transitava circa il 20% delle forniture mondiali di petrolio e gas naturale liquefatto: Arabia Saudita, Emirati Arabi Uniti, Kuwait, Iraq, Qatar e Bahrain usavano quella rotta per raggiungere i mercati asiatici ed europei.
Il 28 febbraio 2026, nell'ambito dell'operazione congiunta americano-israeliana denominata "Epic Fury", sono iniziati gli attacchi contro le installazioni militari, i siti nucleari e le infrastrutture strategiche iraniane. L'Iran ha risposto con missili contro città israeliane e basi americane nel Golfo. Il 4 marzo ha dichiarato la chiusura dello Stretto, minacciando di colpire qualsiasi nave che avesse tentato di attraversarlo.
Da quel giorno il traffico attraverso Hormuz è crollato. Il 27 febbraio, un giorno prima degli attacchi, attraverso lo Stretto erano transitate 148 navi. Pochi giorni dopo la chiusura ne passavano appena tre. Il 20% del petrolio mondiale ha dovuto trovare strade alternative.
Le alternative esistenti: cosa funziona e cosa no
I sei mesi successivi alla chiusura hanno rivelato una realtà che gli analisti energetici conoscevano ma che quasi nessuno aveva spiegato al grande pubblico: le alternative a Hormuz esistono, ma sono parziali e costose.
Goldman Sachs ha identificato sette progetti infrastrutturali tra oleodotti già operativi, in costruzione e pianificati, che potrebbero permettere al petrolio di bypassare lo Stretto. Le stime indicano che entro la fine del 2027 questi progetti potrebbero trasportare una quantità di petrolio sufficiente a sostituire oltre il 45% del volume che transitava per Hormuz. Entro il 2028 la percentuale potrebbe salire al 60%.
I due progetti già in costruzione sono l'oleodotto Ovest-Est negli Emirati Arabi Uniti e l'oleodotto Bassora-Haditha in Iraq. C'è anche il Sumed egiziano, che collega il Mar Rosso al Mediterraneo con una capacità di 2,34 milioni di barili al giorno e permette di aggirare il Canale di Suez per una parte del greggio.
Ma c'è un limite che non si supera con gli oleodotti: il gas naturale liquefatto del Qatar non ha alternative realistiche. Il GNL non si trasporta via oleodotto: richiede navi specializzate criogeniche che lo mantengono a meno 162 gradi. E il Qatar, il maggiore esportatore mondiale di GNL, confina via terra solo con l'Arabia Saudita. Non ha uscite alternative al mare. Se Hormuz resta chiuso, il gas del Qatar non arriva dove deve arrivare.
Secondo le analisi disponibili, tra 7 e 9 milioni di barili al giorno di greggio e prodotti raffinati rimarranno esposti anche dopo il potenziamento di tutte le vie alternative. È un residuo di vulnerabilità strutturale che nessuna infrastruttura pianificata riesce a eliminare completamente.
Lo strano intervento della BCE: perché proprio ora
Il 24 agosto 2026 Piero Cipollone ha parlato di stagflazione, uno scenario che combina inflazione alta e crescita economica bassa o nulla, considerato dagli economisti particolarmente difficile da gestire con la politica monetaria. Lo ha fatto mentre le tensioni nello Stretto sono ai massimi e il petrolio ha già guadagnato 21 punti base nell'ultimo mese.
La scelta di timing è curiosa e merita di essere letta tra le righe. Le banche centrali non intervengono casualmente. Quando un membro del Consiglio Direttivo parla di un rischio specifico per poi definirlo "remoto", sta facendo due cose insieme: rassicura i mercati per evitare che le aspettative di inflazione si autoalimentino, e al tempo stesso segnala che quel rischio esiste ed è monitorato attivamente. È un messaggio doppio, costruito con precisione.
La sua risposta formale è stata: il rischio stagflazione è "piuttosto remoto" e non ci sono segnali di un'evoluzione in quella direzione. Ma ha aggiunto che in caso di shock energetico legato allo Stretto di Hormuz, la politica monetaria dovrà essere "ben calibrata". Nel linguaggio della BCE, "ben calibrata" significa che non ci sono soluzioni automatiche, che ogni scenario richiede una risposta diversa, e che alcuni scenari non hanno risposte buone.
Tradotto: la BCE sa che il problema esiste, sa che potrebbe peggiorare, e ha scelto il momento di massima tensione per dire pubblicamente che lo sta guardando. Non è una coincidenza. È comunicazione istituzionale studiata.
Cosa succederebbe alla benzina
Il collegamento tra Hormuz e il prezzo alla pompa non è immediato, ma è reale e documentato. Il meccanismo funziona così: una chiusura prolungata o un'intensificazione del conflitto che riduca ulteriormente il transito attraverso lo Stretto farebbe salire il prezzo del greggio sui mercati internazionali. Il prezzo del petrolio è già salito di 21 punti base nell'ultimo mese proprio per effetto delle tensioni nella regione, portando il BTP decennale italiano al 3,94% come misura indiretta delle aspettative di inflazione più alta.
Un'escalation significativa porterebbe il prezzo del barile a livelli che si tradurrebbero in aumenti rilevanti alla pompa. Gli analisti di settore stimano che un rialzo del prezzo del Brent di 20 dollari al barile si traduce mediamente in un aumento di circa 18-22 centesimi al litro di benzina e diesel in Italia, considerando le componenti fiscali fisse. Se il Brent salisse da 85 a 120 dollari, la benzina italiana potrebbe superare i 2,20 euro al litro. Se raggiungesse i 150 dollari, si entrerebbe in un territorio che l'Italia non ha mai visto in modo prolungato.
Cosa succederebbe ai mutui
Il collegamento tra Hormuz e i mutui passa attraverso la BCE. Se il petrolio sale e l'inflazione accelera in Europa, la BCE si troverebbe di fronte a una scelta difficile: abbassare i tassi per sostenere l'economia in rallentamento, oppure tenerli alti o addirittura rialzarli per contrastare l'inflazione. La stagflazione è pericolosa proprio perché mette la banca centrale davanti a due obiettivi incompatibili.
I mutui a tasso variabile in Italia sono indicizzati all'Euribor, che a sua volta segue le decisioni della BCE. Se la BCE mantenesse i tassi alti invece di tagliarli come previsto, ogni famiglia con un mutuo variabile da 200.000 euro vedrebbe la rata rimanere su livelli odierni o salire ulteriormente, invece di scendere. La differenza tra uno scenario di normalizzazione dei tassi e uno di blocco forzato dalla stagflazione vale 200-400 euro al mese su un mutuo di importo medio.
I mutui a tasso fisso stipulati negli anni scorsi, invece, non sarebbero direttamente toccati dalle variazioni dell'Euribor, ma chi oggi cerca di accendere un nuovo mutuo a tasso fisso si troverebbe di fronte a tassi più alti di quelli attuali.
Perché "remoto" non significa "impossibile"
Il paradosso dell'intervento di Cipollone sta tutto in questa distinzione. La parola "remoto" non significa impossibile. Significa che lo scenario peggiore non è quello più probabile nelle valutazioni correnti della BCE. Ma i prezzi di benzina e diesel sono già saliti. Il BTP decennale è già al 3,94%, in rialzo di 21 punti base in un mese. I mercati hanno già incorporato una parte del rischio.
Ci sono ragioni concrete per il giudizio di "remoto": le riserve strategiche dei paesi OCSE sono state attivate parzialmente, le alternative infrastrutturali stanno assorbendo una quota del traffico bloccato, le pressioni diplomatiche per una de-escalation sono attive. E la risposta dei mercati, pur significativa, non ha ancora raggiunto i livelli di panico del 1973.
Ma la domanda che rimane aperta è questa: se il rischio è davvero così remoto, perché la BCE ha scelto esattamente questo momento, con le tensioni al massimo e i prezzi in salita, per parlarne pubblicamente? La risposta più onesta è che nessuna banca centrale parla per caso. E che quando dice "tranquilli, è remoto", sta anche dicendo "stiamo guardando, siamo pronti, e il rischio esiste".
Cosa può fare chi ha un mutuo o fa il pieno
Per chi ha un mutuo a tasso variabile, il momento attuale è quello in cui valutare concretamente una surroga a tasso fisso, prima che le aspettative di inflazione alta siano incorporate nei tassi fissi dei nuovi contratti. Se la BCE fosse costretta a tenere i tassi alti più a lungo del previsto, chi aspetta potrebbe perdere l'opportunità di bloccare un tasso ancora relativamente conveniente.
Per chi fa il pieno, non ci sono strumenti di protezione diretta. Il prezzo della benzina dipende da variabili geopolitiche che nessun consumatore individuale può influenzare. L'unica risposta razionale è monitorare i prezzi tra diversi distributori, approfittare delle app di confronto prezzi che segnalano i distributori più economici nella zona, e valutare se i consumi di carburante possano essere ridotti con aggiustamenti delle abitudini di spostamento.
Il rischio è remoto. Ma non è zero. E capire il meccanismo è il primo passo per non farsi trovare impreparati.
Leggi anche
- Nuovi limiti allo stretto di Hormuz, benzina, diesel e mutui a costi mai visti: la BCE spiega lo scenario e le probabilità
- Mutuo prima casa fino a 40 anni con garanzia statale all'80% e ISEE sotto 40.000 euro: chi ci guadagna e chi può pagare il doppio
- Il rapporto tra i 60enni e i 30-45enni tra paradossi e conflitti su eredità, pensioni, affitti, lavoro, mutui: chi ha ragione secondo i dati

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra