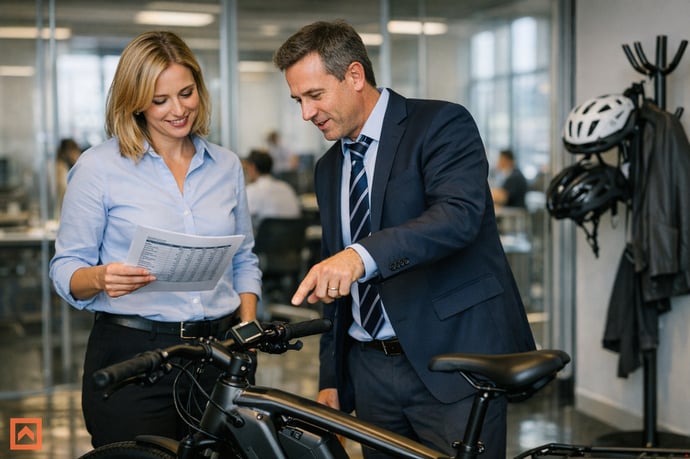
Il nuovo fringe benefit per e-bike rivoluziona i vantaggi aziendali per i dipendenti: regole, importi riconosciuti, tassazione e aspetti pratici sono analizzati per chiarire opportunità e possibili criticità di questa novità
I cambiamenti introdotti dalla recente disciplina hanno generato grande attenzione tra aziende e lavoratori: chi non vuole rischiare di perdere vantaggi fiscali deve conoscere a fondo novità, requisiti tecnici e limiti economici previsti per queste nuove agevolazioni. Ignorare dettagli e condizioni può causare errori costosi, sanzioni o, peggio, l’impossibilità di usufruire di benefit vantaggiosi che, se ben utilizzati, possono rappresentare una voce di risparmio concreta nella retribuzione annuale.
Nel contesto attuale delle politiche a sostegno della mobilità sostenibile e del welfare aziendale, il riconoscimento di e-bike tra i beni rientranti nei fringe benefit rappresenta una novità di forte impatto. Si tratta di un’opportunità non solo per i singoli lavoratori, ma anche per le aziende che intendono mostrare attenzione all’ambiente e investire nel benessere dei propri dipendenti. Sullo sfondo, l’esigenza di ridurre l’impatto ambientale attraverso incentivi mirati e la necessità di garantirsi un trattamento fiscale vantaggioso.
La recente Legge di Bilancio e le disposizioni attuative dell’Agenzia delle Entrate hanno fornito un quadro di riferimento per l’applicazione delle regole, chiarendo modalità, limiti e procedure da seguire per fruire del benefit in modo conforme e sicuro. Non sono mancati dubbi interpretativi risolti attraverso circolari e risposte a interpelli recenti, segnale dell’interesse crescente e della complessità operativa della materia.
Comprendere fin da subito cosa è cambiato, chi può beneficiarne e quali sono le regole consente di evitare errori di pianificazione fiscale, massimizzare il risparmio per le famiglie e strutturare politiche di welfare coerenti e sostenibili nel tempo.
Come funziona il fringe benefit per e-bike: regole e requisiti per i dipendenti
La disciplina dei nuovi fringe benefit di welfare per le biciclette a pedalata assistita segue le linee generali stabilite dal Testo Unico dell’Imposta sui Redditi (TUIR), con alcune specifiche rilevanti introdotte con le ultime manovre di finanza pubblica. Ecco, punto per punto, le principali regole e condizioni di accesso:
- Destinatari: tutti i lavoratori dipendenti, sia del settore privato che pubblico, a cui l’azienda riconosce il benefit nell’ambito della politica retributiva o di piani di welfare aziendale.
- Natura del benefit: il riconoscimento può avvenire attraverso l’attribuzione diretta della e-bike, il rimborso dell’acquisto sostenuto dal dipendente o la concessione in uso temporaneo del mezzo.
- Condizioni della normativa recente: sono ammissibili biciclette dotate di pedalata assistita, omologate secondo le direttive comunitarie, a patto che non siano assimilabili a ciclomotori o veicoli a motore.
- Regole di attribuzione: il benefit può essere riconosciuto anche a familiari fiscalmente a carico del dipendente, rispettando il perimetro tracciato dalla normativa di riferimento.
- Modalità di concessione: il fringe può essere erogato dall'azienda tramite voucher o piattaforme di welfare, con tracciabilità documentale dei costi e precisa individuazione del soggetto beneficiario.
- Requisiti di trasparenza e correttezza: secondo i più recenti provvedimenti dell’Agenzia delle Entrate, la concessione deve risultare “collettiva” e non selettiva (salva diversa disciplina nei contratti aziendali), e i beni o servizi non devono essere convertibili in denaro.
- Impatto sulla retribuzione: l’importo attribuito nel rispetto delle soglie previste non concorre a formare reddito da lavoro dipendente. Qualora venga superata la soglia esente, l’intero benefit viene tassato.
Sono previste alcune varianti operative, spesso regolate da accordi aziendali o da contrattazione di secondo livello, che dispongono modalità di accesso, limiti di spesa, tempi e condizioni specifiche di restituzione o riscatto del bene a fine periodo di utilizzo. In taluni casi, il fringe benefit può essere concesso anche in concorrenza con altri strumenti di welfare, ma diventa essenziale evitare il doppio beneficio rispetto a incentivi statali (come Ecobonus o contributi regionali).
Errori operativi più comuni:
- Mancata riconciliazione tra soggetto beneficiario e documentazione di spesa;
- Attribuzione individuale selettiva non ammessa dalla policy aziendale;
- Mancata verifica della corretta omologazione del mezzo;
- Sforamento delle soglie di esenzione senza corretta gestione della tassazione;
- Omissione di informazioni essenziali nei piani di welfare.
Importi riconosciuti e tassazione applicata: analisi, vantaggi concreti ed errori comuni
L’analisi delle soglie di esenzione applicate ai fringe benefit legati a biciclette a pedalata assistita evidenzia la necessità di una precisa pianificazione fiscale. Le ultime indicazioni normative, richiamate anche nella legge di Bilancio e nei provvedimenti dell’Agenzia delle Entrate, fissano limiti annuali che, se rispettati, garantiscono il totale esonero da imposizione ai fini IRPEF e addizionali.
| Soglia massima annuale per fringe benefit (2026) | 1.000 euro |
| Soglia estesa per lavoratori con figli a carico | 2.000 euro |
Nel dettaglio:
- Entro tali limiti, l’importo non concorre a tassazione e non viene calcolato ai fini dei contributi INPS.
- Con il superamento della soglia, l’intero valore del fringe benefit (e quindi della bicicletta concessa o rimborsata) viene incluso nella busta paga quale reddito imponibile, per tutto l’importo, e sottoposto a tassazione ordinaria.
- Monitorare con attenzione il cumulo di tutti i fringe benefit assegnati al dipendente nel periodo d’imposta;
- Considerare eventuali altri benefit (ad es. buoni carburante, dispositivi tecnologici, voucher spesa) che rientrano negli stessi limiti di esenzione;
- Mantenere una puntuale tracciabilità dei costi e delle attribuzioni per settore e per dipendente.
Errori frequenti e casi di rideterminazione:
- Non considerare eventuali agevolazioni alternative (ad esempio, crediti d’imposta su veicoli green) può dare luogo a indebite duplicazioni di beneficio: la normativa richiede una scelta chiara da parte dell’azienda e/o del lavoratore.
- L’utilizzo di benefit oltre i limiti temporali o per importi eccedenti comporta l’automatico scarto e la comunicazione delle motivazioni, secondo quanto previsto dai recenti provvedimenti dell’Agenzia delle Entrate.
- Per i dipendenti che, a causa della compresenza di più benefit, superano la soglia, l’intera somma deve essere sottoposta a imposizione, con conseguente obbligo per il datore di lavoro di rettificare la CU e recuperare le imposte a debito.
- Nei casi di concessione collettiva, ma successivo utilizzo esclusivo e personale (ad es. assegnazione a un solo familiare non fiscalmente a carico), viene meno il requisito di accesso al regime agevolativo.
- Mantenere trasparenza nella comunicazione con il lavoratore
- Documentare con precisione tutte le fasi di attribuzione e utilizzo
- Monitorare costantemente le circolari e i provvedimenti dell’Agenzia delle Entrate
- Predisporre clausole chiare nei regolamenti aziendali di welfare



Marcello Tansini
Nato a Milano nel 1979, laureato alla Bocconi dopo il liceo classico ai Salesiani di Milano. Uno dei pionieri dell'Internet italiano, uno dei fondatori tra l'altro del celebre sito degli anni 90-2000 webmasterpoint.org, si occupa di organizzare tutta la parte editoriale di Businessonline, ma scrive anche lui stesso sia sulle tematiche legate ai suoi studi che alle sue passioni. In modo particolar...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra