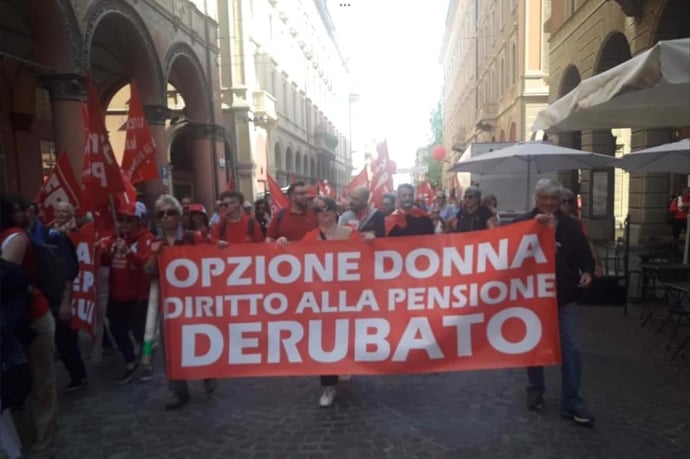
Il confronto sulla pensione anticipata femminile si riaccende dopo la mancata proroga di Opzione Donna: le ragioni della bocciatura, le proteste del Comitato e le prospettive per le lavoratrici penalizzate
Le lavoratrici italiane rischiano oggi di vedere svanire una delle poche vie di pensionamento anticipato ancora praticabili. In un mondo del lavoro che penalizza le carriere femminili sul fronte della stabilità e dei salari, il tema della previdenza delle donne assume una centralità non più rinviabile. L’assenza, anche nell’ultimo Milleproroghe, di un intervento ad hoc lascia migliaia di donne esposte a una nuova incertezza: una tensione palpabile, accentuata da scelte normative che non hanno accolto le istanze della società civile e delle lavoratrici stesse.
Esperienza, dati e analisi tecnica convergono nel mostrare che la cancellazione di un’opzione di pensionamento flessibile non è una mera questione formale, ma un errore ad alto impatto sociale che aggrava le distanze di genere. Aumenta la pressione sui legislatori e monta la frustrazione tra chi, pur avendo dedicato decenni al lavoro e alla famiglia, si ritrova bloccata davanti alla soglia dei 67 anni. Non è un tema per pochi: riguarda la tenuta dell’intero sistema di welfare pubblico, la parità effettiva, la dignità delle persone.
Cos'era Opzione Donna: storia, evoluzione e modalità di accesso
L’istituto noto come Opzione Donna nacque con la legge 243 del 2004, all’interno di una più ampia riforma previdenziale, come risposta alle difficoltà persistenti che caratterizzavano, e caratterizzano tuttora, la vita lavorativa femminile in Italia.
Sottoccupazione, part-time involontario, carriere discontinue, oneri familiari gravosi e stipendi bassi: erano (e restano) gli elementi alla base di una profonda disuguaglianza rispetto ai colleghi uomini. Opzione Donna si inseriva come uno strumento di flessibilità, improntato a una logica di equità e non di privilegio:
- Accesso e requisiti originari: età minima di 57 anni per dipendenti (58 per autonome), almeno 35 anni di contributi, ricalcolo integrale della pensione col sistema contributivo.
- Proroghe e revisioni: La misura, inizialmente prevista a titolo sperimentale, fu prorogata annualmente e modificata più volte. La riforma Fornero del 2012 introdusse il sistema delle finestre mobili (12 mesi per dipendenti, 18 mesi per autonome).
- Modifiche 2018-2024: Requisiti d’accesso elevati progressivamente a 58 e 59 anni; dal 2023 ampliamento selettivo ai soli soggetti più fragili: caregiver, invalide al 74% e licenziate/aziende in crisi, con riduzioni di età per figlio.
L’importanza sociale della misura, nonostante le penalizzazioni economiche, è stata sottolineata da dati INPS e studi sindacali: una larga fetta delle aderenti proveniva da carriere discontinue o basse retribuzioni, per cui la possibilità di anticipare la pensione costituiva un’opportunità di tutela reale.
| Anno | Età minima | Contributi | Particolarità |
| 2004 | 57/58 | 35 | Avvio (L.243/2004) |
| 2012 | 57/58 | 35 | Finestre mobili introdotte |
| 2018 | 58/59 | 35 | Penalizzazione, prime restrizioni |
| 2023-2025 | 61 (-2 per figli) | 35 | Accesso solo a soggetti fragili |
La misura ha coinvolto principalmente lavoratrici del settore pubblico e privato con situazioni familiari sfidanti. Per queste persone, l’Opzione Donna era una delle ultime soluzioni di autodeterminazione previdenziale.
Le ragioni della bocciatura: Milleproroghe 2026 e politiche attuali sul pensionamento anticipato
Nel dibattito parlamentare delle ultime settimane, le richieste di rivalutazione e proroga di strumenti di flessibilità sono state numerose. Tuttavia, il decreto Milleproroghe 2026 ha respinto ogni proposta volta a reinserire l’uscita anticipata specifica per le lavoratrici. A pesare sulle scelte dei decisori sono stati:
- Vincoli di bilancio pubblico: secondo i resoconti parlamentari, la posizione del governo è stata orientata alla massima salvaguardia degli equilibri finanziari, rinviando interventi strutturali e optando solo per proroghe selettive di strumenti esistenti, come il Bonus donne per le assunzioni.
- Le motivazioni tecniche si sono concentrate sull’ampiezza della platea potenziale, considerata ormai ristretta dagli stessi uffici legislativi, dopo le restrizioni introdotte nelle ultime leggi di bilancio.
- La ridefinizione delle politiche attive ha ulteriormente depotenziato le istanze per il ritorno del pensionamento anticipato delle donne: il focus normativo si è spostato sull’incentivo all’occupazione piuttosto che sulla flessibilità in uscita.
L’errore più frequente nell’analisi pubblica è confondere la sostenibilità finanziaria con l’indispensabile esigenza di equità sociale. Mentre strumenti come Quota 103 o pensione anticipata flessibile sono state progressivamente rimodulate, per le lavoratrici si svuota il ventaglio di scelte.
L’esclusione esplicita di Opzione Donna dalla proroga del Milleproroghe rappresenta la fotografia di una stagione politica che, di fronte alla crisi demografica e alla sfida della parità di genere, preferisce la logica del rinvio piuttosto che un riordino serio, strutturale e innovativo della previdenza femminile.
Il Comitato Opzione Donna Social: proteste, class action e azioni politiche per una nuova riforma
Il movimento delle lavoratrici riunite nel Comitato Opzione Donna Social (CODS) si è distinto per costanza, organizzazione e ricorso a strumenti avanzati di pressione istituzionale. L’impegno delle attiviste, guidato da esperienze reali, mira a difendere una misura vista come indispensabile.
- Lettere aperte e campagne sociali: dal 2023 il CODS invia regolarmente lettere a parlamentari, partiti e ministeri, condividendo testimonianze, dati e proposte concrete.
- Class action legale: la consulenza con esperti del settore ha portato l’avvio di azioni collettive, con oltre 150 lavoratrici aderenti, volte a rimuovere i profili discriminatori emersi dalle ultime restrizioni normative. L’istanza presso la Consigliera Nazionale di Parità mira a ottenere anche chiarimenti INPS e modifiche di legge.
- Mobilitazione costante: la presenza del Comitato agli eventi pubblici, ai tavoli di confronto istituzionali e il ricorso a media e opinion leader testimoniano l’alto livello di organizzazione e di consapevolezza delle lavoratrici coinvolte.
L’errore più comune, emerso nei mesi scorsi, è stato quello di sottovalutare il radicamento della protesta: mentre la platea potenziale si restringeva, il dibattito pubblico è rimasto “interno”, senza una vera assunzione di responsabilità da parte dei principali attori politici.
Dal CODS emerge una richiesta precisa: non si tratta solo di ripristinare una misura, ma di pretendere un riordino organico dell’uscita anticipata, centrato sulle specificità dei percorsi lavorativi femminili e della cura familiare. Le loro istanze sono oggi lette da giuristi e sindacati come la base per qualsiasi futuro intervento riformatore in materia di previdenza.
Criticità, dati e impatti concreti della cancellazione: chi sono le donne penalizzate
Gli effetti della soppressione di questa misura sono già tangibili e misurabili. Tra i principali dati emersi da indagini sindacali e fonti INPS:
- Tipologia delle escluse: in larga prevalenza si tratta di donne con carriere discontinue, lavoratrici con redditi medio-bassi e spesso impegnate nella cura di familiari disabili o non autosufficienti.
- Settori maggiormente colpiti: scuola, sanità, amministrazioni pubbliche, ma anche addette ai servizi e lavoratrici di aziende coinvolte in crisi industriali.
- Penalizzazione economica: chi aveva maturato i requisiti entro il 2025 si ritrova ora senza possibilità di accesso flessibile; gli studi riportano una media di 5-7 anni aggiuntivi di lavoro forzato per chi non rientra nei requisiti delle altre forme di anticipo disponibile.
- Difficoltà di conciliazione con la cura familiare, con effetti sul benessere complessivo della persona e della rete familiare
- Incremento del rischio di disoccupazione in fasce di età elevate (over 60)
- Aumento del gender gap previdenziale, con assegni medi più bassi rispetto ai colleghi uomini
Come evitare errori: è essenziale non affidarsi solo alle notizie di stampa ma rivolgersi a consulenti previdenziali, sindacati e siti istituzionali aggiornati per scoprire le effettive possibilità restanti, evitando decisioni affrettate che potrebbero risultare irreversibili.
Quali alternative restano alle lavoratrici: strumenti e scenari concreti per la previdenza femminile
Il quadro attuale, dopo la fine delle deroghe specifiche per le donne, si compone di alcune alternative, spesso però meno favorevoli:
- Pensione di vecchiaia ordinaria: 67 anni di età, con almeno 20 anni di contributi.
- Pensione anticipata flessibile (Quota 103): accessibile con 62 anni di età e 41 di contributi, ma con penalizzazione sull’assegno; platea ridotta rispetto al passato.
- Ape sociale: riservata a chi ha almeno 63 anni, 30 anni di contributi e ricade tra le categorie di soggetti fragili, come caregiver o invalide.
- Bonus donne: misura prorogata sino al 2026 che prevede uno sgravio contributivo per i datori di lavoro che assumono donne svantaggiate, ma non incide direttamente sull’età di pensionamento.
- Previdenza complementare: resta spesso l’unica opzione per colmare il gap derivante dall’assenza di strumenti pubblici dedicati.
| STRUMENTO | ETA'/REQUISTI | NOTE |
| Vecchiaia | 67 anni/20 contributi | Accesso universale |
| Quota 103 | 62 anni/41 contributi | Ricalcolo contributivo meno favorevole |
| Ape sociale | 63 anni/30 contributi (+requisiti) | Solo a categorie specifiche |
Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra