Oro e argento attraversano una fase cruciale dopo la pace in Medio Oriente. Tra fluttuazioni dovute a variabili geopolitiche e macroeconomiche, il confronto tra i due metalli e le strategie.
La distensione nel cuore del Medio Oriente ha riportato i riflettori sul comportamento delle materie prime più seguite dagli investitori: oro e argento. Gli ultimi mesi hanno visto storiche oscillazioni dei prezzi, con un aumento della volatilità legata alle prospettive geopolitiche. L'intesa tra Stati Uniti e Iran ha invertito i paradigmi che legavano le quotazioni principalmente alle tensioni belliche, come rilevato da analisti come Filippo Diodovich (Senior Market Strategist di IG Italia), Gabriel Debach (Market Analyst eToro), banche come J.P. Morgan e Deutsche Bank e fondi di investimento come BlackRock e HANetf.
La rinnovata stabilità politica si riflette nei listini, ma le domande degli operatori restano aperte: la flessione osservata rappresenta l'inizio di una fase ribassista oppure si intravede l'avvio di un ciclo di crescita robusta per i metalli preziosi? Analyst, banche e fondi stanno ridefinendo le loro strategie alla luce delle nuove dinamiche macroeconomiche e dell'intreccio tra domanda industriale, inflazione e politiche monetarie delle principali banche centrali.
Dinamiche dei prezzi: dal conflitto alla distensione
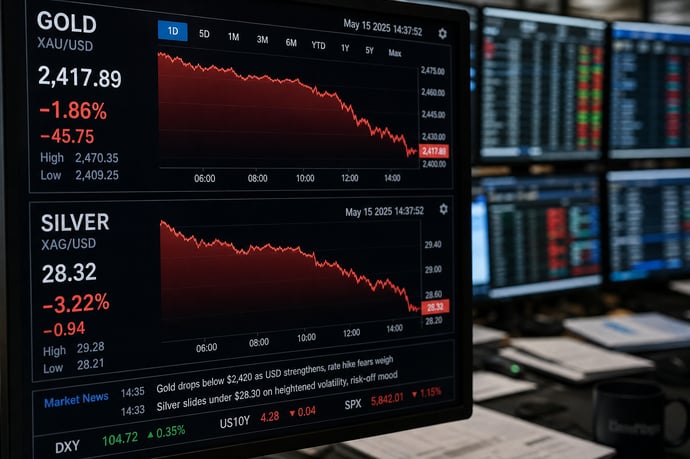
Il quadro nel primo semestre 2026 ha mostrato uno scenario complesso e in rapida evoluzione per oro e argento. Le tensioni tra USA e Iran, intensificatesi tra gennaio e marzo, hanno inizialmente sostenuto i prezzi dei beni rifugio; l'oro ha registrato un massimo storico oltre 5.400 dollari l'oncia e l'argento un'impennata fino a sfiorare i 121 dollari l'oncia. Tuttavia, tali picchi si sono dimostrati effimeri. Gli investitori, attratti dai massimi, hanno monetizzato rapidamente i profitti, provocando il più grande calo degli ultimi 40 anni per l'oro (oltre -12%) e una correzione senza precedenti anche sull'argento (intraday -36%).
La rapida discesa ha risvegliato le forze ribassiste e favorito una temporanea fase di stabilizzazione, con il metallo giallo che ha trovato supporto intorno ai 4.700-5.000 dollari e il metallo bianco che ha consolidato sopra 70 dollari.
Il raggiungimento dell'accordo di pace tra Stati Uniti e Iran, fortemente atteso dai mercati, è stato determinante: da quel momento le aspettative degli operatori si sono spostate dal rischio guerra al tema della ripresa economica e della normalizzazione energetica. Il conseguente calo del petrolio, precipitato a 83 dollari al barile (oltre -5%) per le attese di riapertura dello Stretto di Hormuz, ha ridotto le paure inflazionistiche, offrendo un contesto più favorevole alle quotazioni di entrambe le materie prime.
Se l'oro ha subito la pressione delle prese di beneficio e del dollaro rafforzato, l'argento ha invece tratto energia dalla domanda industriale emergente. Nel giro di pochi giorni, secondo dati forniti da diverse piattaforme finanziarie, l'oro spot è risalito fino a 4.323,29 dollari (+2,5%) dagli ultimi minimi, mentre l'argento ha accelerato a quota 70,3 dollari l'oncia (+3,4%).
La direzionalità dei prezzi appare oggi meno legata all'elemento bellico e più sensibile agli indici di crescita economica globale: settori come il fotovoltaico, i semiconduttori, l'automotive e l'intelligenza artificiale influenzano l'argento, mentre per l'oro la correlazione resta forte con inflazione, tassi reali e attività delle banche centrali. In prospettiva, la normalizzazione geopolitica apre scenari inediti per le strategie di allocazione nei portafogli degli investitori istituzionali e privati.
Le variabili chiave: Federal Reserve, dollaro e petrolio
Le prospettive di breve e medio termine per oro e argento sono disciplinate da un delicato equilibrio tra politica monetaria statunitense, andamento valutario e dinamiche energetiche. Su questi fronti si giocano le sorti dei metalli preziosi nei prossimi trimestri. La Federal Reserve rimane il vero arbitro, come sottolineato da Filippo Diodovich (Senior Market Strategist di IG Italia): l'orientamento restrittivo della banca centrale, guidata dal neo-governatore Kevin Warsh, viene monitorato dagli operatori globali. Attese per la riunione di metà giugno puntano a una conferma dei tassi attuali, ma l'eventuale cambio di passo sul costo del denaro potrebbe determinare forti reazioni sui mercati:
- Dollaro forte - Il biglietto verde, tornato vicino ai massimi trimestrali, rende meno attraenti gli asset non remunerativi come oro e argento per molti investitori internazionali.
- Prezzo del petrolio e inflazione - Il crollo del WTI alleggerisce le pressioni rialziste sull'inflazione, condizionando le decisioni di Federal Reserve e BCE. Una stabilità energetica favorisce il settore industriale, lo si vede, in particolare, sulla domanda per l'argento.
- Acquisti delle banche centrali e riserve - Il continuo rafforzamento delle riserve di oro a livello mondiale, guidato dalla banca centrale cinese e da superpotenze emergenti, rappresenta un elemento di sostegno strutturale. La diversificazione delle riserve, con una quota crescente destinata al metallo giallo a discapito dei Treasury americani, indica un trend globale che potrebbe sostenere ulteriormente i prezzi nei prossimi anni.
Oro e argento a confronto: asset rifugio e motori industriali
Oro e argento incarnano funzioni e dinamiche differenti all'interno dei portafogli. Il primo resta il porto sicuro per eccellenza nei periodi di turbolenza geopolitica e il principale strumento di diversificazione dalle valute fiat, largamente preferito da banche centrali e risparmiatori orientati alla protezione dal rischio sistemico. Il secondo si conferma invece il metallo-rivelazione, posizionato al crocevia tra moneta e industria:
- Oro asset rifugio: La domanda di lingotti è ancora sostenuta nelle fasi di incertezza, ma l'attuale equilibrio si regge sulla delicata bilancia tra aspettative inflazionistiche, rendimenti obbligazionari e performance delle riserve ufficiali.
- Argento, volatilità e industria: Il metallo bianco è protagonista delle nuove tecnologie, dalla transizione energetica alla microelettronica, con una richiesta derivante per quasi la metà dai settori industriali avanzati (fotovoltaico, automotive, data center).
Secondo Gabriel Debach (Market Analyst eToro), se la ripresa globale dovesse prendere slancio grazie alla distensione in Medio Oriente, l'argento potrebbe sorprendere ancora in positivo, trainato dalla domanda industriale, mentre l'oro manterrà livelli elevati ma sarà più esposto a fasi di consolidamento e prese di profitto.
La volatilità resta la cifra distintiva dell'argento: in caso di nuova fame di rischio sui mercati e tassi favorevoli, il metallo bianco può accelerare in modo più netto dell'oro, ma soffre maggiormente correzioni tecniche nei periodi di turbolenza.
Cosa dicono analisti e investitori istituzionali
Gli orientamenti di banche centrali, grandi banche d'investimento e fondi determinano l'equilibrio tra domanda e offerta sui mercati delle materie prime:
- Banche centrali: People's Bank of China e Banco Central do Brasil sono all'avanguardia nell'incremento strutturale delle proprie riserve auree, sostenendo il trend di de-dollarizzazione e diversificazione dal debito pubblico USA.
- Banche d'investimento: J.P. Morgan, che prevede il prezzo dell'oro fino a 6.300 dollari l'oncia a fine 2026, e Deutsche Bank (target 6.000 dollari) rappresentano un punto di riferimento per il consensus di mercato. Secondo loro, la domanda strutturale resterà solida, mentre la volatilità di breve crea opportunità tattiche sia sull'oro che sull'argento.
- Fondi di investimento: BlackRock e HANetf mantengono alta l'esposizione sui metalli preziosi, con strategie diversificate e attenzione all'integrazione dei criteri ESG nei portafogli. Roberta Basili (Sales manager di HANetf) sottolinea che per l'oro è più probabile un consolidamento ai livelli attuali che una brusca inversione di tendenza, mentre per l'argento i fondamentali industriali offrono margini superiori di crescita nonostante la maggiore volatilità.
- Analisti finanziari: Gabriel Debach (Market Analyst, eToro) e Filippo Diodovich (Senior Market Strategist, IG Italia) concordano che la variabile determinante sarà la direzione futura della Federal Reserve. Un messaggio meno aggressivo rafforzerebbe la ripresa dei metalli preziosi; toni restrittivi potrebbero invece limitarne il potenziale a breve.
Previsioni 2026-2028: scenari rialzisti e ribassisti per esperti
Le principali case di investimento e analisti internazionali offrono previsioni tra loro divergenti per l'orizzonte 2026-2028, rispecchiando la fase di transizione macroeconomica attuale. Secondo J.P. Morgan e Société Générale, il prezzo dell'oro potrebbe raggiungere tra 6.000 e 6.300 dollari l'oncia entro la fine del 2026, mentre riferimenti più prudenziali (HSBC, Citi Research) stimano un range compreso tra 4.450 e 5.000 dollari, influenzato da fattori come tassi Fed elevati e forza del dollaro. Il consensus degli analisti si posiziona attualmente intorno a 4.900-5.100 dollari:
|
Banca/Fondo |
Target oro |
Target argento |
|
J.P. Morgan |
6.300 $ |
n.d. |
|
Deutsche Bank |
6.000 $ |
n.d. |
|
HSBC |
4.450 $ |
86 $ |
|
Bank of America |
6.000 $ |
85,93 $ |
Per l'argento, Bank of America individua un prezzo medio di circa 86 dollari per oncia nel corso di quest'anno, con potenziale per arrivare a tre cifre nei migliori scenari di espansione industriale e transizione energetica.
L'approccio degli investitori istituzionali resta cauto: il mercato attende un chiaro segnale dalla Federal Reserve. Scenario ribassista: tassi elevati a lungo, dollaro forte, deflussi dagli ETF e minore domanda privata potrebbero innescare ulteriori flessioni verso area 4.100 dollari. Scenario rialzista: Una svolta espansiva della politica monetaria, maggiori acquisti dalle banche centrali e un ritorno massiccio della domanda industriale potrebbero trasportare oro e argento verso nuovi massimi storici.
Leggi anche
- Oro e argento, un periodo di flessione dopo la pace in medioriente o riparte la crescita? Cosa dicono analisti
- Un secondo rialzo dei tassi a luglio probabile della Bce: effetti e conseguenze mutui, prestiti, Btp, Investimenti
- Quanto vale il business dei Mondiali e come ci si può investire e guadagnarci

Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra