Partita iva forfettaria 2027, verso i 100mila euro, la stretta sarà pagata dai dipendenti
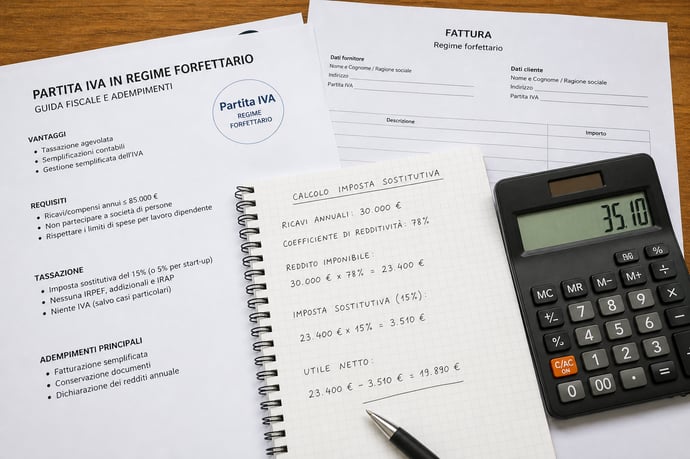
Il Governo punta ad alzare il tetto dei ricavi a 100mila euro nella prossima Legge di Bilancio, ma scatta in automatico anche una stretta che riguarda chi ha anche un reddito da lavoro dipendente o da pensione. Cosa prevedono le novità al vaglio.
Il regime forfettario si prepara a un 2027 di segno opposto: da un lato il Governo punta ad alzare il tetto dei ricavi a 100mila euro nella prossima Legge di Bilancio, dall'altro scatta in automatico una stretta che riguarda chi ha anche un reddito da lavoro dipendente o da pensione. Due dinamiche che viaggiano su binari diversi e che meritano di essere tenute separate, perché una è ancora una proposta, l'altra è già scritta nella norma vigente.
Il tetto dei ricavi potrebbe salire a 100mila euro
Il Governo ha inserito tra le priorità della Manovra 2027 l'innalzamento della soglia di ricavi o compensi che consente di accedere e restare nel regime forfettario, oggi fissata a 85.000 euro. L'obiettivo dichiarato è portarla a 100.000 euro, una misura che allargherebbe la platea dei contribuenti che possono applicare la tassa piatta al 15% (o al 5% per le nuove attività nei primi cinque anni).
Si tratta però, va detto con chiarezza, di una proposta priva ancora di un testo normativo. Prima di diventare legge dovrà superare due passaggi tutt'altro che scontati: l'esame delle coperture finanziarie, indispensabile per qualsiasi misura che riduce il gettito, e il vaglio di Bruxelles, perché l'Italia ha ottenuto la deroga per applicare il regime forfettario nei limiti concordati in sede europea.
Proprio su questo secondo punto si annida la complicazione più delicata. L'esonero dall'IVA non potrebbe seguire automaticamente l'aumento del tetto dei ricavi. Per estendere anche il regime di franchigia IVA fino a 100.000 euro servirebbe infatti una revisione della direttiva (UE) 2020/285, che disciplina i limiti armonizzati per le piccole imprese a livello comunitario. In altre parole, il Governo potrebbe alzare la soglia reddituale ai fini delle imposte dirette, ma restare vincolato su quella IVA fino a quando l'Unione Europea non modificherà la disciplina di riferimento.
Come funziona oggi il regime forfettario
Per capire la portata della possibile modifica occorre partire dalle regole attualmente in vigore. Oggi il regime forfettario si applica con ricavi o compensi fino a 85.000 euro conseguiti nell'anno precedente. Chi supera questa soglia, ma resta sotto i 100.000 euro, esce dal regime a partire dall'anno successivo.
Chi invece incassa oltre 100.000 euro nel corso dell'anno esce immediatamente dal regime forfettario, senza attendere il periodo d'imposta successivo. In questo caso il contribuente torna a fatturare con IVA già a partire dall'operazione che ha determinato il superamento della soglia, con tutti gli adempimenti che questo comporta: apertura della partita IVA ordinaria, applicazione dell'imposta sulle fatture emesse da quel momento, obblighi di liquidazione periodica.
Se il tetto salisse davvero a 100.000 euro, la fascia di uscita immediata dal regime si sposterebbe più in alto, ma resterebbe comunque un meccanismo di salvaguardia contro il superamento eccessivo della soglia ordinaria.
Il limite di reddito da lavoro dipendente scende a 30mila euro
Mentre si discute di alzare il tetto dei ricavi, una scadenza già scritta nella legge produce l'effetto opposto. Dal 1° gennaio 2027 il limite di reddito da lavoro dipendente e assimilati compatibile con il regime forfettario scende da 35.000 a 30.000 euro. Chi ha anche uno stipendio, un compenso da collaborazione o una pensione rischia quindi di uscire dal regime agevolato proprio mentre si ragiona di ampliarlo ad altri contribuenti.
La soglia in questione è disciplinata dalla lettera d-ter) del comma 57 della legge n. 190/2014, la norma istitutiva del regime forfettario. Il valore più alto, pari a 35.000 euro, non è mai diventato strutturale: è stato introdotto in via temporanea dalla legge n. 207/2024 per il solo anno 2025 e poi prorogato per un ulteriore anno dall'articolo 1, comma 27, della legge n. 199/2025. In assenza di un nuovo intervento normativo, dal 2027 torna quindi a valere la soglia ordinaria di 30.000 euro.
La verifica, come da regola generale, si effettua sull'anno precedente: chi nel 2026 percepisce da lavoro dipendente o da pensione un importo superiore a 30.000 euro perde l'accesso al regime forfettario nel 2027, a meno che il Parlamento non decida di prorogare nuovamente la soglia più alta con la prossima Legge di Bilancio.
Le eccezioni previste dalla norma
Non tutti i rapporti di lavoro dipendente pregressi incidono sulla verifica del limite. La legge prevede due eccezioni rilevanti.
La prima riguarda i rapporti di lavoro cessati nell'anno precedente: in questo caso la verifica del limite reddituale non si applica, salvo che nello stesso anno il contribuente abbia percepito anche una pensione oppure redditi derivanti da un altro rapporto di lavoro. In presenza di queste condizioni, la cessazione del rapporto non basta a escludere il conteggio.
La seconda eccezione riguarda gli arretrati soggetti a tassazione separata, che non concorrono alla formazione del limite reddituale ai fini della verifica di accesso o permanenza nel regime forfettario.
Restano ferme, in ogni caso, tutte le altre condizioni di accesso al regime, incluso il tetto di 20.000 euro annui per le spese sostenute per lavoro accessorio, lavoratori dipendenti e collaboratori e la già ricordata fuoriuscita immediata al superamento della soglia più alta di incassi.
I numeri del regime forfettario secondo la Corte dei Conti
A fotografare la platea dei contribuenti interessati da queste regole è la Relazione della Corte dei conti sul rendiconto generale dello Stato, pubblicata il 24 giugno 2026. Secondo i dati riportati, i contribuenti in regime forfettario sono 2.027.665. Di questi, 81.077 dichiarano ricavi vicini al tetto attualmente vigente, una platea non piccola che sarebbe direttamente interessata da un eventuale innalzamento della soglia a 100.000 euro, ma che al tempo stesso segnala quanti operatori si muovono già oggi ai margini del limite di accesso.
Un numero che aiuta a capire perché il tema dell'innalzamento del tetto sia entrato tra le priorità della Manovra: una parte consistente dei forfettari opera già vicino al confine attuale e un tetto più alto amplierebbe concretamente lo spazio di manovra per chi fattura di più senza voler passare al regime ordinario.
Due riforme che viaggiano a velocità diverse
Il quadro che emerge per il 2027 mette in evidenza un'asimmetria che conta per chi deve pianificare fin da ora incassi e compensi. Da una parte c'è una misura annunciata, priva di testo normativo, che produrrà effetti concreti solo se entrerà nel disegno di legge di Bilancio e supererà l'esame parlamentare, con l'ulteriore incognita del via libera europeo sulla componente IVA. Dall'altra c'è una scadenza di legislazione vigente, che si applica automaticamente dal 1° gennaio 2027 senza bisogno di alcun intervento successivo.
Per i lavoratori autonomi che percepiscono anche redditi da lavoro dipendente o da pensione, questo significa che la pianificazione fiscale di fine anno non può basarsi sull'ipotesi di una proroga del limite a 35.000 euro, ma deve tenere conto della soglia di 30.000 euro attualmente in vigore per il 2027. Solo un intervento specifico nella Legge di Bilancio, che al momento non è stato ancora formalizzato in un testo, potrebbe modificare questo scenario.
Allo stesso tempo, chi si aspetta un ampliamento del tetto dei ricavi a 100.000 euro dovrà attendere l'approvazione definitiva della Manovra, senza dare per scontato che la modifica includa anche l'esonero IVA, vincolato alle tempistiche della revisione della direttiva europea. La partita, insomma, resta aperta su più fronti, e le prossime settimane di discussione parlamentare saranno decisive per capire quale di queste due dinamiche prevarrà davvero.
Leggi anche
- Partita iva forfettaria 2027, verso i 100mila euro, la stretta sarà pagata dai dipendenti
- Quanto guadagna davvero un forfettario a 30, 40 e 50 anni? Il confronto per fascia d'età e i rischi in età avanzata
- Quanto guadagnano in media le partite iva forfettarie secondo nuovo studio Corte dei Conti 2026
Dott. Ugo Terenzi
Il Dott. Ugo Terenzi è un esperto consulente senior con oltre 15 anni di esperienza nel campo della gestione delle Partite IVA. Attualmente opera a Roma, dove supporta professionisti e imprenditori nell’organizzazione delle loro attività fiscali e nella pianificazione finanziaria. Nel corso della sua carriera ha affiancato numerosi clienti, offrendo indicazioni pratiche per affrontare le normat...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra