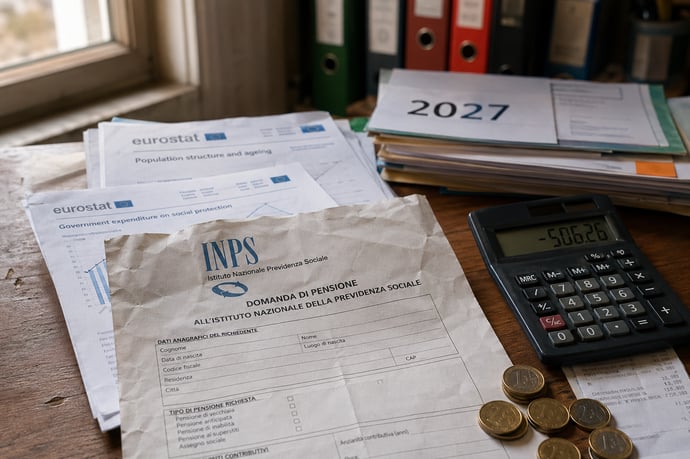
Nel 2027 si riapre il dibattito su pensioni anticipate e possibile aumento degli importi: tra incertezze normative, vincoli europei e nuove regole, si esplorano le poche strade percorribili e i possibili scenari di riforma.
Un bivio delicato si presenta all’orizzonte per milioni di lavoratori italiani: le speranze di accedere prima all’assegno previdenziale e di vedere concretamente aumentati gli importi dal 2027 rischiano di infrangersi contro ostacoli tecnici ed economici sempre più serrati. Il quadro normativo, finanziario e sociale impone una riflessione immediata: aspettare o agire? L’urgenza è tangibile, perché ogni decisione oggi inciderà profondamente sulla qualità della vita di intere generazioni. Aspettative di cambiamento convivono con crescenti segnali di rigidità: non solo per chi sogna l’anticipo, ma persino per chi contava sugli incrementi futuri. Solo una comprensione approfondita del panorama che caratterizzerà il 2027 permette di evitare errori e scelte affrettate. L'accesso alla pensione è diventato sinonimo di pianificazione complessa, dove interpretare vincoli, dati e prospettive non è più una faccenda solo tecnica ma anche personale e sociale.
L’attuale fase si caratterizza per una convergenza unica di fattori: il Documento di Finanza Pubblica presentato recentemente, dati ufficiali Eurostat che certificano un deficit-PIL superiore al livello richiesto e indicatori INPS che attestano un calo sia nei pensionamenti anticipati che negli importi medi. In questo contesto, il 2027 si prospetta come un anno spartiacque, dove le vie d’uscita sono estremamente limitate e la tensione tra esigenze sociali e sostenibilità dei conti pubblici raggiunge il picco.
Affrontare queste dinamiche richiede più che mai competenze trasversali in ambito economico, legislativo e previdenziale. Il tema non si esaurisce nella semplice verifica dei requisiti anagrafici o nel calcolo di aumenti automatici legati all’inflazione: oggi occorre padroneggiare le implicazioni delle normative UE, delle manovre di bilancio e delle innovazioni nei criteri di calcolo degli assegni.
Le regole europee e il Patto di Stabilità: ostacoli all'aumento delle pensioni e alle uscite anticipate
La complessità delle norme europee e del nuovo Patto di Stabilità incide direttamente sullo spazio d’azione del legislatore italiano per quanto riguarda la modifica delle pensioni 2027, sia sotto il profilo dell’uscita anticipata sia rispetto agli importi erogabili. La stretta della governance economica Ue è fondata su alcuni capisaldi regolamentari:
- Deficit-PIL entro un massimo del 3% (Trattato di Maastricht)
- Obbligo di riduzione progressiva del debito pubblico, oggi attestato oltre il 137% del PIL
- Controllo stringente della spesa primaria da parte delle autorità comunitarie
- Monitoraggio costante di ogni sforamento rispetto agli obiettivi di rientro.
- Restringimento delle aree disponibili per nuove misure di spesa sociale
- Congelamento dei margini per riforme strutturali sulla previdenza
- Sorveglianza continua sui conti da parte di Bruxelles e investitori finanziari.
Spazio finanziario insufficiente: secondo le analisi ufficiali, il solo margine di manovra previsto per la spesa primaria nel 2028 è inferiore a 1,2 miliardi di euro. A titolo comparativo, si tratta di una frazione minima rispetto alle esigenze di una vera riforma delle pensioni, il cui costo stimato oscilla tra i 20 e i 32 miliardi annui.
| Parametro | Valore 2025 | Richiesta UE |
| Deficit/PIL | 3,1% | ≤ 3,0% |
| Debito/PIL | 137% | < 60%* (Trigone Ue) |
| Spazio spesa primaria | 1,2 miliardi | > 20 miliardi (per vera riforma) |
Un’eventuale deroga al Patto di Stabilità che liberasse risorse fino a 32 miliardi passa per una trattativa collettiva a livello europeo. Tuttavia, l’Ue ha più volte rigettato aperture in tal senso, e qualsiasi uso di questi fondi comporterebbe una penale a carico dello Stato con costi aggiuntivi pari ad almeno il 10% delle somme spese fuori parametro.
Ciò significa che anche una via di dialogo con la Commissione, ad esempio tramite una richiesta congiunta di maggiore flessibilità da parte di più Paesi, comporterebbe una spesa aggiuntiva e rischi per il rating sovrano. Il rischio sistemico per la sostenibilità del debito italiano rimane quindi molto elevato.
Sul fronte tecnico, inoltre, le ultime scelte normative hanno irrigidito criteri e requisiti:
- Età pensionabile agganciata alla speranza di vita: dal 2027 la soglia di vecchiaia sale a 67 anni e un mese; di conseguenza anche i limiti per le uscite anticipate si innalzano.
- Penalizzazioni più severe sull’anticipo: ogni mese guadagnato rispetto all’età di vecchiaia comporta penalizzazioni crescenti nell’importo dell’assegno.
- Conferma del meccanismo di calcolo contributivo: il valore finale dipende dai coefficienti, aggiornati ogni due anni con un trend in ribasso.
- Dare per scontati adeguamenti pieni: la legge limita la rivalutazione delle pensioni sopra quattro volte il minimo.
- Ignorare le penalizzazioni: anticipare l’uscita riduce proporzionalmente il vitalizio futuro.
- Sottostimare l’impatto dei vincoli europei: decisioni che sembrano governative sono, in realtà, già largamente decise a Bruxelles.
Cosa potrà (e non potrà) cambiare nel 2027: requisiti, importi, incentivi e strategie concrete
L’anno 2027 promette pochi veri cambiamenti rispetto alle aspettative sulla possibilità di uscire prima dal lavoro o di vedere un sensibile aumento della pensione mensile. I principali aggiornamenti riguarderanno:
- Elevazione automatica dell’età per la pensione di vecchiaia, che passerà da 67 anni a 67 anni e un mese, con successivi scatti fino a 68 anni previsti entro il 2034.
- Incremento dei requisiti per la pensione anticipata contributiva, che seguirà l’andamento della speranza di vita.
- Aggiornamento dei coefficienti di trasformazione per il calcolo dell’importo, più sfavorevole rispetto agli anni precedenti: chi andrà in pensione nel 2027 percepirà un assegno inferiore a parità di montante contributivo rispetto al biennio 2025-2026.
| Anno | Pensioni anticipate | Variazione su anno precedente |
| 2025 | 61.561 | --- |
| 2026 | 56.004 | -8,97% |
Parallelamente, l’importo medio dei nuovi assegni è sì cresciuto, ma per effetto quasi esclusivo della rivalutazione ISTAT: l’incremento per il 2026 è stato dell’1,4%, portando ad esempio una pensione di 1.000 euro a un massimo di 1.014 euro lordi. Si tratta di adeguamenti modesti, soprattutto per chi sperava in incrementi superiori all’inflazione.
Differenze e discriminazioni di genere: Persistono differenze significative tra uomini e donne sia in termini di accesso che sull’importo medio, con un crollo degli ingressi attraverso l’opzione donna a soli 500 casi nel primo trimestre 2026.
Gli importi netti risultano spesso inferiori causa imposte e detrazioni: ad esempio, per una pensione di 3.400 euro l’incremento lordo stimato di 45 euro può ridursi a meno della metà post-irpef.
La strategia concreta per il 2027 richiede un approccio su più livelli:
- Costante monitoraggio dell’evoluzione normativa e dei calendari delle finestre pensionistiche
- Calcolo approfondito della convenienza ad anticipare l’uscita: con l’attuale assetto, ogni mese anticipato ha un impatto economico permanente sull’assegno
- Valorizzazione delle forme di previdenza integrativa e welfare aziendale, ove disponibili
- Simulazioni realistiche degli scenari di prestazione futura, senza affidarsi a ipotesi di riforme estensive o aumenti straordinari
- Ricorso a consulenti qualificati per personalizzare la scelta di uscita e ottimizzare il mix tra canali contributivi, riscatti e incentivi
- Sottovalutare l’impatto degli aggiornamenti dei coefficienti: il passaggio al 2027 comporta una riduzione sistematica, quindi chi si trova vicino all’uscita dovrebbe valutare se lasciare il lavoro prima di tale data (ove possibile e conveniente)
- Dare per certi aumenti “politici”: la realtà mostra che ogni aumento superiore all’adeguamento ISTAT è oggi fuori portata per ragioni di bilancio
- Ignorare le penalizzazioni su riscatti e finestre mobili, con effetti spesso sottostimati sulle somme finali percepite
Leggi anche
- Pensioni anticipate e aumento importi nel 2027: c'è una via per farlo ma è molto stretta
- Pensioni, si deve fermare il pagamento almeno di alcune: la proposta di un autorevole professore ed economista
- Quanto saranno gli importi della pensione rispetto all'ultimo stipendio preso secondo analisi di Smileconomy

Dott.ssa Serena Benedetti
La dott.ssa Serena Benedetti è un'esperta previdenziale con oltre 15 anni di esperienza nel campo della consulenza e dell'assistenza previdenziale. Laureata in Economia e Commercio, ha dedicato la sua carriera all'analisi delle politiche pensionistiche e alla consulenza su temi legati al welfare e alla previdenza sociale. Grazie alla sua competenza, ha collaborato con diversi...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra