La vendita di benzina ha registrato un incremento nei primi mesi dell'anno, spinta da dinamiche di mercato, fattori economici, oscillazioni di prezzo e nuove normative.
Il comparto dei distributori di benzina in Italia sta attraversando un periodo di forte crescita nelle vendite nei primi mesi dell’anno. Dopo anni di volumi tendenzialmente stabili o in calo, i dati più recenti indicano una crescita sorprendente dei rifornimenti, che sta attirando l’attenzione di analisti e operatori del settore. Le principali società di distribuzione carburanti, insieme ai network di stazioni indipendenti, segnalano livelli di vendita ai massimi degli ultimi quindici anni, a fronte di una situazione economica complessa e dell’avanzare della mobilità elettrica.
Vendite record, prezzi in calo e ruolo delle accise
A dicembre 2025 le vendite di benzina in Italia hanno raggiunto livelli mai visti dal 2010, secondo le elaborazioni di UNEM riportate da Ansa. I volumi immessi sul mercato hanno toccato quota 4,3 milioni di tonnellate con una crescita annuale del 7,7%. Si tratta di oltre 98.000 tonnellate di incremento rispetto all’anno precedente, determinando il dato più alto degli ultimi quindici anni. Anche il gasolio ha visto un’espansione, ma con numeri minori rispetto alla benzina, mentre il GPL ha subito un lieve calo.
Un aspetto chiave riguarda l’andamento dei prezzi. Il costo al litro è diminuito mediamente fino a 1,709 euro/litro per la benzina a dicembre, con una riduzione di circa 5 centesimi rispetto allo stesso periodo dell’anno scorso. Discorso simile per il gasolio, che è sceso di ben 7 centesimi, fino a 1,669 euro/litro. Questa dinamica segue la correzione del prezzo del petrolio internazionale, che dall’inizio del 2025 ha registrato una contrazione del 21%.
Il ruolo delle accise resta centrale: il governo ha diminuito le tasse sulla benzina di 1,5 centesimi al litro e alzato quelle sul diesel, creando un riequilibrio tra i due carburanti come parte delle strategie per disincentivare i combustibili più inquinanti. La pressione fiscale però continua a pesare, visto che su ogni litro oltre il 60% del prezzo è costituito da tassazione, tra accise e IVA, lasciando poco margine operativo ai gestori.
Tra i fattori che possono aver favorito l’incremento nei primi mesi dell’anno si segnalano: festività con cadenza infrasettimanale favorendo gli spostamenti, ripresa del traffico dei veicoli pesanti e una maggiore competitività tra impianti urbani e autostradali. L’espansione della domanda ha coinciso con un periodo di ribasso dei prezzi internazionali, amplificando ulteriormente l’effetto sugli acquisti.
Perché si vende più benzina? Analisi tecnica: traffico, scelte degli automobilisti e mercato dell’auto italiana
L’analisi delle cause dietro la crescita delle vendite parte da una realtà strutturale: il parco auto italiano è ancora composto in larga parte da veicoli a benzina di età avanzata. La penetrazione di veicoli ibridi e full electric resta comparativamente bassa, e la sostituzione del circolante avviene in modo molto graduale, anche a causa degli elevati costi delle nuove vetture a ridotto impatto ambientale.
Un altro elemento chiave risiede nella diminuita differenza di prezzo rispetto al diesel, a seguito delle recenti riforme delle accise, che mirano a penalizzare il gasolio rispetto alla benzina per finalità ambientali. In molte città, soprattutto nell’area settentrionale e nelle grandi arterie autostradali, la benzina è tornata più competitiva anche per chi percorre lunghi tragitti giornalieri.
Le statistiche ANAS e MIT certificano un netto aumento del traffico veicolare nel periodo post-pandemico, specialmente nei mesi di gennaio-marzo 2026. Il traffico di veicoli pesanti è cresciuto del 7% nel solo 2025. L’aumento degli spostamenti – sia per ragioni lavorative sia per turismo nazionale – ha ulteriormente gonfiato i consumi di carburanti tradizionali.
Allo stesso tempo, la lenta crescita delle stazioni di ricarica per veicoli elettrici e la scarsa capillarità nei centri minori mantengono la benzina la soluzione più pratica per milioni di pendolari e aziende. Il mercato italiano si rivela quindi meno rapido nell’assorbire i veicoli a basso impatto energetico rispetto ad altre economie europee.
Tra i comportamenti degli automobilisti che hanno contribuito a questo trend vanno evidenziati:
- Campagne promozionali e sconti periodici nei distributori urbani e delle grandi catene, che incentivano il rifornimento anche presso punti vendita diversi dal consueto.
- Percorrenze più lunghe rispetto agli anni precedenti, con un ritorno alle abitudini pre-2020.
- Meno freni agli spostamenti legati a restrizioni sanitarie nazionali.
- Fattori stagionali: inverno più mite, che favorisce una maggiore mobilità nei primi mesi dell’anno.
Il ruolo della concorrenza e l’impatto delle nuove regole sui prezzi
La concorrenza tra distributori si è accentuata rimodellando l’offerta sul territorio italiano. Le grandi catene, grazie a economie di scala, possono proporre prezzi più bassi, sconti e campagne promozionali aggressive, mentre i distributori indipendenti puntano sulla personalizzazione dei servizi e sulla fidelizzazione della clientela locale.
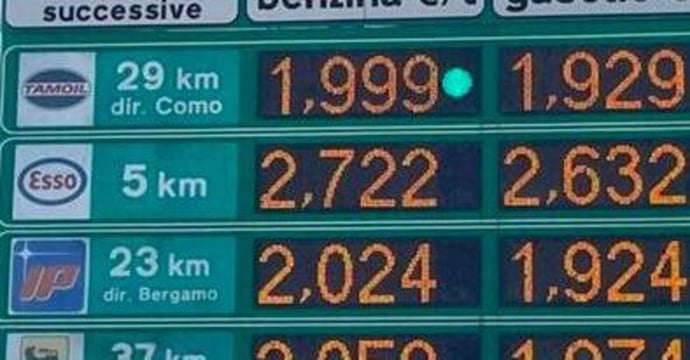
I nuovi obblighi normativi sulle comunicazioni dei prezzi, in particolare la pubblicazione settimanale obbligatoria (circolare MIMIT luglio 2023), hanno aumentato la trasparenza. Adesso, ogni impianto deve comunicare il prezzo praticato, e i cartelloni aggiornati ogni giorno facilitano il confronto da parte degli automobilisti. La concorrenza sui pochi centesimi al litro viene affiancata dalla guerra sulla qualità dei servizi aggiuntivi.
I controlli rafforzati da parte della Guardia di Finanza e del Ministero mantengono alta l’attenzione su pratiche scorrette o speculative, incentivando comportamenti conformi e riducendo il rischio di sanzioni. Questo favorisce la fiducia dei consumatori e la competizione leale.
D’altro canto, gli sviluppi societari recenti – come la cessione di intere reti di distribuzione a consorzi od operatori italiani – stanno ridisegnando gli equilibri nazionali, puntando a una maggiore integrazione tra marchi e all’offerta di servizi sempre più ricca (colonnine di ricarica elettrica, shop tematici, partnership locali).
Margini per i distributori: pressione fiscale, break-even e strategie di redditività
Anche a fronte di volumi in crescita, i margini lordi sulle vendite di carburante restano estremamente contenuti. Le statistiche di settore indicano un guadagno medio tra i 3 e i 4 centesimi per litro (o il 2-3% del prezzo finale), lasciando ai gestori una possibilità limitata di generare ricavi direttamente dalla benzina venduta.
Il peso della pressione fiscale italiana – con accise superano i 71 centesimi per litro sulla benzina e IVA al 22% – è tra i più alti in Europa. Nonostante le recenti riduzioni, la tassazione rende praticamente obbligatoria la ricerca di strategie integrative per il break-even.
Il punto di pareggio (break-even) economico tipico per un distributore si colloca, dati attuali, tra gli 800.000 e 1.200.000 litri all’anno. Raggiungere questa soglia richiede localizzazione strategica (zone ad alto traffico), efficienza sui costi (personale, energia, manutenzione) e diversificazione delle entrate.
Le analisi evidenziano che la redditività effettiva deriva dalla somma tra carburanti e servizi accessori. Le voci che fanno la differenza includono:
- Ricavi da shop, minimarket e bar: margini più alti (30% circa) rispetto alla benzina.
- Attività accessorie come autolavaggio e vendita di prodotti per auto.
- Programmi fedeltà che incrementano il ritorno dei clienti.
La struttura organizzativa – SRL in molti casi – permette oggi di contenere la rischiosità personale dei gestori e di adattarsi più rapidamente alle fluttuazioni di mercato.
Leggi anche
- Perché la benzina è così tanto venduta in questi primi mesi dell'anno? E l'impatto sui prezzi
- Perchè in alcune regioni la benzina costa media? Quali sono attualmente, le tariffe e anomalie
- Che Cos’è l’ETS2 e quando entrerà in vigore causando aumenti dei carburanti fino a 300 euro
Alberto Pelletti
Alberto Pelletti è un esperto del settore motori con oltre 18 anni di esperienza nel campo dell’analisi automotive. Opera a Torino come consulente per aziende e privati, collaborando con realtà attive nel settore automobilistico. Le sue competenze spaziano dalla valutazione delle flotte aziendali all’ottimizzazione dei costi di gestione dei veicoli. Grazie alla sua lunga esperienza, ha sviluppa...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra