Dalle novità dei pignoramenti sprint e sugli stipendi dei dipendenti pubblici dal 2026, alle nuove sanatorie e rottamazioni: regole, differenze, vantaggi, criticità e strategie concrete per professionisti e imprese.
Le prossime settimane prospettano una svolta nel recupero forzato dei debiti tributari e contributivi in Italia. A partire da giugno 2026, due nuovi sistemi di pignoramento entreranno in vigore, scatenando interrogativi e ansie tra contribuenti, professionisti e imprese. La rapidità senza precedenti e l’incrocio sistematico dei dati promettono di aumentare la pressione sulla riscossione, con rischi concreti per la liquidità e la stabilità di famiglie e attività economiche. Urgenza, dettaglio tecnico e consapevolezza normativa sono richieste a chiunque abbia debiti con il Fisco: chi ignora i cambiamenti rischia il blocco dei conti e trattenute stipendiali automatiche. In agenda anche il dibattito su rottamazioni e nuove sanatorie fiscali, che offre possibilità ma espone a errori strategici fatali.
Panoramica sui due nuovi sistemi di pignoramento: Sprint e su stipendi PA
La normativa appena aggiornata sancisce due procedure che opereranno in parallelo per presidiare la riscossione dei debiti iscritti a ruolo e non pagati:
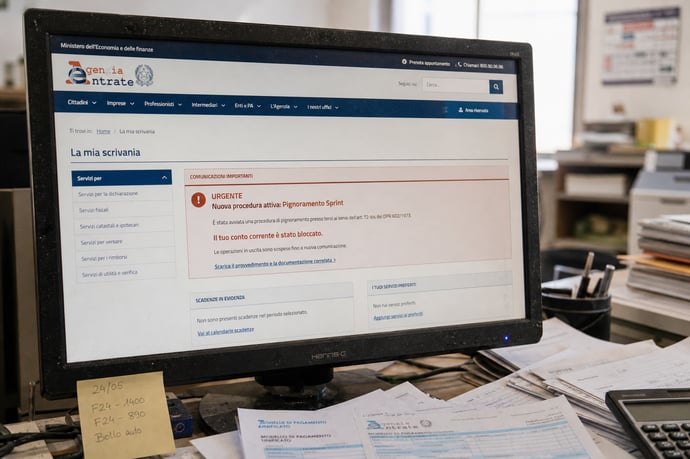
- Pignoramento sprint: uno strumento telematico ultra-rapido, basato sull’accesso ai dati delle fatture elettroniche, che colpirà i crediti commerciali e i saldi di conti correnti.
- Pignoramento degli stipendi di lavoratori pubblici: procedura riformata che permetterà il prelievo diretto di quote di retribuzione da dipendenti della PA per debiti fiscali superiori a soglie abbassate dal 2026.
Il pignoramento sprint: funzionamento, tempistiche e dati trasmessi
A partire da giugno 2026, l’Agenzia delle Entrate-Riscossione (AdER) potrà attivare il pignoramento sprint sui crediti verso terzi – includendo saldi di conti correnti, crediti commerciali e altre somme – in modo automatizzato e senza necessità di intervento giudiziario. Le fasi operative prevedono:
- Dopo la notifica di una cartella o avviso esecutivo e il mancato pagamento entro 60 giorni, il debito diventa esigibile iscritto a ruolo.
- Scaduti i termini, AdER può notificare direttamente alle banche o ai committenti l’ordine di blocco ed esecuzione delle somme fino alla concorrenza del credito dovuto.
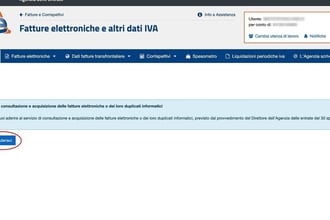
- Il cuore della novità: l’uso massiccio dei dati delle fatture elettroniche, già intercettati per le analisi di rischio e ora disponibili all’ufficio riscossione, consente azioni mirate sui crediti certi, identificando in tempo reale gli incassi attesi dal debitore e i relativi clienti, anche per i coobbligati.
Oltre a velocità e automazione, il pignoramento sprint comporta:
- No intervento preventivo del giudice;
- Blocco simultaneo di più rapporti, includendo anche crediti commerciali presso vari clienti;
- Precisione nell’individuazione delle somme, grazie all’incrocio tra dati anagrafici e fatture elettroniche degli ultimi sei mesi;
- Gestione telematica delle notifiche e assenza di dibattimento, salvo successiva opposizione.
Pignoramento degli stipendi dei dipendenti pubblici: regole, limiti e nuove soglie 2026
Dal 2026 il pignoramento degli stipendi erogati dalla Pubblica Amministrazione diventa più incisivo e capillare. La verifica di regolarità fiscale, obbligatoria prima dei pagamenti di somme da 2.500 euro in su (soglia abbassata rispetto ai 5.000 precedenti), interesserà anche le indennità di lavoro e i compensi accessori.
- Modalità di verifica e aggancio: per ogni pagamento, l’ente pubblico controlla se il soggetto beneficiario risulta debitore verso il Fisco per almeno 5.000 euro iscritti a ruolo.
- In caso di irregolarità, il pagamento viene sospeso e, se AdER attiva il pignoramento entro 60 giorni, l’importo dovrà essere versato direttamente all’agente della riscossione entro i limiti di legge.
- Il sistema punta ad automatizzare anche i flussi di stipendi tramite Noipa/cedolino unico, estendendo i controlli anche al pagamento di incentivi, arretrati e progetti, con dubbi ancora aperti sull’integrazione di alcune voci accessorie.
- Nuove soglie di pignorabilità stabilite:
- Per stipendi inferiori a 2.500 euro, massimo pignorabile 1/10
- Per stipendi tra 2.500 e 5.000 euro, massimo 1/7
- Per stipendi superiori a 5.000 euro, massimo 1/5
- Resta salva la parte impignorabile per minimo vitale (1,5 volte assegno sociale) e la protezione dell’ultimo emolumento accreditato in conto corrente.
Le principali differenze tra pignoramento sprint e pignoramento stipendi pubblici
I nuovi modelli di prelievo coatto presentano differenze sostanziali. Ecco una sintesi dei punti chiave:
- Oggetto: il pignoramento sprint colpisce tutti i crediti (conti, clienti, incassi B2B, B2C), mentre la procedura PA riguarda unicamente le somme da lavoro pubblico.
- Soggetti coinvolti: per il pignoramento sprint i terzi possono essere privati, banche, clienti commerciali; nella procedura PA è direttamente l’ente pubblico che paga lo stipendio.
- Limiti quantitativi: per i dipendenti pubblici i limiti sono più protettivi e graduati, sia per importo che per soglia di verifica; nella procedura sprint il prelievo si ferma alle quote impignorabili ma include tutti i crediti maturati in 60 giorni.
- Tempistiche: sprint, massimo 60 giorni per esecuzione; PA- aggancio appena superata la soglia, con sospensione e rapido riversamento se notificato il pignoramento.
Dati accessibili a AdER per i pignoramenti: cosa cambia con la fatturazione elettronica e il ruolo dei coobbligati
L’innovazione tecnologica rivoluziona le fonti informative disponibili a AdER:
- A partire dal 2026, l’Agenzia potrà ottenere - tramite protocollo definito con provvedimento del direttore Entrate - i dati relativi alla somma dei corrispettivi delle fatture emesse nell’ultimo semestre da parte di debitori iscritti a ruolo e coobbligati verso ogni cliente o committente.
- Integrazione tra banche dati: le informazioni SDI, Anagrafe dei conti correnti, INPS e altre fonti consentono una profilazione dettagliata e mirata dell’attività di riscossione.
- Niente raccolta massiva (“pesca a strascico”): la selezione dei soggetti da colpire avverrà secondo analisi di rischio e congruità degli incassi attesi, valorizzando solo i casi con elevata probabilità di frode o evasione.
- Estensione ai coobbligati: anche clienti e fornitori solidalmente responsabili potranno essere coinvolti nei blocchi delle somme, aggirando condotte elusive.
Vantaggi, criticità e limiti delle nuove procedure di pignoramento
La riforma promette alcuni indubbi vantaggi:
- Incremento dell’efficacia: si punta a raddoppiare l’esito positivo dei pignoramenti presso terzi, grazie all’analisi di dati capillari e aggiornatissimi.
- Riduzione delle tempistiche per la riscossione e minore contenzioso giudiziario, data l’automaticità delle procedure informatizzate.
- Tutele per il debitore, come il rispetto dei limiti di pignorabilità e la conservazione dell’ultimo stipendio o pensione accreditati.
- Effetti a cascata sulla liquidità di imprese e famiglie, con rischio di blocco immediato di conti correnti e incassi vitali.
- Possibili errori nei dati o nelle notifiche, soprattutto nella trasmissione e aggregazione dei flussi informativi su più soggetti.
- Complessità nelle contestazioni e tempi ristretti per azionare le difese giudiziarie (opposizione 615 e 617 c.p.c., istanze sospensive, ecc.).
- Difficoltà interpretative per la PA nel gestire le nuove soglie e il coordinamento dei controlli – soprattutto sugli “arretrati” e sui casi di lavoratori con più datori di lavoro pubblici.
Le sanatorie e le rottamazioni in discussione: dall’ultimo ciclo alla nuova rottamazione quater 2026
Parallelamente all’inasprimento dei pignoramenti, il dibattito politico e normativo continua a concentrarsi su strategie di definizione agevolata dei debiti fiscali e previdenziali. Il panorama delle sanatorie attuali e in discussione include:
- Rottamazione quater, principale misura introdotta per permettere ai debitori di estinguere posizione debitoria pagando solo capitale e una parte degli interessi, escludendo le sanzioni.
- Riaperture cicliche delle rottamazioni per consentire a chi è decaduto di rientrare nel piano agevolato, spesso con nuovi termini e condizioni aggiornate alle temperature sociali ed economiche.
- Sanatorie specifiche sui tributi locali, con regole spesso più flessibili rispetto ai carichi erariali (es. aliquote ridotte, possibilità di saldo e stralcio mirati da parte dei Comuni).
- Decreto Fiscale 2026 in discussione: contempla nuove ipotesi di definizione agevolata, sia come sanatoria ordinaria che con parametri di accesso selettivi e stringenti, anche sulla base dell’impatto dei nuovi modelli di riscossione coattiva e delle difficoltà economiche diffuse.
Rateizzazioni ordinarie e nuove ipotesi di sanatoria nel Decreto Fiscale 2026
Le rateizzazioni ordinarie 2026 rappresentano lo strumento difensivo più usato oltre alla sanatoria:
- Consentono di diluire il pagamento dei debiti in un arco fino a 72, o in casi particolari 120 rate.
- Sospendono le azioni esecutive in corso (compresi i nuovi pignoramenti) quando attivate tempestivamente e rispettate con regolarità.
- Procedura gestibile direttamente da AdER previa istanza del debitore e pagamento della prima rata.
- Nuove finestre per definizioni agevolate straordinarie, con condizioni vantaggiose per contribuenti colpiti dalle prime fasi delle procedure velocizzate.
- Meccanismi rafforzati di sospensione automatica delle esecuzioni, specie nei casi di istanza accolta nei 60 giorni dal pignoramento sprint.
Rottamazione quater e riapertura: condizioni, vantaggi, criticità
La Rottamazione Quater 2026 replica e amplia il modello delle precedenti versioni, prevedendo:
- Estinzione dei debiti affidati a AdER pagando solo imposte e interessi legali ridotti, senza sanzioni e con stralcio degli aggi esattoriali.
- Possibilità di rientrare nei termini per chi è decaduto in passato, a patto di presentare nuova domanda alle condizioni aggiornate.
- Sospensione immediata delle azioni esecutive per i carichi inclusi nella domanda di rottamazione, ma non automaticità per pignoramenti già perfezionati (es: trattenute stipendiali in corso proseguono fino a sospensione o saldo della prima rata).
- Programmazione delle rate, solitamente in 18 o 20 soluzioni, con decadenza per mancato versamento anche di una sola rata.
- Illusione di sospensione automatica per tutti i debiti e rischi di errore nella selezione dei carichi da inserire.
- Decadenza rapida e ripartenza delle azioni esecutive più aggressive in caso di mancato rispetto delle scadenze.
- Non sempre possibilità di recupero delle somme già pignorate e trasferite a AdER prima della presentazione della domanda.
Rottamazione delle cartelle dei tributi locali: regole specifiche e sviluppi attesi
Le cartelle emesse da enti locali (Comuni, Province, etc.) hanno spesso una disciplina separata:
- Gli enti locali possono deliberare sanatorie ad hoc, stralciando quote di interessi o intero importo di multe, canoni e tributi minori.
- Condizioni di accesso spesso più flessibili: bastano a volte pochi adempimenti o pagamenti, secondo modalità semplificate, per chiudere definitivamente la posizione.
- Differenze nella procedura: non tutti i carichi sono automaticamente inclusi nelle sanatorie nazionali – è essenziale verificare se la cartella è gestita direttamente dall’ente o affidata in passato ad Agenti della Riscossione.
Cosa cambia per professionisti, dipendenti pubblici, imprenditori: errori comuni e strategie concrete
L’impatto dei nuovi pignoramenti e delle sanatorie in parallelo è diversificato a seconda delle categorie:
- Professionisti e partite IVA: soggetti più esposti al pignoramento sprint, per via della tracciabilità immediata dei loro incassi attraverso la fatturazione elettronica. Errori comuni: ignorare le notifiche, non pianificare la copertura dei flussi, non contestare tempestivamente le azioni errate di AdER.
- Dipendenti pubblici: rischio crescente di blocco dei pagamenti accessori e degli arretrati oltre i 2.500 euro, specie se con più datori di lavoro pubblici. Diffuso l’errore di non verificare la propria posizione fiscale prima di incassare somme “una tantum”.
- Imprenditori: nuovi strumenti permettono la cattura tempestiva degli incassi B2B e la sospensione di pagamenti di rifornimenti o lavori da parte di altre imprese; rischio di vedere congesti i flussi di cassa e la filiera produttiva.
- Verifica costante della propria posizione debitoria presso AdER e gli enti locali.
- Uso della rateizzazione come leva immediata per bloccare i pignoramenti in arrivo.
- Ricerca di assistenza specialistica in caso di contestazioni su importi o vizi nella notifica delle cartelle/atti esecutivi.
- Attenzione alla composizione dei conti bancari (es. cointestati) e tutela preventiva del minimo vitale, soprattutto in presenza di più pignoramenti contemporanei.
Cosa fare in concreto: scenari pratici, scelte strategiche e consigli operativi
L’esperienza degli ultimi anni mostra una costante: la tempestività d’azione determina la differenza fra danno irreversibile e gestione sostenibile della crisi. Ecco i passaggi operativi più efficaci:- Alla ricezione di notifiche di cartelle/atti di pignoramento: non ignorare la comunicazione; attivarsi subito per comprendere la fondatezza e la tipologia dell’importo richiesto.
- Verificare la legittimità del debito: non sempre le somme richieste sono dovute; non di rado le cartelle non sono state notificate correttamente o sono prescritte.
- Ponderare l’adesione a sanatorie o rateizzazioni secondo le proprie reali possibilità economiche e la tipologia dei carichi iscritti a ruolo.
- In caso di pignoramento sprint su conti o crediti: presentare domanda di rateizzazione entro i 60 giorni dalla notifica, informare la banca e AdER dell’avvio della procedura per sospendere il trasferimento delle somme.
- Nel caso di dipendenti pubblici: monitorare costantemente il proprio stato fiscale, soprattutto prima di incassare somme straordinarie o arretrati.
- Preparare documentazione e, se necessario, ricorrere all’assistenza di professionisti esperti in diritto tributario/esattoriale per contestazioni formali (opposizioni, richieste di sospensione, reclami agli enti pagatori).
- <...
Leggi anche
- I 2 nuovi sistemi di pignoramenti in arrivo a giugno e le rottamazioni e le sanatorie in parallelo in discussione
- Richieste modifiche al pignoramento e trattenute su fatture e compensi alla PA di partite iva se hanno debiti
- Decreto Fiscale: avanzano 2 leggi per la pace fiscale e sanatoria che vanno oltre una rottamazione una tantum
Susanna Gatti
Susanna Gatti ha studiato legge e possiede una solida formazione in ambito giuridico e fiscale. Nel corso degli anni ha approfondito in particolare le problematiche legate a multe, pignoramenti e controlli fiscali, collaborando con studi legali e realtà aziendali per contribuire all’analisi di situazioni complesse e all’individuazione di soluzioni efficaci.
Attualmente risiede a Roma e si...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra