Polizza sanitaria scolastica: chi può aderire dal 10 al 20 settembre 2026, cosa copre e quanto dura senza possibilità di revoca
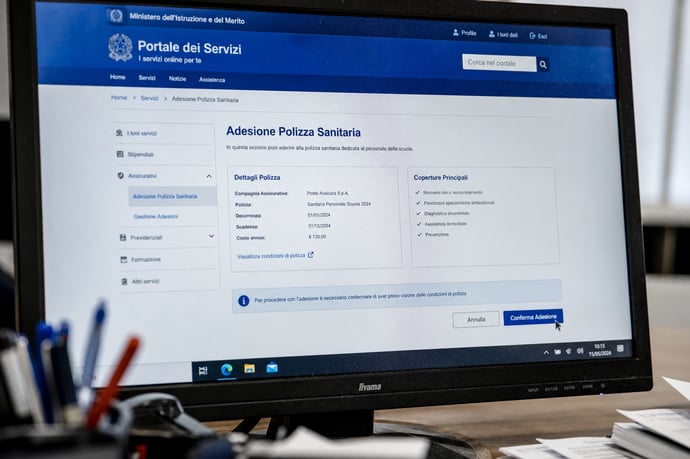
Dal 10 al 20 settembre 2026 il personale scolastico può aderire alla polizza sanitaria: quali sono requisiti, costi, coperture per ricoveri e prevenzione, durata, esclusioni e vincoli.
Il Ministero dell’Istruzione e del Merito ha aperto dal 10 al 20 settembre 2026 la prima finestra per aderire alla polizza sanitaria integrativa destinata al personale della scuola e del Ministero. La copertura è gratuita per il dipendente avente diritto, ma non parte in automatico: occorre manifestare espressamente la volontà di aderire. Una volta formalizzata, l’adesione non può essere revocata per il quadriennio previsto.
La scelta riguarda quindi sia l’accesso alle prestazioni sanitarie del piano sia la permanenza nella copertura, con decorrenza dalle ore 00:00 del 30 settembre 2026 alle ore 24:00 del 29 settembre 2030.
Il servizio è affidato a UniSalute, in coassicurazione con Poste Assicura S.p.A. e Intesa Sanpaolo Protezione S.p.A. L’iniziativa rientra nelle misure di welfare rivolte al personale scolastico e ministeriale. Non sostituisce il Servizio sanitario nazionale e non rimborsa qualsiasi spesa medica: prestazioni, massimali, scoperti, franchigie e procedure cambiano in base all’evento e alle regole del Piano sanitario.
Per l'adesione è necessario seguire l'apposita procedura telematica e tra la richiesta del dipendente e l’inizio effettivo della copertura passano infatti i giorni necessari alla gestione delle posizioni assicurative.
Il personale che possiede i requisiti deve esprimere la propria scelta nell’area riservata dei servizi digitali del Ministero. La gratuità, da sola, non equivale all’iscrizione. Chi non completa la procedura entro la finestra iniziale non ottiene la copertura soltanto perché lavora nella scuola o presso il Ministero.
Sono previste successive possibilità di aggiornamento della piattaforma per le nuove adesioni. Tempi e condizioni operative, però, dipendono dalle comunicazioni del Ministero.
Da non confondere con il termine del 20 settembre è la data del 30 settembre 2026, quando dovrebbe iniziare l’efficacia generale del contratto. Prima di quel momento, l’adesione amministrativa e l’uso dei servizi UniSalute restano due passaggi distinti.
Chi può aderire alla polizza sanitaria scolastica
I beneficiari della polizza sanitaria scolastica sono i dirigenti scolastici e il personale docente, educativo e ATA, vale a dire amministrativo, tecnico e ausiliario, con rapporto di lavoro a tempo indeterminato.
Possono aderire anche docenti, educatori e ATA con contratto a tempo determinato annuale oppure fino al termine delle attività didattiche. Il riferimento è, normalmente, agli incarichi con scadenza al 31 agosto 2026 o al 30 giugno 2027, quando il contratto riguarda il relativo anno scolastico.
Rientra nella misura il personale del Ministero dell’Istruzione e del Merito in servizio presso gli uffici centrali e periferici. Sono comprese anche le persone che operano presso queste strutture in posizione di utilizzazione, comando o distacco, secondo le condizioni stabilite dal piano. Le indicazioni disponibili includono i dirigenti del Ministero e il personale delle scuole italiane all’estero.
Per chi lavora a tempo determinato, la copertura segue la durata dell’incarico. Gli assunti a tempo indeterminato e i dirigenti scolastici possono invece rimanere assicurati per 48 mesi, salvo la cessazione dal servizio o altre variazioni comunicate secondo le regole contrattuali.
Supplenti brevi, familiari e limite di età
I supplenti brevi e saltuari non rientrano tra i beneficiari. Per il personale a tempo determinato, il Piano richiama infatti gli incarichi annuali e quelli fino al termine delle attività didattiche.
La categoria contrattuale va controllata prima di compilare la richiesta. Prestare servizio in una scuola, da solo, non basta a stabilire il diritto alla copertura.
L’assicurazione riguarda il dipendente avente diritto. Non si estende automaticamente al coniuge, ai figli o agli altri familiari. Per loro è disponibile un servizio separato di tariffe sanitarie agevolate, chiamato SiSalute Up, utilizzabile nelle strutture della rete convenzionata.
SiSalute Up consente di accedere a condizioni economiche agevolate per visite, diagnostica, odontoiatria, fisioterapia e altre prestazioni. Non coincide con la polizza sanitaria del lavoratore.
Il piano prevede anche un limite di età di 71 anni per l’assicurato ancora in servizio. Se l’età viene raggiunta nel corso dell’annualità, la copertura termina alla prima scadenza annuale utile, in base alle condizioni previste.
Come si aderisce con SPID, CIE o CNS
La richiesta per avere la polizza sanitaria scolastica si presenta nell’area riservata del portale del Ministero. Per entrare servono una delle identità digitali ammesse: SPID, CIE o CNS.
Una volta effettuata l’autenticazione, il percorso indicato è il seguente:
- aprire la sezione dedicata alle agevolazioni per il personale scolastico e del Ministero;
- selezionare la voce relativa a UniSalute;
- consultare, se necessario, la Guida al Piano sanitario;
- premere il comando “ADERISCI”;
- leggere l’informativa sul trattamento dei dati personali e confermare la scelta.
Gli eventuali problemi tecnici devono essere segnalati attraverso i canali di assistenza indicati dal Ministero. Per i quesiti sulla misura è stato indicato anche un indirizzo di posta elettronica dedicato.
Costi, quote e pagamenti previsti dal piano
Per il dipendente ammesso, l’adesione alla copertura sanitaria integrativa è gratuita. Le informazioni disponibili non indicano una quota individuale per l’attivazione né un premio periodico a carico del lavoratore scolastico per la polizza principale.
Gratuita, però, non significa che ogni prestazione sia priva di costi. Alcune garanzie prevedono scoperti, franchigie o importi che rimangono a carico dell’assistito.
Per la visita odontoiatrica e l’igiene orale, ad esempio, il Piano indica un massimale annuale di 100 euro e uno scoperto del 15%. Nei casi di grandi interventi chirurgici previsti dalla garanzia può applicarsi uno scoperto del 10%, con un massimo non indennizzabile di 4.000 euro per evento.
La spesa effettiva dipende dunque dal tipo di prestazione richiesta e dalle condizioni applicabili.
Per i familiari non è descritta un’estensione gratuita della polizza. SiSalute Up mette a disposizione tariffe agevolate, ma il costo delle singole prestazioni resta legato alla rete e alle condizioni del servizio. Sulla base dei dati disponibili, il dipendente non deve pagare per includere i familiari nella copertura assicurativa principale, perché questa estensione non è prevista.
Quando decorre e quanto dura la copertura
La polizza collettiva è prevista dalle ore 00:00 del 30 settembre 2026 alle ore 24:00 del 29 settembre 2030. La durata complessiva del contratto è quindi di quattro anni, pari a 48 mesi.
Il calendario generale, tuttavia, non coincide necessariamente con la durata individuale di ogni assicurato.
Per il personale a tempo indeterminato e per i dirigenti scolastici, la copertura può arrivare alla scadenza del contratto, purché il rapporto di servizio continui e siano rispettati tutti i requisiti, compreso quello anagrafico. Per il personale a tempo determinato, la garanzia è collegata all’incarico e termina con la sua conclusione, secondo le regole comunicate.
Nuove assunzioni, pensionamenti e interruzioni del rapporto vengono gestiti attraverso aggiornamenti periodici. Le variazioni sono comunicate con cadenza mensile. Per nuovi ingressi e cessazioni, gli effetti decorrono dal primo giorno del mese successivo alla comunicazione, alle condizioni stabilite dal contratto assicurativo.
Adesione non revocabile per il quadriennio
La scelta è volontaria, ma non è liberamente reversibile dopo la conferma. Le indicazioni disponibili precisano che non è prevista la revoca dell’adesione per il quadriennio, salvo la cessazione del rapporto di lavoro o l’applicazione delle regole contrattuali che fanno venir meno il diritto alla copertura.
Il dipendente non attiva quindi una protezione mensile da interrompere quando non serve. Aderendo, accetta di restare nel piano per il periodo in cui conserva i requisiti. L’assenza di un premio da versare non elimina l’impegno amministrativo e temporale legato alla decisione.
Il mancato utilizzo delle prestazioni non è indicato dal Piano come motivo per annullare la manifestazione di volontà. La copertura, poi, non va confusa con una polizza familiare: il soggetto assicurato è il lavoratore ammesso.
Grandi interventi, ricoveri e gravi eventi morbosi
Le garanzie principali riguardano i grandi interventi chirurgici e i gravi eventi morbosi. Il Piano comprende anche day hospital, day surgery e interventi chirurgici ambulatoriali quando rientrano nelle fattispecie previste.
In presenza dei requisiti, possono essere comprese le spese per chirurgo, anestesista e sala operatoria, oltre ai materiali utilizzati, all’assistenza medica e infermieristica, ai farmaci, agli accertamenti diagnostici e alla degenza.
Alcune prestazioni collegate al ricovero possono essere considerate anche se effettuate nei 90 giorni precedenti o nei 90 giorni successivi all’intervento. Devono comunque rispettare le condizioni della garanzia.
Il massimale complessivo indicato arriva a 600.000 euro per annualità e per singolo assistito. Non significa che ogni spesa sia rimborsabile fino a quella cifra: restano applicabili i sottomassimali, le esclusioni e le regole specifiche delle singole voci.
Quando la struttura è convenzionata e l’autorizzazione è stata ottenuta in anticipo, UniSalute opera normalmente in forma diretta e paga la struttura. L’assistito deve sostenere gli scoperti, le franchigie e gli eventuali servizi non assicurati.
Ricovero nel Servizio sanitario nazionale
Per un ricovero con intervento chirurgico interamente sostenuto dal Servizio sanitario nazionale, il Piano prevede un’indennità sostitutiva di 50 euro al giorno se il lavoratore non chiede ulteriori rimborsi per lo stesso evento.
Non è il rimborso di spese private. Si tratta di un’indennità riconosciuta alle condizioni fissate dalla garanzia.
È prevista una franchigia di 5 giorni e l’erogazione può raggiungere un massimo di 40 giorni per ciascuna annualità assicurativa. Il conteggio e i documenti necessari vanno verificati nella garanzia applicabile, soprattutto quando il ricovero comprende più prestazioni o richieste di rimborso.
Parto, odontoiatria e implantologia
Il parto è coperto quando non è a carico del Servizio sanitario nazionale. Il massimale arriva a 2.500 euro per il parto naturale e a 4.000 euro per quello cesareo. Secondo le condizioni riportate nel Piano, entro questi limiti non si applicano scoperti o franchigie.
La prevenzione odontoiatrica comprende una visita specialistica e una seduta di igiene orale professionale all’anno. Le due prestazioni devono essere svolte nella stessa occasione. Il massimale è di 100 euro, con uno scoperto del 15%.
Non si tratta, quindi, di un rimborso generale per tutte le cure dentistiche.
Per l’implantologia sono previsti fino a quattro impianti per annualità assicurativa. Il massimale complessivo è di 2.400 euro per assistito, con un limite di 600 euro per impianto. Nelle strutture convenzionate, entro i limiti stabiliti, la garanzia è indicata senza franchigie o scoperti.
Le protesi dentarie e le cure odontoiatriche diverse da quelle comprese espressamente figurano tra le principali esclusioni.
Prevenzione cardiovascolare e oncologica
Una volta per annualità, il Piano mette a disposizione un programma di prevenzione cardiovascolare presso strutture convenzionate e previa prenotazione.
Il pacchetto comprende esami di laboratorio quali glicemia, colesterolo, trigliceridi, emocromo, creatinina, transaminasi, esame delle urine, VES, PT e PTT. Sono inclusi anche un elettrocardiogramma basale e una visita cardiologica.
Per gli assistiti con più di 40 anni sono previsti programmi di prevenzione oncologica. Le donne possono scegliere tra visita ginecologica con Pap test, visita senologica con ecografia mammaria oppure visita senologica con mammografia. Per gli uomini il pacchetto comprende la visita urologica e il PSA.
Il programma di prevenzione non dà accesso automatico a qualsiasi esame aggiuntivo. La prenotazione deve avvenire attraverso i canali indicati e la struttura deve appartenere alla rete prevista, salvo le eccezioni contemplate dal Piano.
Non autosufficienza e malattie pregresse
La garanzia per la non autosufficienza permanente prevede un rimborso fino a 500 euro al mese, per un massimo di quattro anni. Sono rimborsabili, nei casi previsti, spese sanitarie e socioassistenziali sostenute e documentate.
La copertura opera quando ricorrono le condizioni definite dal Piano. Tra queste c’è l’incapacità permanente di svolgere almeno tre delle sei attività elementari della vita quotidiana considerate dalla garanzia.
Il Piano dichiara l’operatività della garanzia indipendentemente dalle condizioni fisiche dell’assistito al momento dell’ingresso. Sono comprese anche malattie croniche, recidivanti e patologie pregresse rispetto all’attivazione, comprese quelle già diagnosticate, sempre entro le modalità e i limiti contrattuali.
Questa previsione non elimina l’obbligo di dimostrare l’evento, la condizione richiesta o la spesa sostenuta. Per il rimborso occorrono documenti sanitari e contabili coerenti con la prestazione. L’assenza di una ricevuta, di una prescrizione o di un’autorizzazione, quando richiesta, può incidere sull’esito della pratica.
Strutture convenzionate e richieste di rimborso
Il modo di utilizzare la copertura cambia in base alla garanzia. Nelle strutture convenzionate, una prestazione autorizzata viene normalmente liquidata direttamente da UniSalute.
Prima di prenotare bisogna verificare due elementi: la convenzione della struttura e quella del medico che eseguirà la prestazione.
Una struttura privata non convenzionata può essere utilizzata soltanto nei casi e con i limiti stabiliti dal Piano. Per alcune garanzie la possibilità è prevista quando nella provincia di residenza non sono disponibili strutture convenzionate. L’assenza deve essere verificata prima con la Centrale Operativa; la conferma va ottenuta prima di sostenere la spesa.
Per usufruire della polizza bisogna seguire i seguenti passaggi:
- verifica della garanzia e dei limiti applicabili;
- controllo della struttura e del medico presenti nel network;
- prenotazione o autorizzazione attraverso i canali UniSalute;
- presentazione dei documenti richiesti;
- eventuale pagamento di scoperti, franchigie o voci escluse.
Il Ministero ha chiesto di non registrarsi sul portale o sull’app prima dell’effettiva attivazione.
Esclusioni e documenti da conservare
La polizza non comprende indistintamente visite, esami e cure. Tra le principali esclusioni rientrano alcune prestazioni con finalità esclusivamente estetica, gli accertamenti per infertilità, le pratiche di fecondazione artificiale, le protesi dentarie e le cure odontoiatriche non comprese in modo espresso.
Prima di affrontare una prestazione privata occorre controllare la garanzia, il massimale residuo e l’eventuale sottomassimale. Vanno verificati anche franchigia, scoperto, convenzione e autorizzazione preventiva.
Per completare una richiesta possono servire documenti di identità, attestazioni dell’evento, referti, prescrizioni, cartelle cliniche, fatture e ricevute di pagamento. La documentazione varia in base alla pratica: per l’elenco preciso bisogna fare riferimento al Piano.
Il rimborso dei ticket del Servizio sanitario nazionale non è previsto nelle fattispecie escluse dal Piano. Una ricetta o una spesa sanitaria, da sole, non garantiscono quindi l’indennizzo.
Le date da ricordare sulla polizza scuola
Il calendario operativo comprende quattro date:
- 10 settembre 2026: apertura della prima finestra per aderire;
- 20 settembre 2026: termine della prima finestra;
- 30 settembre 2026: decorrenza generale della copertura dalle ore 00:00;
- 29 settembre 2030: termine generale alle ore 24:00, salvo la durata individuale dell’incarico o la cessazione dei requisiti.
Leggi anche
- Polizza sanitaria scolastica: chi può aderire dal 10 al 20 settembre 2026, cosa copre e quanto dura senza possibilità di revoca
- Libri scolastici: come risparmiare concretamente in 4 modi: bonus, usato, sconti supermercati e acquisti online
- Back to school 2026, sconti e offerte fino al 40% su libri e cancelleria di Esselunga, Coop, Carrefour, Conad e Pam
Dott. Luca Rossoni
Il dott. Luca Rossi è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogli ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra