Dal 15 giugno 2026 cambiano profondamente le regole su pignoramenti e trattenute nei pagamenti della PA verso partite IVA: nuovi controlli, soglie, eccezioni e rischi di decurtazione automatica coinvolgeranno professionisti e imprese.
Una svolta normativa travolge le modalità di pagamento dei compensi ai professionisti e titolari di partita IVA da parte della Pubblica Amministrazione: dal 15 giugno 2026 si attiva un sistema di verifica e blocco completamente rinnovato, che stravolge prassi e prospettive consolidate. Il nuovo assetto introduce automatismi mai visti, riducendo sostanzialmente la soglia di importo che innesca controlli e pignoramenti su stipendio, parcelle ed emolumenti dovuti dalla PA.
Aumentano i rischi di decurtazione dei compensi e blocco parziale o totale dei pagamenti, anche per debiti di modesto valore. Il valore aggiunto di questa svolta però risiede nella lotta all'evasione e nella responsabilizzazione dei soggetti economici che collaborano con enti pubblici.
Il nuovo scenario pretende una conoscenza approfondita sia della normativa di riferimento, sia delle procedure applicative, per evitare insidie che possono emergere anche da situazioni debitorie minime. I dati, i dettagli normativi e le analisi di questa guida rispondono all'esigenza urgente di chiarezza, illustrando in modo pratico tutte le implicazioni della disciplina. Con la riforma, la gestione fiscale dei professionisti che lavorano con la PA non sarà più la stessa.
Modifiche alle regole su pignoramento e trattenute: cosa cambia per stipendi, fatture e compensi verso la PA
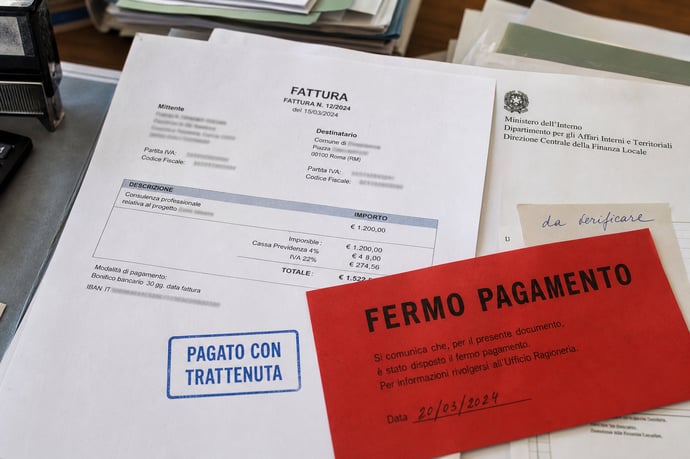
Le novità normative introdotte dalla Legge di Bilancio 2026 modificano il sistema che passa, per le partite IVA che vantano crediti verso la PA, da un meccanismo di sospensione con soglia fissa a una trattenuta immediata e automatica per qualsiasi importo iscritto a ruolo come debito fiscale.
Prima della riforma, il blocco si attivava solo per i pagamenti superiori a 5.000 euro e per debiti fiscali di pari entità. Dal 15 giugno 2026, la verifica viene estesa a tutti i compensi professionali senza limite minimo e la pubblica amministrazione potrà trattenere direttamente non solo dallo stipendio di dipendenti pubblici con debiti oltre i 5mila euro e uno stipendio di almeno 2.500 euro mensili ma anche dalla fattura di professionisti l’ammontare corrispondente al debito, versandolo all’Agenzia delle Entrate-Riscossione.
Questi cambiamenti hanno un impatto immediato per:
- Professionisti con debiti fiscali, anche modesti;
- Revisori dei conti, consulenti, avvocati incaricati dalla PA;
- Coloro che lavorano con prestazioni pregresse liquidate dopo il 15 giugno 2026.
Il nuovo meccanismo di verifica e blocco automatico dei pagamenti: come funziona (prima e dopo la riforma)
Nel sistema ante riforma:
- L’obbligo di verifica fiscale si attivava quando il pagamento superava i 5.000 euro;
- Se il beneficiario aveva debiti di pari entità, il pagamento veniva sospeso per 60 giorni;
- Durante la sospensione, l’agente della riscossione poteva notificare un pignoramento presso terzi;
- L’eventuale residuo, dopo il pagamento dei debiti, veniva poi inoltrato al professionista.
- La verifica scatta per qualsiasi somma compensativa dovuta dalla PA;
- La PA effettua il controllo telematico direttamente sull’estratto di ruolo, senza soglia minima;
- In caso di debito riscontrato, la quota dovuta viene trattenuta automaticamente e versata all’Agenzia delle Entrate-Riscossione, lasciando solo l’eventuale eccedenza al beneficiario;
- Viene eliminata la sospensione intermedia: il processo diventa immediato e senza contraddittorio preventivo.
Ambito di applicazione: chi sono i soggetti coinvolti e quali compensi riguardano
La disciplina si applica esclusivamente agli esercenti arti e professioni. Vi rientrano commercialisti, consulenti del lavoro, ingegneri, architetti, avvocati (anche per il patrocinio a spese dello Stato), notai, periti, revisori dei conti e tutti i professionisti che emettono fattura alla PA.
Sono escluse le imprese e i fornitori di beni e servizi non professionali e i lavoratori dipendenti della pubblica amministrazione. Anche i compensi per incarichi tecnici, consulenze, perizie, e liquidazioni di incarichi fiduciari sono inclusi. Inoltre, la norma si applica anche ai pagamenti di prestazioni pregresse, purché liquidati dopo il 15 giugno 2026.
Soggetti pubblici obbligati al controllo:
- Ministeri, enti locali, ASL, università, enti pubblici non economici;
- Società a prevalente partecipazione pubblica.
Le soglie d'importo, le eccezioni e le tipologie di debiti che bloccano i pagamenti (fatture, stipendi, onorari)
Dal 15 giugno 2026 decade la soglia di 5.000 euro esclusivamente per i compensi professionali (resta invece per le imprese e altri soggetti). Le principali eccezioni e particolarità sono:
- Si considerano solo i debiti iscritti a ruolo, derivanti da cartelle regolarmente notificate;
- Sono esclusi debiti oggetto di rateizzazione, rottamazione valida o sospensione della riscossione;
- Non rilevano debiti relativi a tributi locali, multe stradali, contributi previdenziali verso le Casse private;
- Al di sopra dei 5.000 euro resta la sospensione per 60 giorni e la procedura di pignoramento, come previsto per tutti i creditori della PA.
| Importo compenso | Professionisti (dal 15/6/26) | Imprese |
| Sotto 5.000 € | Verifica, trattenuta immediata | Nessuna verifica |
| Sopra 5.000 € | Sospensione 60 giorni, poi pignoramento | Sospensione 60 giorni, poi pignoramento |
La procedura di attuazione pratica: fasi, controlli, documentazione e tempistiche
Le pubbliche amministrazioni, prima di disporre il pagamento di una fattura o di un emolumento professionale:
- Inoltrano richiesta telematica all’Agenzia delle Entrate-Riscossione per verificare l’esistenza di posizioni debitorie dell’avente diritto;
- Nei cinque giorni feriali dalla richiesta, l’Agenzia comunica l’esito e l’ammontare dell’eventuale debito, includendo spese e interessi;
- Qualora il beneficiario abbia debiti, l’ufficio contabile della PA trattiene la quota dovuta e versa la restante parte all’avente diritto;
- Il professionista deve allegare alla fattura elettronica l’estratto ruolo aggiornato, utilizzando il Sistema di Interscambio (SDI) con modalità dettagliate che verranno precisate da apposite circolari attuative;
- Se la verifica evidenzia regolarità, il pagamento è integralmente liquidato;
- I termini di pagamento possono allungarsi, a causa delle nuove fasi documentali e dei controlli preventivi.
- L’estratto di ruolo può essere richiesto mediante accesso con strumenti digitali (SPID, CIE, CNS) all’area riservata dell’Agenzia delle Entrate-Riscossione;
- Il documento deve essere aggiornato ogni volta che si emette una nuova fattura;
- La tempistica di verifica rende determinante il monitoraggio continuo della propria posizione debitoria da parte del professionista, per evitare blocchi imprevisti.
Focus: la decurtazione automatica e il superamento della sospensione del pagamento
La novità essenziale del nuovo regime è l’eliminazione della sospensione funzionale al pignoramento e l’introduzione della decurtazione istantanea sui pagamenti per i professionisti. Questo significa che, una volta accertata la morosità, la PA trattiene subito la quota corrispondente al debito notificato, senza attese né ulteriori atti esecutivi.Il quadro comparativo:
- Prima: verifica su soglia di 5.000 euro, sospensione di 60 giorni, possibilità di sanare la posizione oppure di essere pignorati;
- Dopo: controllo su ogni importo, prelievo immediato dell’ammontare del debito, accredito solo della parte residua.
Errori comuni e insidie: quali verifiche fare prima di emettere fattura alla PA
Un errore frequente è trascurare la verifica aggiornata della propria posizione fiscale. Le insidie più ricorrenti includono:
- Emissione di fatture senza allegare l’estratto di ruolo aggiornato
- Mancata individuazione di cartelle notificate solo digitalmente o smarrite
- Sottovalutazione di debiti irrisori, che comunque possono bloccare anche importi elevati
- Confusione tra debiti fiscali e contributivi, oppure tra debiti oggetto di rateizzazione e debiti effettivamente esigibili
Cosa fare concretamente: consigli operativi per evitare il blocco o la decurtazione dei compensi
Alcuni passaggi sono ora obbligati per evitare decurtazioni sui compensi professionali:
- Accedere regolarmente all’area riservata dell’Agenzia delle Entrate-Riscossione per verificare la propria situazione debitoria
- Richiedere tempestivamente il documento di estratto ruolo e tenerlo aggiornato per ogni nuova fattura
- Saldare eventuali cartelle scadute, anche di importo limitato
- Verificare lo stato delle rateizzazioni o delle domande di rottamazione per ottenere la sospensione della riscossione
- In caso di anomalie o errori (cartelle mai notificate, prescritte, ecc.), procedere subito all’impugnazione tramite canali formali
Implicazioni pratiche per revisori dei conti, consulenti, avvocati e tutte le categorie coinvolte
Tutti i professionisti incaricati dalla PA saranno sottoposti ai nuovi automatismi di verifica e trattenuta. In particolare, dovranno:- Mantenere un archivio costantemente aggiornato della propria posizione debitoria
- Monitorare lo stato delle pratiche pendenti nei confronti dell’Agenzia delle Entrate-Riscossione
- Allegare correttamente la documentazione fiscale alle richieste di liquidazione
- Imparare a gestire eventuali controversie rapidamente, privilegiando la celerità delle comunicazioni con il proprio ordine professionale e con l’ente pagatore
Leggi anche
- Richieste modifiche al pignoramento e trattenute su fatture e compensi alla PA di partite iva se hanno debiti
- Un aumento di stipendio per statali prima dei nuovi rinnovi CCNL: di quanto e quando per scuola, sanità, enti locali, difesa
- Mamme e lavoro in Italia: a che punto siamo a livello di diritti, stipendi, carriera, donna, maternità, tempo per cura dei figli


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra