Il Brent è tornato a 100 dollari con la ripresa degli scontri a Hormuz. Tre scenari possibili per capire quando e come potrebbero davvero scendere i prezzi di benzina e diesel in Italia.
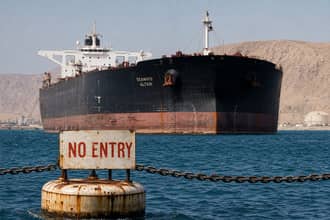
I prezzi di benzina e diesel in Italia dipendono in larga parte da un pezzo di mare largo appena 33 chilometri nel suo punto più stretto: lo Stretto di Hormuz. Da quel passaggio transita ogni giorno tra il 15% e il 20% del petrolio mondiale, insieme a una quota rilevante del gas naturale liquefatto. Negli ultimi mesi la ripresa degli scontri nella regione ha riportato l'attenzione su questo collo di bottiglia geopolitico, spingendo il prezzo del Brent fino a 100 dollari al barile, la prima volta da maggio 2026.
Capire come funziona questo meccanismo, e quali alternative esistono per aggirarlo, aiuta a comprendere perché i prezzi alla pompa in Italia oscillano così tanto anche in assenza di cambiamenti diretti nella filiera nazionale della distribuzione dei carburanti.
Hormuz collega il Golfo Persico al Golfo di Oman e da lì all'Oceano Indiano. È l'unico sbocco marittimo per il petrolio esportato da Arabia Saudita, Iraq, Kuwait, Emirati Arabi Uniti e soprattutto Iran, il Paese che si affaccia sull'intero lato settentrionale dello stretto. Per decenni Teheran ha usato la minaccia di bloccare il passaggio come leva negoziale nei momenti di massima tensione con l'Occidente, senza mai arrivare a un blocco totale, ma alternando fasi di attacchi mirati a petroliere e infrastrutture nella zona.
Nelle ultime settimane gli scontri sono ripresi con intensità, dopo una tregua che aveva permesso al Brent di scendere fino a circa 72 dollari al barile. Il ritorno della tensione ha riportato le quotazioni sopra la soglia psicologica dei 100 dollari, un livello che si traduce quasi automaticamente in rincari alla pompa in tutta Europa, Italia compresa.
L'alternativa nel deserto: come funziona e perchè è una alternativa vulnerabile, non invincibile
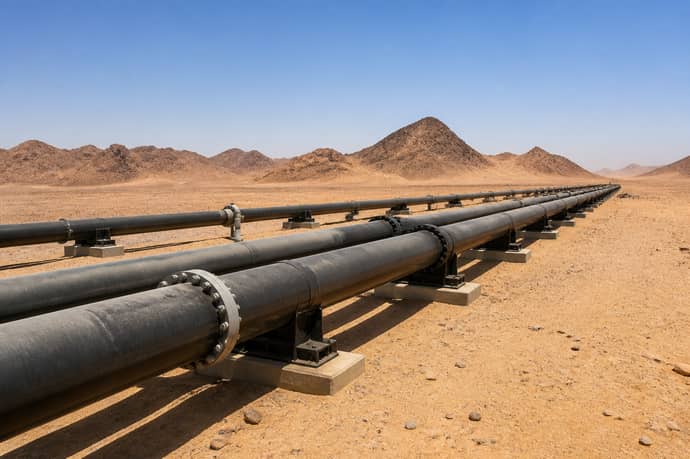
Per ridurre la dipendenza da Hormuz, i principali produttori del Golfo hanno costruito negli anni alcune infrastrutture alternative capaci di trasportare il greggio direttamente verso il Mar Rosso, bypassando completamente lo stretto. La più importante è l'oleodotto Est Ovest saudita, conosciuto anche come Petroline, che attraversa circa 1.200 chilometri di deserto collegando i giacimenti della regione orientale saudita al terminale di Yanbu, sul Mar Rosso. Con una capacità che può arrivare fino a 7 milioni di barili al giorno, rappresenta la principale via di fuga per il petrolio saudita in caso di crisi ad Hormuz.
Un secondo tracciato è l'Abu Dhabi Crude Oil Pipeline, negli Emirati Arabi Uniti, che collega i giacimenti interni al terminale di Fujairah, situato sulla costa esterna allo stretto, con una capacità stimata tra 1,5 e 1,8 milioni di barili al giorno.
Va detto con chiarezza che l'oleodotto nel deserto non rappresenta una soluzione priva di rischi. Il 9 aprile 2026 una stazione di pompaggio lungo il tracciato saudita è stata colpita direttamente, causando una riduzione temporanea della capacità stimata in circa 700.000 barili al giorno, pari a circa il 10% delle esportazioni saudite complessive in quel periodo. L'episodio ha dimostrato che anche l'infrastruttura pensata per bypassare Hormuz resta un bersaglio possibile in caso di escalation del conflitto regionale.
Nonostante l'attacco, l'Arabia Saudita è riuscita a ripristinare rapidamente la piena operatività del sistema, portando la capacità utilizzata a circa 7 milioni di barili al giorno già nel primo trimestre del 2026. Resta però un punto centrale sollevato dagli analisti del settore energetico: anche sommando tutte le infrastrutture alternative attualmente disponibili, la capacità complessiva copre solo una frazione dei 15 o 20 milioni di barili al giorno che normalmente transitano per lo Stretto di Hormuz. Nessun oleodotto terrestre, per quanto esteso, può sostituire integralmente un passaggio marittimo di quelle dimensioni.
Nuovi progetti in cantiere
Proprio per rafforzare ulteriormente queste vie di fuga, i produttori del Golfo hanno accelerato la pianificazione di almeno sette nuovi progetti di oleodotti, pensati per collegare i principali giacimenti direttamente al Mar Rosso o al Canale di Suez, riducendo progressivamente la dipendenza strategica da un singolo punto di passaggio. Secondo un'analista di Kpler citata da fonti internazionali, affidarsi esclusivamente ad Hormuz per l'export energetico non è più considerata una strategia prudente nel lungo periodo, il che spiega l'accelerazione di questi investimenti infrastrutturali anche in fasi di relativa calma sul fronte militare.
Cosa significa tutto questo per i prezzi in Italia e quando potrebbero scendere
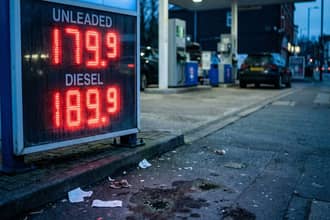
Il collegamento tra la situazione ad Hormuz e il prezzo che si paga alla pompa in Italia passa attraverso il mercato internazionale del greggio. Quando le tensioni aumentano e il rischio di un blocco, anche solo parziale, dello stretto si fa concreto, gli operatori finanziari e le compagnie petrolifere reagiscono immediatamente alzando i prezzi dei future sul petrolio, un movimento che si trasferisce nel giro di pochi giorni sui listini di benzina e diesel praticati nelle stazioni di servizio italiane.
L'esistenza di alternative come l'oleodotto nel deserto saudita rappresenta quindi un fattore che può attenuare l'entità dei rincari rispetto a uno scenario in cui Hormuz fosse l'unica via disponibile, ma non è in grado di annullarli completamente. Finché la capacità delle infrastrutture alternative resterà nettamente inferiore ai volumi che transitano normalmente per lo stretto, ogni nuova fase di tensione nella regione continuerà a tradursi in un aumento, più o meno marcato, dei prezzi dei carburanti in Europa.
Sulla base di questo quadro, i prezzi di benzina e diesel potrebbero iniziare a scendere in modo significativo solo in presenza di alcune condizioni concomitanti. La prima è una de escalation duratura del conflitto nella regione, non solo una tregua temporanea come quella già osservata nei mesi scorsi, che aveva permesso al Brent di tornare sotto i 75 dollari prima della nuova ripresa degli scontri.
La seconda condizione riguarda il completamento e l'entrata in funzione dei nuovi oleodotti attualmente in progettazione, che aumenterebbero in modo strutturale la capacità di esportazione indipendente da Hormuz, riducendo il premio di rischio che i mercati attualmente incorporano nel prezzo del greggio.
La terza condizione è più generale e riguarda l'andamento della domanda globale di petrolio: un eventuale rallentamento economico nelle principali aree di consumo, unito a un'offerta stabile o in crescita da parte dei produttori non coinvolti direttamente nel conflitto, potrebbe contribuire a calmierare i prezzi anche in presenza di una tensione geopolitica persistente nell'area del Golfo.
Un equilibrio ancora molto fragile
Nel frattempo, il quadro resta caratterizzato da un equilibrio fragile: da un lato la crescente disponibilità di infrastrutture alternative offre ai produttori del Golfo, e indirettamente ai consumatori europei, una protezione parziale contro le crisi ricorrenti nello stretto; dall'altro, la dimostrata vulnerabilità di queste stesse infrastrutture, come mostrato dall'attacco di aprile alla stazione di pompaggio saudita, ricorda che nessuna soluzione attualmente disponibile può considerarsi del tutto al riparo dagli effetti di un conflitto regionale in piena evoluzione. Fino a quando questa incertezza non si risolverà in un senso o nell'altro, difficilmente i prezzi di benzina e diesel in Italia potranno tornare stabilmente ai livelli osservati prima della ripresa degli scontri.
Per gli automobilisti italiani, questo significa in pratica dover convivere ancora per diverso tempo con una certa volatilità dei prezzi al distributore, legata a fattori che si trovano geograficamente molto distanti dai confini nazionali ma che, attraverso i meccanismi del mercato internazionale del greggio, si ripercuotono comunque in modo diretto e rapido sulla spesa quotidiana per il carburante. Monitorare l'evoluzione del conflitto in Medio Oriente, insieme all'avanzamento dei nuovi progetti infrastrutturali nel Golfo, resta quindi utile non solo per gli addetti ai lavori del settore energetico, ma anche per chiunque voglia farsi un'idea più chiara di come e perché cambiano i prezzi che paga ogni volta che fa il pieno.
Leggi anche
- Benzina e diesel: quando e come possono cambiare i prezzi con ripresa conflitto nello stretto di Hormuz e alternativa deserto
- Carburante sottoprezzo nei distributori pubblici: Fratoianni propone le pompe comunali in tutta Italia
- Benzina gratis grazie a una truffa ingegnosa: giovane di 28 anni e altre 13 persone scoperte



Dott. Luca Rossoni
Il dott. Luca Rossoni è un esperto analista finanziario con oltre 30 anni di esperienza nel settore delle finanze. Ha conseguito la laurea in Economia e Commercio presso l'Università Bocconi e ha lavorato per prestigiose istituzioni bancarie e società di consulenza. Specializzato in strategie di investimento e gestione del rischio, Luca ha aiutato numerosi clienti a ottimizzare i loro portafogl...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra