La corretta individuazione della data di una fattura elettronica è fondamentale ai fini fiscali. Le differenze tra data di emissione, trasmissione e operazione, i riferimenti normativi e le ripercussioni.
La corretta gestione della data nelle fatture elettroniche rappresenta uno degli aspetti più sensibili per chi opera in ambito amministrativo e contabile. In un ecosistema ormai digitalizzato, la data riportata sul documento non rappresenta solo un requisito formale, ma assume anche conseguenze rilevanti a livello fiscale, specialmente per ciò che riguarda l'esigibilità dell'imposta e la determinazione dei termini di trasmissione e liquidazione periodica dell'IVA.
Comprendere quale tra le diverse date riportate o generate dal processo di fatturazione, data dell'operazione, di emissione o di trasmissione, sia da considerare ai fini della validità fiscale, consente di ridurre al minimo il rischio di contestazioni, sanzioni e errori nella registrazione contabile. In questo scenario, è necessario approfondire norme, interpretazioni ufficiali e casi pratici per assicurare un approccio corretto e conforme, valorizzando così l'attendibilità e la trasparenza della gestione documentale.
Normativa e concetti sulla data della fattura elettronica
La disciplina sulla data nelle fatture elettroniche trova il suo cardine nell'articolo 21 del DPR 633/1972 così come modificato dal DL 119/2018, integrato dalle circolari dell'Agenzia delle Entrate e dalle specifiche tecniche aggiornate periodicamente. Tale normativa stabilisce, innanzitutto, che la data da indicare nel campo Data del formato XML della fattura elettronica corrisponde sempre al momento di effettuazione dell'operazione, ossia al fatto generatore dell'obbligazione fiscale. Per le cessioni di beni coincide con il giorno di consegna o spedizione, mentre per le prestazioni di servizi si riferisce al pagamento o all'esigibilità dell'imposta. Da ciò discende che la semplice predisposizione ed emissione del documento non è sufficiente se non accompagnata dall'indicazione della corretta data di riferimento. Nel dettaglio, la normativa distingue tra:
- Data dell'operazione: la data in cui avviene la cessione o prestazione;
- Data di emissione: la data in cui il documento viene effettivamente generato;
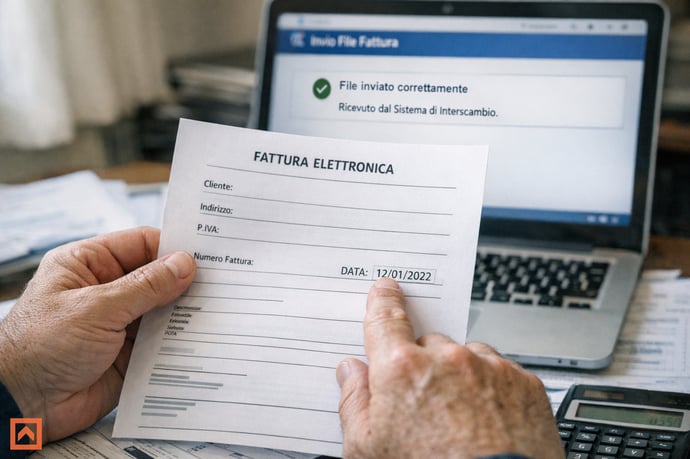
- Data di trasmissione: la data in cui il file viene inviato attraverso il Sistema di Interscambio (SdI).
Le circolari dell'Agenzia delle Entrate, come la 14/E/2019, e le numerose risposte a interpelli forniscono ulteriori chiarimenti interpretativi, specificando che nel documento elettronico va sempre valorizzata la data dell'operazione, anche quando la fattura viene emessa successivamente ma nei termini di legge.
Data di emissione, data di trasmissione: differenze e rilevanza
In ambito di fatturazione elettronica, l'esatta comprensione delle tre principali date coinvolte è essenziale per evitare contestazioni e garantire la compliance agli obblighi tributari:
- Data di operazione: rappresenta il momento in cui avviene l'effettiva cessione del bene o la prestazione del servizio (ai sensi dell'art. 6 del DPR 633/1972). Anche nelle situazioni più articolate, come il pagamento anticipato o la fatturazione per acconti, è questa la data che valorizza fiscalmente la transazione.
- Data di emissione: indica il giorno in cui si genera il documento. Può coincidere con la data dell'operazione, ma è frequente che sia posteriore se si usufruisce del termine di legge.
- Data di trasmissione: corrisponde all'effettivo invio del file XML al Sistema di Interscambio. Determina il rispetto o meno dei termini di emissione previsti dalla normativa fiscale.
Un errore nella valorizzazione della data può portare a dichiarazioni non corrette, a conseguenze sulla liquidazione dei tributi periodici e a possibili sanzioni. Si ricorda che il sistema SdI effettua controlli circa la congruità temporale dei dati trasmessi, per evitare anomalie quali retrodatazioni o ritardi ingiustificati.
Le regole e i termini per la trasmissione al SdI
Il Sistema di Interscambio (SdI) è il nodo centrale per la ricezione, validazione e recapito delle fatture elettroniche sia tra privati che verso la pubblica amministrazione. La trasmissione verso questo sistema è obbligatoria e costituisce, ai sensi dell'art. 21, comma 4 del DPR 633/1972, il riferimento per la data di emissione fiscale:
- Per la fattura immediata, il documento va trasmesso allo SdI entro 12 giorni dalla data di effettuazione dell'operazione.
- Nel caso di fatturazione differita (operazioni documentate da DDT o riepilogative mensili), la trasmissione deve avvenire entro il 15 del mese successivo a quello di effettuazione delle operazioni.
|
Tipologia |
Data sul documento |
Termine invio |
|
Fattura immediata |
Data operazione |
Entro 12 giorni |
|
Fattura differita |
Ultima operazione del mese |
15 mese successivo |
Il documento si considera emesso solo al momento della ricezione dal Sistema di Interscambio. Se la trasmissione non avviene nel rispetto dei termini previsti, si incorre in sanzioni.
Determinazione della data corretta in casi pratici
Il rispetto delle regole sulla determinazione della data varia a seconda della tipologia di fattura, richiedendo attenzione sia nei casi comuni che in quelli più complessi:
- Fattura immediata: si procede all'emissione quando l'operazione si considera effettuata (ad esempio, consegna della merce o pagamento del servizio). Il campo Data coinciderà proprio con questo giorno. è possibile inviare la fattura fino a 12 giorni dopo, mantenendo comunque la data dell'operazione come riferimento fiscale.
- Fattura differita: nelle operazioni documentate da DDT o in prestazioni periodiche, è consentito emettere una fattura riepilogativa entro il 15 del mese successivo. Per questa categoria, nel documento andrà indicata la data dell'ultima operazione realizzata. L'Agenzia delle Entrate permette, in questi casi, di utilizzare come data anche l'ultimo giorno del mese (per ragioni di semplificazione operativa), sempre che tutte le consegne o prestazioni afferiscano allo stesso mese.
Effetti sulla liquidazione IVA e sulle conseguenze di errori
La data riportata in fattura incide direttamente sulla competenza IVA e sulla corretta attribuzione all'esercizio o periodo di liquidazione. Per la detrazione dell'imposta a credito e la registrazione nella contabilità, la normativa considera sempre la data di effettuazione dell'operazione. Un errore nella compilazione può comportare:
- Omesso o errato versamento IVA: attribuendo la fattura al periodo sbagliato, si rischia di liquidare imposte non dovute o omettere tributi dovuti.
- Sanzioni amministrative: l'art. 6 del D.Lgs. 471/1997 prevede multe dal 90% al 180% dell'imposta relativa se la violazione incide sul versamento, o sanzioni fisse da 250 a 2.000 euro se non incide.
- Scarto della fattura da parte dello SdI: se gli estremi temporali o fiscali sono incongruenti rispetto alle regole tecniche, il documento può essere respinto e va reinviato.


Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra