In condominio, sapere quando l'assicurazione copre gli infortuni non è scontato: cosa prevede la polizza, i casi di risarcimento e quelli esclusi, fornendo esempi e suggerimenti pratici per non commettere errori.
Un infortunio in condominio può trasformare una banale giornata in un lungo percorso burocratico. Comprendere quando interviene la copertura dell’assicurazione condominiale non è solo questione di tutela economica, ma può incidere direttamente sul benessere futuro. Non sapere come funziona la polizza espone al rischio di costose sorprese e ritardi nei rimborsi.
Persone attente e informate evitano errori che purtroppo sono all’ordine del giorno nei risarcimenti per incidenti avvenuti negli spazi condivisi degli stabili. Un approfondimento affidabile è essenziale per distinguere tra i casi coperti e quelli esclusi dalla garanzia: solo così si evita di affidarsi a leggende metropolitane o “sentito dire”. Professionalità, approfondita conoscenza delle norme e consapevolezza delle responsabilità delle parti sono la chiave per una gestione sicura degli eventi imprevisti.
Assicurazione condominiale: cosa copre e quali fattori determinano il risarcimento in caso di infortunio
La polizza assicurativa del condominio è uno dei temi più dibattuti tra amministratori e proprietari, soprattutto quando si verificano danni o infortuni nelle parti comuni. Sebbene il regolamento condominiale contenga spesso riferimenti generici, il quadro reale della copertura emerge solo dall’analisi delle condizioni contrattuali e della normativa vigente.
Solitamente la polizza interviene in presenza di danni a terzi, inclusi gli stessi condomini o le persone autorizzate a frequentare le aree comuni (scale, cortili, ascensori). Il presupposto fondamentale per il riconoscimento del risarcimento è la responsabilità oggettiva del condominio ai sensi dell’art. 2051 Codice Civile. Quest’ultima stabilisce che il condominio risponde dei danni causati da cose comuni salvo prova del caso fortuito.
- Spazi coperti dalla polizza: scale, pianerottoli, cortili, ingressi, garage, ascensori, giardini, recinzioni
- Eventi comunemente coperti: scivolate per pavimentazione bagnata o rotta, cadute dovute a illuminazione insufficiente, incidenti da oggetti staccatisi dalle parti comuni, malfunzionamenti di porte e cancelli automatici.
Alcuni dati pratici aiutano a chiarire la casistica:
| Tipologia infortunio | Coperto? | Note |
| Caduta per mattonella rotta sul pianerottolo | Sì | Se la rottura era nota o segnalata |
| Scivolata su pavimento appena lavato senza avviso | Sì | Assenza di segnalazione causa responsabilità |
| Incidente per uso improprio di attrezzature comuni | No | L’assicurazione può negare la copertura |
| Caduta dovuta a comportamento imprudente (es. corsa sulle scale) | No | Responsabilità esclusiva della vittima |
Il calcolo del risarcimento dipende dalla natura e gravità dell’infortunio, dalla percentuale di responsabilità e dalle spese mediche sostenute (certificabili). Saranno rilevanti anche la tempestività della denuncia e la completezza della documentazione fornita all’assicurazione.
Le compagnie considerano:
- Nesso causale tra evento e responsabilità condominiale
- Regolarità della manutenzione (registro degli interventi)
- Stato dell’immobile e segnalazione preventiva di pericoli
- Concorso di colpa dell’infortunato.
Cresce inoltre la diffusione di garanzie accessorie che comprendono infortuni occorsi a lavoratori dipendenti del condominio, come giardinieri e altri manutentori, con estensioni a familiari e visitatori occasionali in alcune specifiche polizze.
Le sentenze della Corte di Cassazione e i casi di cronaca recente confermano che una semplice caduta, per essere coperta dalla polizza, deve essere legata a un’omissione dell’ente condominiale. Mancata pulizia, scarsa manutenzione, illuminazione insufficiente rientrano tra le cause più frequentemente risarcite. In caso contrario, come il comportamento imprudente dell’infortunato o l’utilizzo delle parti comuni non conforme al regolamento, la copertura può venire meno.
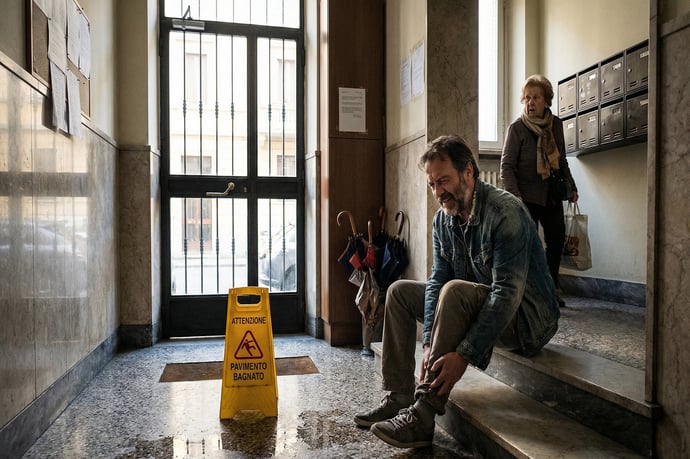
Articoli recenti e approfondimenti giuridici evidenziano come anche la presenza di segnaletica adeguata giochi un ruolo di rilievo nella valutazione della responsabilità. Ad esempio, una scala scivolosa per pioggia o condensa, se dotata di avviso “Attenzione: pavimento bagnato”, può escludere il diritto al risarcimento.
Inoltre, la copertura assicurativa può variare in funzione della polizza scelta dal condominio. Esistono prodotti più evoluti, come polizze all risk o infortuni integrative, che offrono livelli di protezione più estesi. Importante è anche differenziare fra quanto previsto dalla polizza condominiale base (responsabilità civile verso terzi) e eventuali coperture stipulate da singoli condomini a titolo personale.
Casi esclusi e situazioni tipiche in cui l’assicurazione condominiale non paga: errori comuni e accorgimenti pratici
Dati recenti confermano che quasi il 40% delle richieste di risarcimento in condominio viene respinto in quanto non compatibile con la copertura assicurativa. Capire questi casi fa la differenza tra ottenerne il riconoscimento o trovarsi senza tutela economica nonostante un danno subito.
Questi i principali motivi di esclusione:
- Comportamento imprudente: condotta negligente o temeraria del soggetto
- Eventi non legati a difetti delle parti comuni: esempio classico, un infortunio domestico in casa propria non è mai rimborsato dalla polizza condominiale
- Limiti oggettivi della copertura: danni insorti in locali non inclusi nella polizza (cantine private, balconi esclusivi, proprietà individuali)
- Mancanza di attualità del pericolo: se il danno si verifica su un difetto temporaneo non ancora noto all’amministratore, potrebbe essere esclusa la responsabilità
- Utilizzo improprio delle parti comuni: accessi fuori orario, svolgimento di attività non consentite
- Mancata denuncia tempestiva: la polizza prescrive tempi precisi per avviare la procedura (di solito da 2 a 15 giorni).
Un altro errore ancora frequente riguarda la confusione tra rischi professionali e domestici. Ad esempio, l’INAIL copre incidenti in ambito lavorativo se è dimostrato il nesso causale, anche in smart working, ma non le cadute avvenute per motivi estranei all’attività prestata oppure avvenute nella propria unità abitativa privata, anche se parte dello stesso immobile.
Consigli pratici per non perdere il diritto al risarcimento:
- Segnalare subito all’amministratore qualsiasi difetto delle parti comuni
- Verificare periodicamente la validità e i limiti della polizza specifica per il proprio stabile
- Conservare sempre la documentazione medica e le fotografie dello stato dei luoghi dopo l’infortunio
- Richiedere copia integrale della polizza e della denuncia presentata
- Accertare eventuali franchigie o massimali prima della sottoscrizione della polizza o del rinnovo annuale.
| Tipologia evento | Copertura assicurazione condominiale | Motivo esclusione |
| Caduta in ascensore per improvviso guasto | Sì | Se manutenzione non era aggiornata |
| Infortunio nel cortile durante lavori eseguiti senza autorizzazione | No | Uso improprio degli spazi comuni |
| Scivolata sulle scale con segnale di pericolo ben visibile | No | Avviso di rischio presente |
| Ferita causata da cane di proprietà privata | No | Non evento di responsabilità condominiale |
La modalità di gestione delle aree comuni, la manutenzione programmata e la scelta della polizza più idonea rappresentano fattori determinanti per una tutela efficace. In presenza di assicurazioni integrative stipulate da singoli professionisti (es. attraverso enti come EMAPI), la copertura aggiuntiva può estendersi anche ad alcuni casi esclusi dalla polizza condominiale, ma sempre secondo i termini contrattuali.
L’attenzione ai dettagli, alla corretta segnalazione dei pericoli e alla chiarezza nella redazione e consultazione delle polizze permette di ridurre contestazioni e rischi di esclusione. In caso di dubbio, è sempre consigliato richiedere supporto tecnico competente o legale, soprattutto per i casi di maggiore complessità che coinvolgono rapporti tra privati e imprese nei lavori condominiali.
Leggi anche
- Quando se ti fai male in condominio sei coperto e pagato da assicurazione condominiale? I casi previsti
- Chi ha più quote in un condominio può usare di più i beni comuni? Cosa dice la Cassazione
- Quali lavori sono innovazioni in condominio, le regole che si applicano e come si devono approvare


Marianna Quatraro
Laureata in Lingue e Letterature Straniere e Scienze dalla Comunicazione, giornalista pubblicista dal 2008, collaboratrice presso testate locali e nazionali, con ottime competenze linguistiche straniere, specializzata in campo letterario ed economico, collabora con la testata online Businessonline trattando in particolar modo il mondo delle pensioni, argomento di cui si occupa ormai da circa 20 an...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra