Gli italiani perdono ben oltre 140 milioni di euro ogni mese per abbonamenti che non utilizzano più e altre inutili spese. Su base annua, la cifra arriva ad almeno 1,7 miliardi di euro. Cosa emerge dai recenti dati.
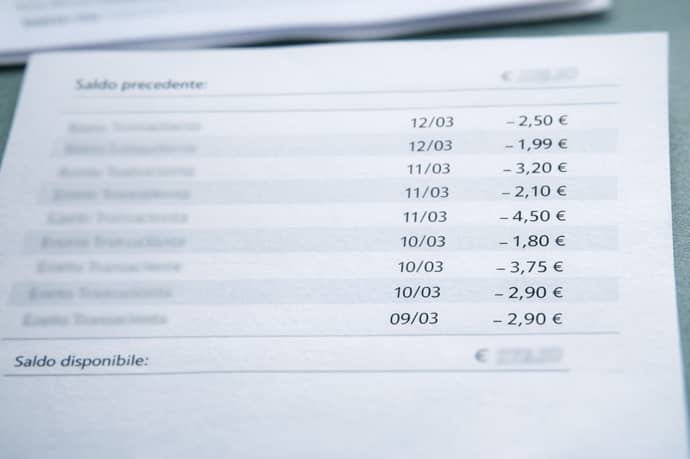
Una ricerca condotta da Dynata per Revolut nel 2026 stima che gli italiani paghino oltre 140 milioni di euro ogni mese per abbonamenti che non utilizzano più. Su base annua, la cifra arriva ad almeno 1,7 miliardi di euro. Sono somme composte da piccoli addebiti ricorrenti, spesso difficili da notare tra i movimenti del conto, quelli delle carte di pagamento e gli acquisti effettuati tramite app store.
Il fenomeno viene definito sub-ghosting: il servizio non viene più usato, mentre il pagamento continua a essere effettuato. Le categorie coinvolte sono soprattutto piattaforme di streaming, servizi telefonici e dati, applicazioni, videogiochi, archiviazione cloud, palestre, software e abbonamenti partiti durante un periodo promozionale.
Il dato che pesa sul bilancio familiare
Nel 2026 il 52% degli italiani dichiara di pagare almeno un abbonamento che non utilizza. La stima economica nasce dall’incrocio tra le risposte di un campione rappresentativo di persone maggiorenni e i dati di spesa relativi alla popolazione adulta italiana.
Questo non significa che ogni persona perda la stessa somma. L’importo cambia in base al numero di servizi attivi, alla frequenza degli addebiti e all’eventuale presenza di contratti annuali. Il dato nazionale serve però a misurare la portata complessiva del problema: nel 2026 si superano i 140 milioni di euro al mese. In dodici mesi, il calcolo porta a circa 1,68 miliardi di euro, arrotondati a 1,7 miliardi nella stima annuale.
| Indicatore | Dato rilevato | Anno |
| Italiani che pagano abbonamenti inutilizzati | 52% | 2026 |
| Italiani che controllano raramente o mai gli abbonamenti | 18% | 2026 |
| Spreco mensile complessivo stimato | Oltre 140 milioni di euro | 2026 |
| Spreco annuale complessivo stimato | Almeno 1,7 miliardi di euro | 2026 |
| Italiani con almeno un abbonamento attivo | 88% | 2026 |
La ricerca raccoglie le dichiarazioni degli intervistati. Non è, quindi, un registro completo dei movimenti bancari degli italiani e non conta ogni singolo addebito. La somma indicata va letta come una quantificazione del fenomeno, non come un conteggio fiscale o bancario.
Il 18% non verifica quasi mai gli addebiti
Nel 2026 il 18% degli italiani afferma di non controllare mai, oppure di controllare solo raramente, i propri abbonamenti. Quando manca una verifica periodica, diventa difficile capire quali servizi siano ancora utili e quali siano rimasti attivi per semplice dimenticanza.
Il controllo viene rimandato anche perché l’importo della singola spesa appare contenuto. Pochi euro al mese non cambiano in modo evidente il saldo del conto, soprattutto se l’addebito avviene in una data lontana da quella dello stipendio o se la descrizione visualizzata dall’istituto di pagamento non rende subito riconoscibile il servizio.
La differenza si vede quando le voci vengono sommate. Cinque euro per una piattaforma, otto per un’applicazione, dieci per un servizio cloud e qualche altro euro destinato a una palestra digitale possono trasformarsi in una spesa annuale molto più alta di quella percepita ogni volta che il pagamento compare nell’estratto conto.
Perché i piccoli importi diventano grandi
La perdita non dipende necessariamente da un singolo abbonamento costoso. Più spesso si forma attraverso la somma di pagamenti ricorrenti di importo ridotto, distribuiti tra carte e conti differenti.
Un canone da 5 euro al mese vale 60 euro dopo dodici mesi. Uno da 8 euro arriva a 96 euro nello stesso periodo. Se i due servizi restano inutilizzati, insieme costano 156 euro all’anno. Il conto non comprende eventuali aumenti, rinnovi annuali o commissioni.
| Addebito mensile inutilizzato | Perdita in dodici mesi | Anno di riferimento |
| 5 euro | 60 euro | 2026 |
| 8 euro | 96 euro | 2026 |
| 10 euro | 120 euro | 2026 |
| 15 euro | 180 euro | 2026 |
| 20 euro | 240 euro | 2026 |
Le cifre della tabella sono ottenute moltiplicando il canone mensile per dodici. Non rappresentano una media ufficiale dei prezzi applicati dai servizi. Danno però una misura concreta di ciò che può accadere al budget individuale quando un pagamento prosegue senza un uso effettivo.
Quanto spreca davvero una singola persona
Per capire quanto si può recuperare, bisogna partire dagli addebiti personali e non dalla media nazionale. Prendiamo il caso di tre servizi non utilizzati, con canoni mensili di 6, 9 e 12 euro. La spesa ricorrente complessiva è di 27 euro ogni mese.
Ventisette euro moltiplicati per dodici mesi fanno 324 euro nel 2026. Questa è la somma che si potrebbe risparmiare cancellando tutti e tre gli abbonamenti, a condizione che durante il periodo di disdetta non maturino altri costi.
| Servizio | Canone mensile ipotetico | Costo annuo ipotetico |
| Servizio digitale A | 6 euro | 72 euro nel 2026 |
| Servizio digitale B | 9 euro | 108 euro nel 2026 |
| Servizio digitale C | 12 euro | 144 euro nel 2026 |
| Totale | 27 euro al mese | 324 euro nel 2026 |
La formula non presenta difficoltà: si sommano gli addebiti inutilizzati e si moltiplica il risultato per dodici. Per un pagamento annuale già eseguito, però, il momento del risparmio è diverso. La cancellazione impedisce l’addebito futuro, ma non comporta sempre il rimborso del periodo già pagato. Il beneficio si vede quindi al rinnovo successivo.
Il caso dei doppioni in famiglia
Lo spreco può dipendere anche dalla presenza dello stesso servizio più volte all’interno della famiglia. Succede, per esempio, con due account separati per una piattaforma di streaming, due spazi di archiviazione cloud, due antivirus oppure due abbonamenti a un servizio già compreso in un altro piano che vengono addebitati direttamente sui conti correnti.
Un doppione non è necessariamente evidente. I pagamenti possono essere addebitati su carte diverse: un componente della famiglia usa il proprio conto, mentre un altro paga con una carta collegata al suo account personale. Se nessuno mette a confronto le informazioni, entrambi gli addebiti continuano.
Nel 2026 è stato riportato anche il caso di famiglie che pagano due Netflix o due Amazon Prime, oltre a doppioni relativi a cloud, antivirus e strumenti digitali. Non si tratta di una media nazionale. L’esempio mostra però come la mancata condivisione delle informazioni possa far crescere il costo complessivo senza produrre un addebito che, preso da solo, sembri anomalo.
La verifica deve comprendere gli account intestati ai partner, ai figli maggiorenni e agli altri componenti che partecipano alle spese domestiche. Guardare una sola carta non basta quando i pagamenti ricorrenti sono distribuiti su più strumenti.
Streaming, telefonia e applicazioni tra le voci più esposte
Secondo la ricerca del 2026, lo streaming è il servizio più spesso pagato anche quando viene usato raramente. Lo dichiara il 36% degli intervistati. Al secondo posto ci sono i piani telefonici e dati, indicati dal 27% del campione.
Il meccanismo è facile da riconoscere. Una piattaforma di intrattenimento viene attivata per seguire una serie, un evento o un periodo preciso; quando l’interesse finisce, il rinnovo automatico resta in funzione. Un piano telefonico può rimanere attivo dopo il cambio di operatore o la sostituzione della scheda.
Ci sono poi altre voci che meritano un controllo:
- piattaforme video, musicali e sportive;
- spazi cloud usati per fotografie, documenti e backup;
- applicazioni con rinnovo mensile o annuale;
- servizi per videogiochi e acquisti digitali;
- software professionali e strumenti per lo studio;
- palestre, corsi online e servizi legati al benessere;
- newsletter, riviste e contenuti editoriali a pagamento.
Le ragioni per cui nessuno disdice
La mancata cancellazione non nasce soltanto dalla dimenticanza. Nel 2026 il 36% degli intervistati non indica una ragione precisa per aver lasciato attivo un servizio che non utilizza.
Il 26% pensa che potrebbe tornare a usare l’abbonamento. Il 17% dice di averlo semplicemente dimenticato. Per il 15% il prezzo è abbastanza basso da sembrare trascurabile, mentre l’11% segnala difficoltà tecniche o procedure di recesso percepite come complicate.
| Motivazione dichiarata | Quota del campione | Anno |
| Nessuna ragione precisa | 36% | 2026 |
| Possibilità di usare il servizio in futuro | 26% | 2026 |
| Dimenticanza | 17% | 2026 |
| Costo considerato basso | 15% | 2026 |
| Difficoltà tecniche nel recesso | 11% | 2026 |
Le percentuali si riferiscono a risposte che possono sovrapporsi e dipendono anche dalla memoria degli intervistati. Il punto resta il comportamento: una spesa appare irrilevante quando viene guardata una volta, ma assume un peso diverso se si ripete per molti mesi.
La procedura pratica da completare in 15 minuti
Una prima verifica di quanti soldi si sprecano, e trovare una relativa soluzione, può essere organizzata in quindici minuti complessivi. Non serve ricostruire ogni movimento della propria storia finanziaria. Lo scopo è individuare i pagamenti ricorrenti ancora attivi e capire a quale servizio siano collegati.
Nei primi tre minuti si guardano gli ultimi movimenti del conto corrente. Quando l’home banking lo consente, conviene estendere la ricerca agli ultimi tre o sei mesi e usare i filtri per descrizione, importo o frequenza. Vanno segnate le voci che ricompaiono ogni mese, ogni trimestre o una volta all’anno.
Altri tre minuti sono destinati alle carte di credito, alle prepagate e agli strumenti digitali utilizzati per gli acquisti online. Un abbonamento può mancare dall’elenco del conto principale perché viene addebitato su una carta secondaria o su un portafoglio digitale.
La terza fase riguarda gli app store. Le sezioni dedicate agli abbonamenti di Apple e Google mostrano i servizi collegati all’account e, di norma, anche la data prevista per il rinnovo. È un passaggio distinto dal controllo bancario: nell’estratto conto il movimento può comparire con il nome dell’intermediario, non con quello dell’applicazione.
Nei tre minuti successivi si aprono le aree personali dei servizi principali: streaming, e-commerce, cloud, software, operatori telefonici, palestre e piattaforme di formazione. Può essere utile controllare anche le email, cercando ricevute che contengano parole come “rinnovo”, “abbonamento”, “fattura” o “pagamento ricorrente”.
Restano gli ultimi tre minuti. Servono a classificare ogni voce e a decidere se mantenerla, sospenderla o cancellarla. Una tabella semplice è sufficiente:
- Utilizzato: il servizio viene usato con frequenza e il costo è compatibile con il budget;
- Da verificare: l’uso è occasionale e bisogna confrontare il beneficio con la spesa;
- Inutilizzato: il pagamento continua senza un impiego concreto;
- Doppio: nel nucleo familiare esiste già un servizio equivalente;
- Non riconosciuto: la voce va controllata prima di procedere con una disdetta.
Il controllo mensile evita il ritorno dello spreco
La verifica straordinaria di quindici minuti sistema la situazione presente. Non impedisce, però, che un nuovo abbonamento resti attivo senza essere utilizzato. Per questo il controllo può diventare una voce del bilancio mensile.Una volta al mese basta confrontare i movimenti ricorrenti con l’elenco personale dei servizi. Il controllo deve coprire il conto corrente, le carte, gli app store e gli account online. Per i pagamenti annuali, un calendario con le date di rinnovo aiuta a non arrivare alla scadenza senza accorgersene.
Per ciascun abbonamento mantenuto conviene registrare:
- il nome del servizio;
- l’importo mensile o annuale;
- lo strumento usato per il pagamento;
- la data del prossimo rinnovo.
La checklist dei 15 minuti
La sequenza può essere riportata in una lista breve:
- controllare gli ultimi movimenti del conto corrente;
- verificare tutte le carte di pagamento e i portafogli digitali;
- aprire le sezioni degli abbonamenti negli app store;
- controllare gli account dei servizi online;
- annotare importo, frequenza e data di rinnovo;
- classificare ogni voce come utilizzata, da verificare, inutilizzata o doppia;
- disdire i servizi non utilizzati attraverso il canale corretto;
- conservare la conferma della cancellazione;
- sommare il costo mensile degli abbonamenti eliminati;
- moltiplicare il totale per dodici per stimare il risparmio annuale;
- ripetere il controllo una volta al mese.
Leggi anche
- Quanti soldi perdi ogni mese senza che te ne accorgi sprecandoli e come si può evitarlo in soli 15 minuti
- Bonus tariffe telefoniche 2026, chi e per cosa può richiederlo, condizioni per averlo e importi previsti
- Aumento tariffe telefoniche per crisi in Iran: i motivi e di quanto è prevista la crescita delle bollette del telefono

Dott. Giovanni Matano
Il Dott. Giovanni Matano è un esperto di fiscalità pratica e consulente fiscale con oltre 15 anni di esperienza nel settore. Laureato in Economia e Commercio presso l'Università Bocconi di Milano, ha dedicato la sua carriera a supportare piccole e medie imprese nella pianificazione fiscale e nell'ottimizzazione delle agevolazioni fiscali. La sua competenza si estende anche ...
 Seguici su Google News cliccando qui e poi fai click sulla Stellina in alto a destra